Asahi Kasei Corporation
Q2 FY2027 · Earnings Call TranscriptNovember 5, 2026
大坪
ご参加の皆様、本日はお忙しい中、旭化成株式会社の決算説明会にご参加いただき、ありがとうございます。私は進行を務めさせていただきます、IR室の大坪でございます。本日ですが、初めに代表取締役兼専務執行役員の堀江から、本日発表いたしました2026年度第2四半期決算の説明をさせていただきます。その後、質疑応答に移りまして、16時半頃に終了の予定でございます。本日は堀江に加え、各事業の代表者が登壇しております。登壇者は質疑応答時のスライド上でご紹介申し上げます。それでは説明会を開始いたします。堀江さん、よろしくお願いします。
堀江
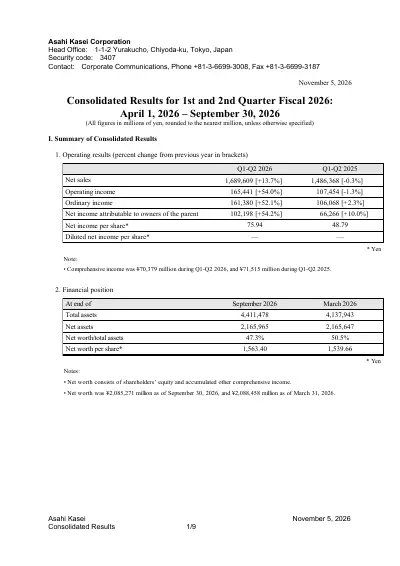
堀江でございます。本日はお忙しいところ、お時間いただきましてありがとうございます。それでは早速、セカンドクォーター決算並びに今年度の予想について説明いたします。まず、お手元の2ページ目をご覧ください。左側、26年度の上期の実績ですけれども、営業利益1,654億、純利益1,022億と、ともに55%程度の対前年伸びとなっております。26年度の通期ですけれども、営業利益は2,900億円、純利益は1,730億円ということでございます。元々今年度27年度最終年度としている中計で、営業利益の目標を2,700億円と置いていましたが、この26年度で前倒し達成ができるということで、今予想しております。一方、純利益につきましては1,730億円でございますけれども、税金費用を少し前年で、いわゆる、まあ差異がございましたので、後ほど説明いたします。この26年度の上期、26年度の通期ともに、いわゆる私どもが重点成長事業として挙げております医薬、それからクリティカルケア、エレクトロニクス、この3事業の利益が好調に推移しております。これに加えて、いわゆるマテリアルの中で、今回のナフサ高による一部、一過性のプラスが出てきて、こういった状況になっているというところでございます。上期の還元でございますけれども、この上期につきましては中間配当として24円、本日の取締役会で決議いたしました。DOE 3.1%ということで、中計でお約束してます3%目途というところを意識しながら、累進配当を増加していきたいという風に思っております。なお、年間では現時点では48円を予想しております。 続きまして、3ページ目をご覧ください。上期の、あ、年間通期の2,900億円の、まあ、状況の増分のイメージでございます。まず、あのエレクトロニクス、クリティカルケア、そして医薬ライセン、医薬、ライフサイエンスというところで229億ということで、重点成長の事業がかなり順調に伸びているというところでございます。さらにマテリアルを中心とした、まあ迅速な価格対応、これには原料をスライド以外にも物流費、あるいは人件費等も含めた価格政策で価格を修正してきているというところが含まれます。それに加えまして円安等によりまして、基本的にはこの段階で229億に対して61億さらに乗っかります。最終的には一時的な在庫要因等も含めまして130億の利益は乗っかりますけれども、その結果として2,900億円というところでございます。実力的には後ほど説明しますけれども、この一過性を除いても2,800円、2,800億円程度が達成できたもの、達成できるではないかという風に今考えてるところでございます。
4ページ目、5ページ目、6ページ目はこれまでもポートフォリオ転換のアップデートでございますので、ここは本日は割愛させていただきます。7ページ目に移らせていただきます。営業利益構成の中期の推移でございますけれども、基本的には重点成長重、重点成長で挙げた事業が順調に収益を積み重ね、今年度で前倒しで2,900億円を達成いたしますが、元々2030年度3,800億円目標といたしました。これについても、今まだ利益が顕在化してない事業等の利益も乗ってまいりますので、2030年度での3,800億円も十分、規定路線に乗ってきたというところで、今考えてるところでございます。 それから重点成長事業のポイントだけ説明させていただきます。8ページ目に移ります。8ページ目の左側が医薬の状況でございます。下からエンバーサスXR、それからタルペヨ、それにライセンス等も含めた売上、これにはプリバイミスも入っております。そういった部分を表示しておりますが、順調に医薬の売上は伸びているという状況でございます。また右のクリティカルケアに関しましては除細動器、さらにライフベストでございますが、除細動器は昨年の下期に新シリーズが出て、非常に順調に推移しているというところでございます。またライフベストも欧州等に市場拡大して、これも再び成長路線に乗ってきているということで、クリティカルケア非常に順調に推移しているというところでございます。
それから9ページ目に移っていただきまして、重点成長の海外住宅事業でございます。これはオーストラリア、それから北米の売上を示しておりますが、オーストラリアは順調に収益を拡大してきております。他方、アメリカにつきましては今現在、住宅金利がなかなか下がってこない、あるいはインフレということもあって、いわゆるアフォーダビリティが落ちているということで苦戦中でございます。従いまして、アメリカは苦戦しておりますが、この間にですね、コストダウン、あるいは色々統合の業務をすることによって強い体質に変わっていくべくですね、今取り組んでるところでございます。 右側のマテリアルの中のエレクトロニクスの状況です。パイメルが一番上でございます。年間26%のまあ伸びを示して、順調に来ております。また、ガラスクロスも同じ、まあ20%弱というところで順調に成長しております。カメラモジュールだけが半導体不足、あるいは中国の内需が弱いということを反映して、この26年度上期は下落しておりますけれども、これは来年度に向かっては少しずつ回復していくんではないかという風に考えてるところでございます。
10ページ目はこれまでの企業価値向上に向けた取り組みを書いてございますので、改めた説明はいたしません。ただ右側のPBR、まだ1.0近辺で私どもの株価評価されているってことに対しては、非常に割安だと思っております。これにつきましては私どもの説明不足のところもあってですね、今後より理解を深めていただくべくですね、丁寧な説明をさせていただきたいと思っておるところです。 続きまして、上期の実績のところに参ります。12ページ目でございます。上期の営業利益、純利益は先ほど触れた通りでございます。前提のところの変化だけ確認いたしますと、一番下の欄のところにですね、為替、エンドレートでは159円、そしてナフサは10万8,000円強というところでございました。従いまして先ほどのような状況になっているというところでございます。
この上期の実績についての増減分析を対前年で行ったのが13ページです。で、これにつきましてもまず昨年度の実績に対しまして重点成長事業が半期で307億の増益を遂げております。それに加えてマテリアルを中心とした価格改定の努力、それから構造改善等もございます。そして前年がまあ奇数年であった関係で、特にケミカルは大型定修が今年はございません。そういう意味では前年の上期と比べた場合にはこの部分がメリットとなりまして103億乗っかると。それに対して一時的な在庫要因、これは170億円程度ございますので、その結果として1,654億というのが仕上がりになったというところでございます。 14ページ目の真ん中のところの営業利益の前年同月比のグラフでございますが、これはあのヘルスケア、それからま住宅、マテリアルの順でありますけれども、ヘルスケアの状況、これはまあ先ほど申し上げた通りです。またマテリアルも先ほど申し上げた通り、エレクトロニクス、それからパフォーマンスケミカル、エッセンシャルというところが一時的な増、利益のまあ嵩上げもあって非常に好調だというところでございます。住宅につきましては対前年20億マイナスになっておりますけれども、基本的には北米のまあ苦戦してる部分の悪化分をカバーして、十分最後、ま十分なカバーはできないにしてもですね、国内が非常に好調で24億の悪化にとどめたというところでございます。
それから15ページ目は前回7月発表との予想の比でございますので、ここは同じような傾向でありますので説明は割愛いたします。 16ページ目が営業外特別損益の状況でございます。まず特別利益につきましては大きく減っておりますけれども、これは政策保有株、政策保有株式の売却が一巡したというところであります。そして逆に特別損失につきましては、前年が川崎製造所におけるケミカル系の構造改善を実行したということに対して、今年度はそれがないということもあって損失は少なくなっております。で、一方で法人税等が変化しておるところでございます。25年の上期につきましては、ヘルスケア領域での事業譲渡による税効果の獲得、それからグローバルなアメリカの会社の方のまあ税効果が取れていた部分が、税体が解消いたしました。その、そういったことが特別要因が26年度なくなった関係で、税金としては273億増えたということでございます。ちなみに25年度年間ではおよそ28%の税金でしたが、今年度は33%ぐらいの見込みで5%ぐらい変わってるところでございます。
続きまして、17ページのバランスシートの方です。左側の資産の方ですけれども、これにつきましては原料が高騰している部分、それから住宅事業で土地を先行的に仕入れてる部分等がありまして、棚卸資産が増加しております。それに加えてアイキリスの買収によって無形資産が増えたということで、全体としては2,700億増えて4兆4,000億というところでございます。これに対して有利子負債、負債を増やしたことによりまして、ま、ほぼその見合いの、ま、負債を増やしたことでバランスしてると、いうところでございます。右側のD/Eレシオでございますけれども、グロスで0.56というのが上期の期末の状況です。閾値としては0.7を上回らない程度で運用しておりますので、財務的には一定のま規律を持って運用しているというところです。 それから18ページ目がキャッシュフローです。右側のまずキャッシュ、営業キャッシュフローですけれども、先ほど申し上げましたとおり運転資金が基本的に増えてますので、昨年に比べると営業キャッシュフローは減少しております。他方、投資キャッシュフローにつきましてはアイキリスを買収した関係で増えておりますので、結果としてはフリーキャッシュフローは上期の段階では1,187億のまマイナスというところでございますが、これ下期に向けまして営業キャッシュフローを積み上げながら、なるべくバランスするような方向でのぞんでいきたいと思っております。
続きまして、通期の状況でございます。まず20ページでございます。通期の営業利益2,900億円、純利益1,730というのは先ほど申し上げた通りですけれども、この下期の前提をどう見てるかということでございます。ちょっと小さくて恐縮ですけれども、エンドレートは155円、ユーロは175円、そしてナフサは9万という風にしております。この前提で下期を見たときの今期の通期の利益の見込みが2,900億円というところでございます。 21ページ目に転じていただきまして、この2,900億円中身をちょっと分解したものでございます。前年に比べていわゆる重点成長事業340、344億の順調な増加、それに加えてマテリアル中心にま、地道な値上げ努力、あるいはパフォーマンスケミカル、これはあのウレタン系の材料のところでございますけれども、構造改善によってコストダウンを図ってると、そういったこともありまして144億プラス、そして年間を通じたときの特異要因は役、約100億ぐらいということで、これが乗っかって2,900億円というところでございます。
従いまして来年度に向きましてはこの100億円の部分が、ナフサ価格によってはハンデとなりますけれども、それを含めてもですね、重点成長事業の成長、それからコストダウンを図りながらですね、来年度に向かっても最高益の更新を目指していくということで、今臨んでいるところでございます。 22ページ目、中東情勢の影響でございますが、詳しくは申し上げませんが、当初はこのまあ大幅な原料値上がりが需要の冷え込みを生むんではないかという危惧を持っておりました。で、その部分で100億円ぐらいは影響があるのかなという風に年初で申し上げましたが、上期については今のところその、そのような顕著な現象はないというところでございますが、これから下期に向けてはこのところはまた引き続き慎重に見ていきたいと思っております。
それから23ページ、それから24ページにつきましては、真ん中の営業利益の前機比、それから当初の5月発表との予想比が書いてございますけれども、傾向としては今までご説明した通りでございますので、ここは割愛させていただきます。 続きまして、25ページ目です。25ページ目は上期が1,654億の実績に対しまして下期の見通しが1,246億ということで、約400億円の差が出ます。で、この部分の内容でございますけれども、まずグリーンのところでヘルスケアについてはですね、いわゆるグローバルな研究開発費、これがどうしても下期に計上してく、されてくると。それからアイキリスのホビルプリ、これはあのいわゆるプリテビル、プレテルビルと言っていたもののまあ新しい名前でございますが、これに伴う無形、無形固定資産の償却が下期に入ってくる、と。それからいわゆる、まあどうしても販売、販促活動費用が下期、新しい製品の売り込みも始めるということもあって若干増えると、言うとございまして、下期に対して202億悪くなっていくと。で、一方住宅は前年の通り下期型でございますので81億プラスと。そしてマテリアルも重点成長事業は下期も依然として伸びていくというところでございます。で、最後に石化のまあいわゆる在庫の影響、そしてまあ市況が少し下期悪化するのかなと見ているところ、それから下期、特にまあパフォーマンスケミカル系では原料として樹脂系で定修が集中するというところもあって、その辺の固定費の増というところを見たときに、342億ほど行かれるというところでございます。従いましてこのプラマイしますと、大体1,250の実、まあ下期の状況から約約150から200億円ぐらいを足した部分が下期の、ま半期の実力かなというところで、今見てるところであります。
それから26ページ目は株主還元についてですが、これは冒頭に説明しました通り、26年度の配当は48円を予定して、DO、DOE 3.1%予定しております。 27ページ、経営指標の推移でございますけれども、左側が営業利益率ということで、この26年度は8.5%まで上昇してきました。右側の方の経営指標でございますけれども、ROEも継続的な成長を今目指してるところでございます。26年度で8.3%、ROICについては6.4%を目指していきたいというところでございます。
最後になります。ちょっとページ先に行きますけれども、46ページ目に海外の売上高の明細が書いてございます。一番右のまあ26年度上期の段階では国内が44%、北米で24%、そして中国は7.5%というところでございまして、これまでの傾向と変わっておりません。アメリカの向けのまあ売上が伸びて、それに対して中国はやや、ま内需が少し低迷してるということもあって落ちてきていると、そういうような状況にが続いてるというところでございます。簡単ですけれど、説明は以上でございます。ありがとうございました。
大坪
これより皆様からのご質問をお受けしたいと思います。
ご説明ありがとうございました。ヘルスケア領域についてお伺いできればと思います。あの、タルペヨがあの、まあ、えー2Q、ま1Qからちょっとこうスローになってますが、えーまあ営業員の方の動きですとか、まあこの辺り処方の動き、この辺りの回復度合いをどう見られているのか。ま、来期に向けてもですね、えーお願いでき、したいのと、ま他のエンバーサス、まあかなり好調ですし、まらい、あの、クリティカルケアもいいんですけれども、この辺りの需要動向も含めてですね、えープレテリビルの下期以降の貢献度合い、この辺りも含めてヘルスケア全般お願いできますでしょうか。
岡島
セラピューティクスの岡島から回答させていただきます。えーまずあの4月に社内の営業体制を再編しまして、まそのおかげで、ま今まで行けてなかったとこに行けてエンバーサスが好調になっております。で、まその反面ですね、4月の社内体制の変更、ままたIgA腎症用の注射剤3剤が新薬ラッシュが3製剤ございました。それに伴って雇用の流動性がかなりアメリカで発生していて、第1四半期から第2四半期にかけて営業人員の退職がまかなり多く発生したということがございます。で、現在は当社の離職率は正常化しております。で、少し長くなりますがその背景も含めてご説明させていただきます。で、この一時的な営業人員の欠員が、えー新規登録患者を減少させております。え、タルペヨに関してですね。で、外部データのタルペヨの客観的な新規患者数を見てみましても、欠員が生じているエリアでは新規登録患者数が2桁パーセント以上、えー減少しております。一方で欠員が生じていないエリアを見ますと、新規患者数は増加しております。え、つまり一過性の欠員状態が、え、全体の売上増加を鈍化させているという風に分析しています。またタルペヨは他の競合薬と違いまして、9ヶ月間の投与が推奨されております。臨床試験も9ヶ月間の投与であり、え、その後15ヶ月間投与されていない期間も含めて薬の効果は24ヶ月目のえ腎臓の機能をプラセボと評価して、えー承認されています。え、一方で他の競合薬は24ヶ月間投与がずっと継続された上で、24ヶ月時点での腎機能が評価されています。比較的低い薬価、そして唯一の経口薬という特徴から、今後もタルペヨが処方されるという状況は変わらないという風に考えています。え、この件はえ最新の医師へのヒアリングや市場調査でも裏付けられておりますので、え、しっかりと営業人員が機能し出しますと、ま新規処方が戻ってきて売上も回復すると見ています。タルペヨの場合は、現時点では9ヶ月投与で収用、終了されるケースが多くて、えー新規処方が常に継続されていないとなかなか売上が伸びないという構図になっています。え、新規症例数の回復基調が確認されてきていますので、え、ま下期はこの営業が欠員していた時期の影響がある程度残ってしまうので、引き続き1桁パーセント台の低成長になる可能性はございます。ただ、え、現在離職率が低下して欠員補充も完了し、営業のトレーニングも順調に進んでいますので、現在現場での新規処方をさらに増加させるための各種施策を打っております。ただし、もう少し時間がかかる見込みで、えー来年度以降しっかりとした上昇トレンドに戻ってくるという風に考えてます。並行して9ヶ月を超えた症例、あるいは症例してい、終了していた症例に再投与するようなデータも順次公開される予定ですので、来年度再び上昇トレンドに戻る予定と確信しております。結果として買収当時に想定していた、まグローバルでピーク時500ミリコンドル達成という目標達成には、現在でも自信を持っているという状況です。加えて最後に、お話しいただきましたプレテリビルの10月承認、これは旭化成として初めてのFDA承認になりますが、こちらも今年度発売に向けて順次活動を始めております。こちら医療機関の期待がかなり大きいと肌で感じていますので、初年度はなかなか十分な売上、1桁台ミリコンドルの売上を予想してますが、来年度以降しっかりとした成長を見込んでおります。以上になります。
中野
引き続きヘルスケア領域の中野の方から、あの、お答えさせていただきます。今、岡島が申し上げましたプリテリビル、あ、ブランド名はホブリービルと言いますけれども、私も先々週のですね、感染症の国際学会に参加しまして、先生方の非常に強い高い期待を肌で感じてまいりました。我々の会社のブースに対して3日間で、ま通常こういう学会、感染症の学会ですと、まああの企業ブースに100人ぐらい3日間で来客があればいいぐらいなんですが、なんと初日でですね、165人の方の医師、KOLの方々の訪問いただきまして、3日間で240名ぐらいの、あの目標の2倍以上の訪問いただきまして、まあプリテリビル、ホブリービルに対しての非常に高い期待を感じております。今年度は岡島が申しました通り、あの、ま下Q、ほぼ、ほとんどQ4の販売になりますので、ま数字はまだあの可愛いものかもしれませんが、来年度以降に向けてしっかりと買収時に想定していた、えー、ま、あのピークでですね、400ミリオンダラーぐらいに2030年代の半ばに向けて成長していく商材になっていくと期待しております。それからエンバーサスXRですけども、引き続き好調でして、こちらはあの営業体制の統合によってメリットを受けておりまして、あの引き続き処方が伸びておりまして、従前から申し上げてます通り、あの、買収時から想定している通り、まあ5年間CAGRでも3年間CAGRでもですね、あの20%台を維持しております。順調にあのアカ、手堅く成長しております。それから、えっとクリティカルケアの動、重要の動向の方ですけども、こちらも昨年の9月末に新たに上場しました新型の除細動器、ゼニックスをはじめ、強い重要、強い引き合いを受けておりまして、今年度も順調に、堅調に推移しております。それから新製品のゼニックス、除細動器だけではなくてですね、ライフベストの方も競合がありながらもしっかりと、まあ年間で6%から7%伸ばしていまして、特にあの堀江の方からもちょっとありましたけども欧州の方でですね、あのしっかりと伸ばしておりまして、ま、あのまだ規模は米国に比べれば欧州の方が小さいですが、欧州の方がより高い成長率を出しながら伸びております。また、あの今年度末から来年度の、あ、来年度ですね、すいません、カレンダーでの来年の頭ぐらいから、まああのライフベストの1つ、フランスあたりでのまあ適用をより広げること、それからその適用を広げたことに対してのまあ保険償還などの可能性も政府と議論しているという風に聞いております。以上でございます。
どうも詳細にありがとうございました。期待しております。
水保 山崎
はい、みずほ山崎でございます。では、1問ということで、マテリアルについて教えてください。えっと、あの25ページのウォーターフォールチャートによると、マテリアルのケミカル事業のところで、-342と書いてあって、在庫のA部分が、えっと、あの100億、年間で100億ということで、上期から下期で上がプラス、下がマイナスと言ってもですね、これはちょっと大きすぎるんじゃないかと思うので、あの170、+170のところから、これ2倍して単に2倍して342っていう数字になってるのかっていうのを確認させていただきたいのと、それ以外のところですね。成長事業はちゃんと伸びてる+53ということなんですけれど、エレクトロニクスがこのうちどれくらい貢献していて、パイメル及び、あの産無罪ですね、どういう推移なのか。それ以外の事業について、本来であれば消火剤などは第3四半期が一番出ると思うのですけれど、そのあたりも含めてですね、成長、成長領域について教えてください。お願いします。
高橋
はい。まず、あ、ご質問ありがとうございます。まずケミカル系のところと全般のところは高橋の方からご回答して、あとエレキのところの細かいところは橋本の方から後で補足させていただきます。まず、あの-342という、ま一過性が200って書いてます、ここのケミカルが上下落ちるってところの説明をさせていただきます。これパフォーマンスケミカルとエッセンシャル分けると、まずパフォーマンスケミカルは大体130、138、140ですね。で、それからエッセンシャルケミカル200っていうことで、そういう風な内訳になってます。で、在庫も一過性ってなってたときに、ちょっとこの、マテリアル共通のその内部利益消去のところにも在庫が入るんで、あれ実際そのケミカルのところは200よりもうちょっと多い在庫のあれが入ってきてると思います。で、やっぱり上期かなり、原料が上がったのでそこでやっぱり上期の方で、ま別の資料で170ってあると思いますけども、ま上期がまあそのエッセンシャルケミカル中心に170の益が入ると。で、逆に下期落ちてきての戻しがあって、ネットで残るのがまあ大体まあ、200とかそれぐらい、ん?ちょっと待ってね。ちょっと待って下さいね。
水保 山崎
あ、上下差ですから。
高橋
この342の内、まあ大体200強、まあ2340それぐらいがもう在庫の影響の差の差で落ちてきてるという風にご理解ください。で、残りのまあ大体100強ぐらいがまた別にあるんですけども、まここもなかなかちょっと進む、さっき堀江からもありましたけど、どうしてもその樹脂の方で下期に定修があるって言ったところの固定費の増加、それから上期にまあ急にこう原料が上がったので、そこで交易条件を取りすぎてるのをまあ若干下期に戻してるということもあって、パフォーマンスケミカルはまあ大体在庫の影響、交易条件の戻しと固定費のアプということでまあ上下差が出てるという風にご理解ください。で、エッセンシャルケミカルの方は200はほぼほぼ全部、ま若干エッセンシャルケミカルは上期に交易条件が遅れてマイナスになってるのでその戻してプラスがありますけども、ほぼ200がもう丸々在庫の影響の差の差、で上期でまあ1050、170近辺で出て下期でまたそれを戻してっていうのは200強ぐらいエッセンシャルケミカルで出てますから、そこの部分は、まああの、ほぼほぼ200丸々在庫の影響の差の差っていうことでご理解ください。ということでケミカルで-342と大きな上下差が出ます。で、あと残りのその重点成長のところですけども、上下っていう言い方で言ったときに、エレクの上下差っていうと+7億ということで、これはまあ微増ってことになり、ここはちょっと後で橋本の方から補足します。で、この53の内、まあ大きなところで言うと、まあ色々エレクリあるんですけど、1つはあの、エナジー&インフラのところで28ほどまあ上下差が出てるという風に見てます。で、こちらの方はもう簡単にポイントで言うと、ま、あの膜質の方はまちょっと下期原料が上がってきてる部分がありますけど、まあ若干為替、販売堅調でまあカバーしてあれですけど、やっぱりセパレーターの方が、えっと、まあ上期からまあ販売量をこう伸ばしてて、下期はあの、えっと、回復しても利益的にも貢献させるっていう風な計画で見てますので、その部分、ま、えっと、エナジーインフラはセパレーター中心に約30億ほど上下差が出てるという風に見てます。で、あとまあ、あの、カインテとコントライは若干、まあそれは大きなあれじゃないので、ちょっとエレクのところを橋本から補足いいですか。
橋本
はい。エレクトロニクス7億、上下差で+7億にとどまっているんですけれども、まざっくり内訳を申し上げますと、電子部品、部品の方でですね、下期、えっとその後のま開発費用と結構コストが嵩むといったような要因がございまして、ここが、あの減益になっております。それと、まああのDFRですね。ここはあの季節要因っていうのが元々ございまして、上より下が悪くなるっていう傾向の中で、ただトータルでは横ばいなんですが、まこの辺がですね、伸びてないように見える要因になってるかなと思ってます。それ以外に細かな、あの費用生、年度末の発生とかですね、色々要因はございますが、基本的には本業に関しましては主要製品それぞれ、あのま予定通り進捗してる中で、コストの発生具合等で下期弱く見える、まそんなあの内容でございます。
水保 山崎
ありがとうございます。ちょっと確認をさせてください。えっと、あの在庫差の差なんですけども、これがセグメント全体で、パフォーマンスプロダクツと、エッセンシャルマテリアルズで、エッセンシャルケミカル側が-200ぐらい、パフォーマンスが-30ぐらい、そうするとパフォーマンスが110ぐらいマイナスが上下差で残るんだけれども、これはあの交易条件が上期取りすぎた分、下期返すという前提プラス、コストが上がるということなので、ナフサ価格が高止まった場合は返さないわけですから、そこはあの、上振れ要因と見ていいのかっていうのと、エレクトロニクスの上下差7億円っていうのはやっぱりパイメルの限界利益率の高さ、そしてこの勢いから見ると、ちょっと控えめに見えるんですけど、上下で電子部品のコスト増などで別途20億、30億というレベルで減益要因が織り込まれているのか、ちょっと感覚だけで結構なので教えてください。
高橋
あの先に在庫のところを高橋の方からご回答申し上げます。ちょっと下期どう見るかって言ったときに、1つま為替の為替をどう見るかっていうのもありますし、ナフサをどう見るかってありますけども、ナフサのおっしゃる通り、下がらなければ為替無くてもその分コストも下がらないんで、そういう意味では直連でこうどう出てくるかっていうのは当然その値下げの返し方と、そこはできるだけ我々も粘るってのおかしいですけども、まあ残したいっていうところもありますけども、基本は、基本はまあ高止まりするしても、まあ行ってこいで、ただ全般的にこれエッセンシャルケミカル言いますけども、まあコストが、全体的に原料が高い方がマージンも高止まりにいくので、高止まりすると益の方に行く可能性はまあ、一般的には高いという風には見てますけれども、ただ基本的にはまあ直連が起こりますけども、まあ基本的にあんまりこう下がったら下がった分を時期を考えますけども返すっていうことなので、まあそこをどう見るかっていうことだと思います。まあ為替と原料の価格を、まちょっと9万円前提もどう見るかっていうのも色々ありますし、155円もどうかとなったらそこはまた今後注意しながら、まあ見直していきたいという風に思ってます。はい。
橋本
はい。続きましてエレクトロニクスの費用の件ですけれども、部品事業こちらで10億を超える費用になりますが販管費というのを織り込んでおります。まこの分が結構大きく減益の要因の1つになっております。
水保 山崎
なるほど。やはり電子部品で2桁億円、それプラスチャイナの需要が弱いものなんかがマイナスでさらに入ってみたいな、そんなイメージですかね。
橋本
おっしゃる通りですね。はい。
水保 山崎
はい、わかりました。ありがとうございます。
山本
SMBC日興証券の山本です。よろしくお願いします。私は特にエレクトロニクスについて、パイメルとガラスクロスを中心に伺いたく、あの38ページのところで上期の売上をのせていただいていますが、特にパイメルの伸び率がものすごいことになっているかと思います。この内容についてですね、もう少し、あの可能であれば数量、単価に分けてご解説をいただけますでしょうか。37ページのところの売要因を見ていますと、エレクトロニクスで23億円発生していまして、これがパイメル、ガラスクロスが主因なのか、アップルトゥアップルでの値上げが通っているのか、それともミックスが改善してきているのかとか、上期のパイメル、ガラスクロスの状況についてもう少しお願いいたします。また、通期のあのエレクトロニクスの増補修正が123億円と非常に大きくて、この要因についてもご解説いただきたいのと、あとパイメルがここまで伸びていますと、来年度完工予定の富士のプラントだけでは間に合わないかなと思うんですけれども、次期増設に向けた動きだとか、あとガラスクロスの石英ガラスクロスだとか低熱膨張グレードの開発の状況等についてもアップレートいただけますでしょうか。
橋本
はい。橋本からご回答申し上げます。まず足元の状況、上期の状況に関しまして、まずパイメルから。パイメルは昨年度から新工場、こちらの稼働が徐々にアップしてきております。これに伴う増販というのが効いてきております。さらに原料高騰に伴う価格の転嫁、あるいは円安とかですね、プラス要因も結構ございまして、その影響からですね、売上高は上期で昨年度比約4割増です。ガラスクロスに関しましては、こちらは低誘電品の販売の増加、プロダクトミックスですね、こちらが加速いたしまして、さらに価格転嫁、それと円安、これが効きまして売上高としては昨年度比2割増し。それとDFR、こちらもAIサーバーを含みますパッケージング向け、こちらが好調に推移しております。さらに価格転嫁を実施しておりまして、こちらも2割増しという形になっております。はい。それと、年間の見通し、引き続き好調な状況が続くと考えております。
高橋
予想、5月の予想からの変化っていうことで言うと、120億ぐらい増加しているので、基本的に円安の影響もありますけども、販売がパイメルを中心に好調で、想定よりも上振れしてるということでご理解ください。
橋本
あと今後の生産能力に関しまして、現在ですね、富士の新工場の立ち上げ、こちらが来年度フル稼働に向けて徐々に稼働が上がってきております。それに加えまして能力増強ということで投資提案をしております。これが28年度に大きく業績に寄与してくる、とかですね。その他、さらなる増産施策というのを考えておりまして、この辺がですね、今現在足元旺盛なパイメルの需要、こちら来ておりますので、これに応えるべくですね、準備してるといったような状況でございます。
山本
ガラスクロスの顧客評価の状況と、あと通期で当初計画ですとパイメルは4割程度の増収、ガラスクロスは1、2割程度の増収をごらんになっていたかと思いますが、今現在どういった見立てでしょうか。
橋本
ガラスクロスのQガラスとか低CTEの開発状況ということでよろしかったでしょうか。
山本
はい。
橋本
こちらは前回もご説明した通りですね、26年度中、下期中に顧客認定というのを目指して開発しておりまして、基本的に順調に開発は推移してると考えております。計画は特に変わっておりません。それと通期の伸び率、パイメルに関しては通期でも4割増、ガラスクロスに関しては3割増、DFRは2割増といった状況でございます。はい。
山本
そうしますと修正要因としてはガラスクロスが大きいのでしょうか。
橋本
そうです。はい。おっしゃる通りです。
山本
なるほど。パイメルとガラスクロスそれぞれ価格の伸び方は初期計画で変わっていますでしょうか。
橋本
はい。あの、ま原材料の高騰もございますし、両方とも価格はあのアップしております。はい。
山本
承知いたしました。ありがとうございました。
池田
ゴールドマン・サックス証券の池田と申します。住宅関連でいくつかお伺いしたいんですけども、まず国内に関しましては上期が増収で増益だった一方で、下期は減益予想になっております。資材、人件費等のコストアップの一方で値上げ効果が結実化進められていると思うんですけども、下期減益に見られている背景、特に第2クォーター戸建ての受注が結構落ちてまして、金利上昇とか値上げに伴う顧客の様子見はないのか、10月以降の足元の受注動向等もお伺いしたいです。合わせて海外に関しましては上期の赤字から下期に大きな改善を見てらっしゃいます。特に豪州は堅調ということなんですけども、北米の見方、金利等も含めてですけどもどうか、あとコストダウンとか業務統合の効果、この辺りどのように見てらっしゃるのかといったところをご説明いただければと思います。よろしくお願いします。
酒井
はい。ご質問ありがとうございます。ホームズ酒井からお答えさせていただきたいと思います。まず国内ですけれども、下期の減益の要因としてはですね、ご指摘のように中東影響も含めたコストアップ、上期はですね、これはあまり大きな数字ではなかったんです、やはり下期少し大きい数字になると、いうことの影響が1つと、あとまあ固定費がですね、多少上期から下期に流れてるということもありまして減益という風に今見通しをしております。受注の方ですけれど、上期おかげさまでですね、非常に順調に推移をいたしました。これは世の中色々金利上昇等ありますけれども、社内のですね、色々な改善活動が寄与しているという風に見ています。昨年から法人営業に力を入れ出しましてですね、そこがかなり機能し出してきていて、法人からの紹介が増えたり、あるいはリピートが増えたりというようなことによってですね、受注が比較的好調になっているということで、まあこの傾向は下期にもある程度継続するだろうという風に見通しをしております。一方海外ですけれども、下期改善するのは主に豪州がですね、寄与するということで、北米についてはですね、残念ながら市況の回復はですね、27年度以降という風に見ております。今年度についてはですね、大きな改善は見込んでいないという状況です。そんな中でですね、共同購買等のコストダウン、あるいは固定費の削減等、筋肉質な基盤を作ると、いうことと、いわゆるシェアをですね、落とさないようにということの活動に取り組んで、市況が回復したときにですね、大きな改善が見込めるようなと、そういった対策を取っております。以上でございます。
池田
すいません、いわゆる原材料コストのアップに対しての値上げでどれくらい見てらっしゃるのかっていうのと、あと、いわゆるその逆資産効果みたいなものはあまり出てないのか、この辺り国内の住宅に関して下期以降の見方を改めてお願いします。
酒井
そうですね。まず値上げにつきましては適宜、適切な対応はしておりますが、どうしてもタイムラグがあるもんですから、どうしても受注の時に値段が上がっても引き渡しまでタイムラグがありましてですね、そこが効いてくるのが少し、年度ではあまり効いてこないと、いうのが1つですね。であともう1つは何でした?
池田
逆資産効果、株価が結構変動したりとかですね、そういったとこあまり気にしなくていいのかというところはいかがでしょうか。
酒井
そうですね。まあ世の中の市況色々変化ありますが、先ほども話したように比較的内部の構造改革ということで受注が今、比較的ですね、安定してきておりますので、その点においてはあまり影響がないのかなという風に見ております。
池田
よく分かりました。ありがとうございました。
大坪
UBS証券の大村様、お願いいたします。
大村
すいません。では少々細かくなってしまうんですけれども、ちょっとマテリアル系のところで、原材料と数量の動向がどう影響しているのかというのをお伺いしたいと思います。で、パフォーマンスケミカルとエッセンシャルケミカルのところで、1Qから2Qの動きで少々段差が違うようなんですけれども、パフォーマンスケミカル、それぞれのセグメントで数量の動向あと交易条件がどう変化してるのかっていうのを実体の事業ベースで教えていただけますでしょうか。
高橋
パフォーマンスケミカル、1Qから2Qだとちょっと8億ぐらい減益になってるってそういう風な数字になってますよね。で、ここで言うとエッセンシャルケミカルの方は数量的には1Q、2Q大きな変化はないという風に見てます。ただ、若干ここでエッセンシャルケミカルもそうですけど、交易条件の方はクォーターで見たら原料の上がりとその値上げのタイミングってここに色々ばらけてくるっていうのがありますので、まあそういう意味では、まあ今回ちょっと大きな、パフォーマンスケミカルについての-8億ってのはその原料の上がりと、でまたセカンドクォーター下がってくるっていったところで、まあその動きの綾で8億ぐらい出てますけども、大きな留意する点はないという風にご理解いただければと思います。
堀江
堀江です。ちょっと補足しますと、エッセンシャルはモノマー関係なので、前期末の安い在庫がファーストクォーターたくさんあります。それがその当期の値、値上げで売られたのに対して、原価に入っていく量が多いです。で、どんどん在庫は少なくなってきますので、セカンドクォーターでは前期末の安いものはどんどん少なくなってくるっていう、この原価計算上のいわゆる、まあ、原価食い潰しをすることによってですね、このぐらいちょっと一気に上がったクォーターと、それが少し安定したクォーターってのはどうしても差が出てきてしまうと。そういう風に理解いただければありがたいと思います。
大村
ありがとうございます。そう考えると、このクォータリー見たときに、第3クォーターの利益水準というのは、同じ程度で考えていいのか、このあたりですね、どのように推移してくるのかっていうの、ちょっとアイデアいただければと思うんですけれども。
高橋
下期、第3クォーター、第4、ここの部分についてはさっき堀江が申し上げましたけど、今原料が、今9万まで下がってくるっていう風に見てますので、さっき言った堀江が説明した逆の方で、若干高い在庫が流れ込んでくるっていうことなので、徐々に解消はしてきてますけども、下期は若干その在庫の高い在庫がなだれ込むっていうとこで、若干そのマイナス方向に利くっていう風にご理解いただければと思います。
大村
わかりました。右肩下がりに基本的には考えていいという理解でいいんですかね。
高橋
在庫の影響っていう点ではそう考えていただいて構わないと思います。ただまあ、先ほどの別の質問もありましたけど、まあナフサをどう見るかといったところにも影響するので、そこは注意していきたいという風に思います。
大村
分かりました。はい、ありがとうございます。すいません、細かい点でした。
高橋
いいえ、すいません。失礼しました。
梅林
はい、ありがとうございます。大和証券の梅林です。私は医薬品のところの、下期の減益要因ですね、25ページのところに書いていただいていますけれども、結構大きいなという風に思っておりますので、もうちょっとですね、このグローバル開発の医薬品のですね、開発費の増加っていうのが、例えば来期とかもですね、同じようにこう増えていってしまうのかとかですね、ていうのを教えていただきたいのと、あと、期初計画を出された時にですね、今期はアイキリスの初年度のその利益の影響っていうのは-100億円で織り込まれていたと思っているんですけれども、これは結局ですね、結構上振れ、思った赤字が少なく済んでいるのかと、いうところの確認と、あと導入費用もですね、期初の段階で80億織り込んでいらっしゃったと思うんですけれども、これは新しい予算でもそのまま入っているのかっていう点について確認をお願いいたします。
中野
ありがとうございます。それではヘルスケア領域の中野の方からご回答させていただいて、もし補足があれば岡島の方からもさせていただきたいと思います。いいニュースとしては我々が推進したいと思っていましたベロ101という次世代の臓器移植の免疫抑制剤ですね、こちらが臨床試験が次のステージに進んで、上期の終わりぐらいから患者登録が始まっていると。で、同じような状況がですね、アイキリスの買収によって獲得しましたAIC468というものについてもフェーズ2にですね、段階が上がりまして、こちらの患者登録も始まってるということで、この辺りで上期よりより下期の方に臨床試験の推進が進んでいくということでどうしても費用が発生していくと、ちょっと下期型になってるということがございます。当然、季節性としてもともと医薬事業は年度末に向けて様々な試験調査費等の計上もあるという季節性もあるんですけれども、今年に関してはよりそういったところがございます。また、アイキリスの影響のところでですね、年初の5月の時の想定から、引き続きまだアイキリスのそのPPAですね、買収会計のところは引き続きまだ監査法人等との議論の最中ではあるんですけれども、7月の30日にご説明した暫定のPPAとしましてはですね、5月の見込みとちょっと違いまして、上期はやっと上場、承認されましたプリテリビル、ホブリービルの無形固定資産の償却が上期があると思ったものが無いということになって、上期はよりPPAの負担が無くなって、下期はもうアイキリスの買収によるPPAがフルで発生するというところもあって、より下期が下がって見えているというところもございます。導入費用、はい。導入費用はですね、引き続き良い案件を探すために構えておりますけれども、これは相手もありますことで我々何件もビットを出して、他の競合相手とも色々とやっておる最中でして、今もいくつか目星いものを実は狙っている状態ではあります。ただこれはですね、損益管理の中ではなかなか発生するしないというのがバイナリーなイベントですので、なかなか難しいんですけれども、いいものがあるときにはしっかりと中身を精査して提案して取引に繋げていければと思っております。
梅林
一応期初の80億はそのまま入っているっていうことでよろしいですか。
大坪
IR室の大坪でございますが、R&Dの費用に関してはですね、総額で今コントロールをしていまして、先ほど中野が説明した通りですね、ライセンス導入でいい案件があればやっていく可能性があると。で、その時には他の研究開発も含めて、今期の利益をどう作っていくかというところを踏まえて決定していきますので、一旦今期、可能性が有るか無いかで言えば有るということなんですが、これは総額費用としては我々が見ていくという風にご理解いただければ良いかなと思います。
梅林
はい、以上です。ありがとうございました。
岡崎
野村證券の岡崎です。ありがとうございます。ヘルスケアのところで前提のところを教えていただきたいんですが、タルペヨの年度の現地通貨建ての売上の新しい予想と、あとクリティカルケアのACTは変わってないということだと思うんですが、CMSの方をですね、上期でこれ9%増収ぐらいだと思うんですけど、同じく現地通貨で今期どれくらいでご覧になってるか、ここいただけますでしょうか。新しいご予想です。
岡島
まずタルペヨに関しまして、岡島からご説明させていただきます。先ほどご説明したように、年度トータルとして昨年度と比較して1桁台パーセントの成長を見込んでおります。
岡崎
はい、ありがとうございます。あとCMSどれぐらいの伸びを見ますか。
中野
ありがとうございます。CMSはですね、最新の見立てで年間で売上6、ま7%近くの伸びという風に現地通貨では見ております。
岡崎
引き上げられてそれぐらいという感じですよね。
中野
あ、すいません、今ちょっと聞こえません、申し訳ございません。
岡崎
売上予想増額修正されて7%増ぐらいのイメージって感じですかね。
中野
はい。少し若干修正しております。はい、その通りです。
岡崎
ありがとうございます。以上です。
大坪
BofA証券の榎本様、お願いいたします。
榎本
株主還元についてお伺いしたいんですけれども、今回増配を選んだ背景と、資料26ページを見ながら話してます。で、自己株式は今回はまだ出てないですけれども、この見方。であとその次のページにROEの予想もあるんですけれども、ちょっとやっぱりROEの改善がややちょっと小さめに見えてまして、なのでちょっとROEに対するその姿勢もお伺いできればと思います。以上です。
堀江
はい、ありがとうございます。まさに今回ですね、中計でお約束してますDOE 3%というのをまず早く実現するという意味で、増配ということで考えました。で、自己株につきましては基本的には私どもの株式の評価というのが自分たちと比べてどうかというのは常に考えておりますので、ここは機動的にやっていきたいと思います。で、そういう意味ではROEが少し今回は、Rの方は伸びておりますけれども、一般的にはちょっとRの伸びが税効果のところで少し鈍ったということと、まあそういうことで少し、まだまだこれ足りないと思ってます。したがって、まさにおっしゃられてます通り、我々が先行きに非常に今も自信を持ってますので、自社株買いも含めて機動的にやっていきたいということは変わりません。その時にROEを上げるということも含めて考える部分はあるかもしれませんけれども、ROEはやはりいかに利益を、純利益を上げていくかというところをさらにちょっと強化してですね、高めていきたいと思っております。で、そういう意味では、まあ常にROEと、まあ還元というのを見ながらですね、考えていくところは本質的には変わっておりませんが、ちょっと効果がまだまだ不十分だというところのご指摘はおっしゃる通りですので、ROEは改善に向けていろんな意味でRと、まあR含めてですね、やっていきたいと、そんな風に思ってます。
榎本
わかりました。ありがとうございました。
大坪
ありがとうございます。それではちょっとお時間なんですが、最後1人だけ挙手いただいてますのでお付き合いください。岡三証券の西平様、お願いいたします。
西平
ありがとうございます。岡三証券西平です。1つお願いいたします。エレクトロニクスについてなんですが、AIビジネスの持続性について懐疑的な見方が広がってきてるんですけども、御社のエレクトロニクスのその成長戦略に修正を加える必要があるとお考えか、現段階ではそこは必要ないとお考えか、事業部の方でどのようにお考えかお願いいたします。
橋本
今現時点で申し上げられるのは、そんなに、我々の今目標としてる到達点に対して大きく影響はないというような今、想定でございます。その辺は今後、しっかり検証させていただきたいと考えております。
西平
ありがとうございます。以上です。
大坪
はい、ありがとうございました。予定の時間となりましたので、以上で質疑応答を終了いたします。以上をもちまして決算説明会の方を終了させていただきます。本日はどうもありがとうございました。