Alps Alpine Co., Ltd.
Q2 FY2027 · Earnings Call TranscriptOctober 30, 2026
Operator
ただいまよりアルプスアルパイン株式会社2027年3月期第2四半期決算説明会を開催いたします。本日はご参加いただきまして、誠にありがとうございます。本説明会でご説明させていただく項目はご覧の通りです。登壇者は、代表取締役社長 CEOの泉、および代表取締役専務執行役員 COO兼CFOの小平です。上期実績、通期予想のご説明は小平よりさせていただき、Vision 2035に向けたシナリオにつきましては社長の泉よりご説明させていただきます。それでは、上期実績からご説明いたします。
小平
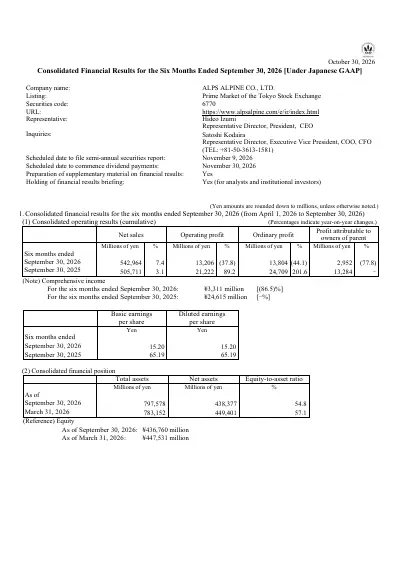
はい、CFOの小平です。初めに本日お伝えしたいポイントを3点ご説明いたします。上期実績は為替の影響を含め全セグメントとも前年同期比で増収となりました。一方営業利益はモビリティ事業におけるメモリー価格高騰の影響、影響が大きく減益となりました。この減益は期初の想定通りとなります。次に7月31日との計画比では、モビリティ事業を中心に全セグメントでの売上高および営業利益は計画を上回りました。通期の予想につきましては、メモリー価格の高騰や調達課題、および売上において不透明な外部環境が続く見通しをしており、従来公表値を据え置くこととしています。それでは2027年3月期上期実績についてご報告いたします。この表は連結損益の前年同期比較です。売上高は前年同期比372億円増加の5,429億円となりました。モビリティ事業が牽引し、全セグメントで増収となりましたが、為替が大きく影響しています。一方営業利益は前年同期比80億円減少の132億円となりました。為替については円安ドル高によるプラスの影響があったものの、円安元高によるコスト、コスト増加影響もあり、トータルで26億円のプラス影響にとどまっています。また減益の主な要因は、モビリティ事業のメモリー価格高騰、およびコンポーネント事業の民生市場向け製品の売上減少が大きく影響しています。事業セグメント別は後ほど詳細内容をご説明いたします。経常利益は138億円、親会社株主に帰属する純利益は29億円となりました。この中には政策保有株式の売却による特別利益で約60億円、また本日別途開示しました品質問題に関わる特別損失約89億円を当期の計上として含んでいます。この表はセグメント別の前年同期比との比較になります。コンポーネント事業が増収減益、センサー・コミュニケーション事業が増収増益、モビリティ事業が増収減益となりました。次ページ以降で営業利益およびセグメント別の詳細をご説明いたします。営業利益は前年同期の212億円から80億円減少し132億円となりました。減益要因としては、変動費および固定費の増加影響が主な内容となります。変動費はメモリーなどの価格高騰を中心に約83億円、固定費につきましては賃上げ等による労務費の増加、および設備投資に伴う償却費の増加が要因となりました。その他の31億円につきましては主に諸経費の増加となります。増益要因は為替の円安による26億円、操業度差異による53億円となります。こちらは主にコンポーネント事業のモバイル市場向け製品の在庫増加によるものとなっています。ここからは各事業セグメントの前年同期比較の状況についてご説明いたします。コンポーネント事業の売上高は1,976億円となり、前年同期比85億円の増加、営業利益は156億円となり、同21億円の減少となりました。増収となった要因は為替影響に加え、車載モバイル市場向けは検出スイッチやアクチュエーターなどが売上として堅調に推移したものとなります。減益となった主な要因としては、ゲーム向け製品の売上減少が想定よりも早まったことに加え、アクチュエーターにおいて元高コスト増の影響と見ています。また当初懸念していた地金価格高騰による影響は、価格転嫁による回収やその他対策を進める中で、上期での影響は期初想定に対し軽微な状況となりました。センサー・コミュニケーション事業の売上高は464億円で、前年同期比43億円の増加となりました。営業損失は12億円となり、前年同期から16億円改善しました。改善の主な要因は、デジタルキーの大型開発が終息し開発費負担が軽減したことに加え、引き続き堅調なモバイルフォトプリンターや光レンズなどの収益性の高い製品の売上が増加したことによります。一方で変動費においては購入部材の価格高騰影響も本事業で出ており、こちらが悪化要因となります。なお今後の成長領域に関しては継続して増産対応の投資を行い、光レンズの生産体制については国内2、国内2拠点化し、来年度より増産に寄与する計画としています。モビリティ事業の売上高は2,880億円で、前年同期比235億円の増加となりました。一方営業損失は15億円となり、前年同期から72億円悪化しました。増収の主因は北米を中心とした顧客の生産販売が計画以上に推移しております。一方営業利益につきましては期初よりご説明の通り、不採算製品の圧縮は計画的に進めてまいりましたが、メモリーの価格高騰に加え基板の供給および価格高騰課題もあり、変動費が増加し利益を押し下げました。固定費悪化は主に償却費となります。なお従来よりお話ししている通り、モビリティ事業の今期業績目標の達成は、これらの価格高騰に伴う顧客への価格転嫁交渉、および開発計画見直しにおける開発費や固定費の補償に関する費用回収が最重要となります。今下期でのこの回収を計画通り進め、収益確保を確実にしてまいります。なお昨年5月のIR Dayで発表しました第3次中期経営計画が折り返し時期となり、ここでもモビリティ事業における収益実力の改善状況についてポイントをご説明いたします。こちらは第2次中期、中期からのモビリティ事業における営業利益率の推移となります。ご覧の通り2023年以前は赤字が継続しておりました。この状況を変えるべく当時の中期計画を一旦中止し、ROEを重要視した経営にベクトルを変えました。その中でモビリティ事業においては2027年度で営業利益率5%をKGIと設定し、それを達成させるために不採算モデルの削減、および高、高付加価値製品のシフトとともに固定費の抑制を進めてまいりました。現時点この進捗としては不採算モデルは2023年15%から6%に抑制し、高付加価値製品は13%から18%に比率を上げております。その結果関税影響、メモリー価格高騰の影響も含めて営業利益率を改善しております。なおポートフォリオ委員会を今期より開始としましたが、この活動を通じて継続して稼げる事業に変える計画です。また固定費の抑制においては生産拠点の再編を中心に今後の施策として進めてまいります。以上のシナリオを通じてモビリティ事業の稼ぐ力を確実に改善させる計画です。なお次のページで高付加価値製品へのシフトにつき再度ご説明いたします。先ほどお話しした高付加価値製品へのシフトが今後の収益改善の重要な施策となりますが、どのようにして製品の高付加価値化が図れるかについていくつかのポイントがあります。ここでは売上拡大、収益性改善、固定費効率化の3つの視点でご説明いたします。まず売上の拡大については、顧客OEMと新車開発の初期段階から参画し、全体のビジネス規模やシステムコストを把握することで売上の確保を行います。収益性の改善につきましては、開発した製品をプラットフォーム化することで複数の顧客、複数の車種へ派生展開が可能となり、スケール拡大による変動費の抑制や開発効率の向上等、量産後のコスト管理を徹底することで収益性の改善を図ります。またソフトウェアアップデートでの機能追加により継続的な高付加価値の提供による持続的な利益率の維持向上を目指します。すでに最初のプラットフォームモデルは開発完了していますので、今後このプラットフォームモデルを活用しながら将来の売上を拡大し、高付加価値製品の割合を増やしてまいります。次に貸借対照表です。棚卸資産はコンポーネント事業での季節要因による在庫の積み上げで増加しております。また固定資産はモビリティ事業のソフトウェアおよびコンポーネント事業の設備投資を中心に増加しました。これらは当初計画に基づくものとなります。またすでに発表の通り、今期末、今期末までの300億円の自社株買いを進めており、自己資本が減少し自己資本比率が54.8%となりました。今後も自己資本比率50%を1つの目安とし、必要な成長投資を継続しつつ余剰資本の圧縮を含むバランスシートマネジメントを進め資本効率の向上を図ります。続きまして通期予想についてご説明申し上げます。こちらは通期計画達成に向けた重点リスクへの対応状況となります。まず初めに期初より課題となっていましたメモリー、地金、および基板などの部材価格上昇につきましては、期初200億円強の影響を見込んでおりましたが、この価格上昇は継続しております。本件への対応としてモビリティ事業の今期業績目標の達成に向け、これらの価格高騰に伴う顧客への価格転嫁交渉をこの下期で計画通り進め、収益確保を確実にしてまいります。なお地金の影響は期初よりも軽微な状況となっております。次に顧客OEM様の開発計画の見直しに伴う補償についても、当初計画通り下期での解消に向けて交渉を継続しています。また中東情勢、中東情勢に関しては資材価格や物流面への影響を注視していますが、現時点で業績に織り込むべき具体的な影響は発生しておらず、業績への影響は限定的と見ています。次に下期の事業別見通しのポイントについてご説明いたします。コンポーネント事業では第2四半期からのモバイル向け新製品の数量増加が上期後半の回復を支えました。一方下期はモバイル向け商品の第4四半期の季節的な需要減少、およびゲーム市場向け製品が弱含みとなっております。よって最新状況では売上高は上期よりも減少する見通しとなります。センサー・コミュニケーション事業ではポータブルフォトプリンター、光レンズ、ミリ波センサーなどの需要が堅調に推移しており、相対的に収益性の高い新製品の割合が増加し、下期の黒字化を計画しています。モビリティ事業では堅調な販売を基盤に下期の大幅な収益改善を想定しています。メモリーやプリント基板等の部材コスト上昇分の価格転嫁、顧客開発計画見直しに伴う補填、補償、および固定費の削減、不採算製品の圧縮、加えて新製品の市場投入が本格化し利益寄与となることを見込んでいます。以上の結果を踏まえて各セグメント別データを反映した業績予想と通期見通しに対する進捗についてご説明いたします。為替は1ドル当たり150円を想定レートとしており変更ありません。今回の業績予想は上期実績を反映し通期予想を据え置いたため、下期の数字を見直しています。コンポーネント事業では下期はモバイル向け製品の第4四半期の季節的な需要減、およびゲーム市場向け商品が弱含みとなり、1,800億円の規模を見込みます。営業利益につきましては上期から減少しておりますが、ゲーム機器向け商品の減少によるものです。センサー・コミュニケーション事業では上期同等の規模で営業利益17億円を見込みます。モビリティ事業では繰り返しになりますが先ほどご説明した改善施策を進め、通期190億円の営業利益を計画しております。引き続き為替動向、市場需要、部材価格および顧客の生産計画などの変化を注視しながら、収益確保と業績目標の達成に取り組んでまいります。資本政策の基本方針に基づく今上期で資本政策に関わる3つのポイントを並べております。先般発表しました上限300億円の自己株式の取得においては9月末時点で約80億円まで完了しています。また政策保有株式の売却につきましてはこちらも発表の通り、日本精機株式会社様の株式売却が完了し、60億円の特別利益を当期に計上しています。中間配当につきましては従来通り1株、1株当たり半期32円の配当を予定しております。以上で決算に関わる報告を終了いたします。続きまして、Vision 2035に向けた取り組みとして社長の泉よりご説明いただきます。
泉
初めに、中期経営計画2027で掲げた3つの主要施策について説明いたします。中期経営計画2027では、次の3つを中心施策として掲げています。1つ目は、不採算製品の縮小・撤退です。これは当初計画を前倒しして進捗しております。2つ目は、センサー領域への戦略投資です。本年下期から具体的な投資を本格化していきます。3つ目は、生産拠点の再編です。昨年度発表した国内車載拠点の集約は計画通り進んでいます。加えて今年度は中国での再編を進め、コスト競争力の強化と資本効率の改善につなげていきます。これらの施策を確実に実行することで、中期経営計画の最終年度である2027年度にROE 10%以上の達成を目指します。それでは、3つの施策の具体的な進捗について説明いたします。不採算製品の整理については、2023年度以降売上高に占める比率を段階的に引き下げてきました。2027年度には目標の4%まで縮小する計画ですが、撤退・縮小は当初計画を前倒しして進んでいます。加えて今期からキャビンドメインコントローラー含む新製品の立ち上がりが始まっており、高付加価値製品へのシフトを通じて事業・製品ポートフォリオの転換をさらに進めています。センサー領域の戦略投資については、需要が継続的に拡大しているポータブルフォトプリンターの生産能力をさらに増強します。またデータセンター向け光レンズ需要への対応に加え、これまで取り組んできた新製品開発を加速するため成長投資を本格化していきます。国内のコスト競争力強化と事業基盤の強靭化については、車載生産拠点の再編に加え国内3地域における拠点機能の整理、省人化、自動化、設備の標準化を着実に進めています。これにより固定費の削減抑制効果を確実に発揮させ、資本効率の向上につなげていきます。当社が展開するZINK方式と昇華型熱転写方式のポータブルフォトプリンターについては、IR Dayおよび第1四半期決算でも説明いたしましたが、コロナ禍後と想定を上回る好調な需要が続いています。スマートフォンやSNSの普及によって写真を撮る機会が増える一方、お気に入りの1枚をリアルな形で残し、その場で楽しみ共有するニーズも高まっています。ポータブルフォトプリンターは単なる印刷機器ではなく、デジタルとリアルをつなぐ体験型の商品として世界各地で利用が広がっています。ここ3年間は旺盛な需要に対して生産能力が不足する状況が続いていました。来期も力強い需要を見込んでいることから、追加の生産能力増強を進めていきます。こちらは5月のIR Dayでお示ししたVision 2035のロードマップについて現在の進捗をアップデートしたものです。データセンター向けのバイコニックレンズを含むガラスレンズ製品については、後ほど改めて説明いたします。現在当社のコア技術を最大限に生かせる領域でデータセンター向けの新製品の開発を進めており、量産検証に向けた初期投資も着実に実行しています。また2025年2月からはスピントロニクスを量子物理、物理の力で発展させる新材料トポロジカル反強磁性体、つまりミクロな量子効果を巨大な電気信号へ変換する巨視的量子現象を活用し、小型で世界最高水準の磁気分解能を目指す磁気センサーの開発を東京大学と進めています。同年には素子試作設備も導入し、試作・評価を開始いたしました。詳細は第4四半期決算の時期を目処にご説明したいと考えておりますが、本年下期には製品化を見据えた第2フェーズへ開発を加速するための投資を行います。5月のIR Dayではセンサー・コミュニケーション事業の売上高について、2027年度に1,000億、2030年度に1,500億円、2035年度に3,000億円を目指すことをお示ししておりました。2027年度の1,000億円は達成が視野に入ってきています。今回は2030年度に向けた新製品の成長と、2035年度における各領域の事業規模イメージをお示ししております。これらの実現に向けて戦略投資を継続するとともに、インオーガニック成長も選択肢に入れながら収益性と資本効率を重視して事業を推進していきます。こちらは当社の光レンズ事業の概要です。当社のコア技術の1つであるガラス非球面レンズは、これまで海底ケーブルや無線基地局間をつなぐ通信インフラ用途を中心に展開してきました。これらの市場は着実に伸長していますが、現時点ではプラガブル型が中心であり当社にとっての需要規模は限定的です。一方CPO向けは今期の売上高に占める規模はまだ小さいものの市場の立ち上がりが始まっています。今後はNPOやCPOを含む光電融合の進展に伴い光レンズ需要の拡大を見込んでいます。当社は生産能力の増強と国内2拠点目での生産体制構築を決定しており、需要拡大への対応力を高めていきます。将来的にはバイコニックレンズなどの新たな光学製品に加え、既存用途も含めて光関連事業で300億円規模を目指します。ご参考として当社の光学製品が採用される製品のイメージを掲載しています。バイコニックレンズは現在のプラガブル構造でも使用されていますが、NPO、CPOの双方で使用される光結合部品であり、GPUに近づき高密度化するほど高精度な光学設計、加工技術の重要性が高まります。最後にVision 2035のロードマップにおいて顧客評価中としている開発製品の一部を、2027年1月に米国ラスベガスで開催されるCES 2027の当社ブースに展示する予定です。私からの説明は以上です。ご清聴いただきありがとうございました。
Operator
それではただいまより、皆様からのご質問をお受けいたします。ご質問がある方は、Zoomの挙手機能をご利用ください。それでは、佐藤様、お願いいたします。
佐藤
モルガン・スタンレー証券の佐藤でございます。ご説明ありがとうございました。質問2点お願いします。まず1点目が、ええと、カメラアクチュエーター、あの、についてなんですけども、1Qはですね、QonQで売上30%減と、ええ、教えていただきましたけども、2Qが、ええ、QonQでどんなふうに変化したのか、で、3Qの見通しと、通期で、ええ、前年比で、ええ、どんな変化を見込んでらっしゃるのか、について教えてください。それが1点目でございます。
小平
はい、あの、そちらにつきましても小平より説明さ、いたします。あの、1Qのところで約450ぐらいのところの売上しかなかったんですけれども、この2Qのところでその在庫分、こちらのところがあの含めて全部これ捌かせることによって1,000億を超える数字まで一応回復しました。よってあの、先般よりお話ししてましたが、昨年に比較してちょっと2Qへのところにシフトがかかってましたが、上期のところだけ見れば前年同期に対してはプラスっていう形になっております。まずこれが1点目です。で、2つ目のところなんですけど、この下期3Q、4Q、こちらのところにつきましては、今お客様との間でそのフォアキャスト、こちらのところの協議をやってるところになります。よってあの、若干ですね、弱含みのところが少し想定されるますが、数字のところに対して申し上げることがちょっとできませんので、今現時点ではやはり少し弱含みというところかなというのが今のアクチュエーターの見込みになります。
佐藤
はい、どうもありがとうございます。えっと、2点目が材料コストの上昇の影響について教えていただきたいんですけど、えっと、7月時点だとメモリーが約200億弱、地金が40億円、それ以外に、あの、基板の価格上昇もあると、で、いうことだったんですけど、その、価格転嫁とかコスト削減含めて、今どんな影響を通期で見てらっしゃるのか教えてください。
小平
はい、あの、私の、あ、そちらも私からご説明します。あの、前回7月31日のところで私、あの、メモリーの方につきましては期初160を想定してましたが、それよりも160からちょっとさらに上がって200ぐらいのレンジの中に入り、よって予定160から200という数字を確かお話ししたと思います。で、そちらのところにつきましては、そのママが継続してるという状態です。であと、地金のところについて約40億ぐらいというお話をしました。で、特にこちらコンポーネント事業側に利くんですけども、実際この地金のところにつきましては価格も上がりましたが、我々としてはあの、お客様への価格転嫁、またその他スクラップでの売却も含めまして、業績影響的には地金の方はほぼほぼないというのが今の状態です。一方ですね、一番最後にお話しされた基板、こちら側でプリント基板がですね、非常に実は悪化しているというのが実態です。私7月末で30億という数字をお話ししてましたが、今30億は多分ボトムになる。合わせて供給問題に今引っかかってるという状態ですので、今どちらかというと基板については価格もありますが供給の方を最優先にしてると、いう状況になります。よってですね、あの、これを整理しますとメモリーと基板ですけどやはり影響大きいのは、このモビリティ事業、こちらになりますが、こちらのメモリーのところにつきまして私は約75%ぐらいは打ち返したいとお話をしておりましたが、ここについては、まあ190億の営業利益を目指すにはやはり80%を超えるところの価格のところは、お客様への価格転嫁をしなくてはいかん。一方基板につきましては供給のところをまず最優先にして、対応する中にあってこちらも同様のところをやはり価格転嫁で持っていくというようなシナリオで考えております。よってあの、なかなかこの基板については80だ60だ、まあ、まだまだ十分言えないところはありますけれども、今の最新状況としてはそういう形になります。
佐藤
ありがとうございます。そうすると、その、材料コストの影響額というのが、ええ、ネットネットでいくらぐらいというふうに、今、見てらっしゃいますか?
小平
あの、モビリティ事業のところでいきますと、やはり元々のメモリーと基板のところの影響っていうのが、やはり何にもなかった時と比較すれば、やはり40億、50、ここら辺のところがやはり影響はしてくるというふうに見ます。よってですね、あの、先ほど私、はい。あの、途中でモビリティ事業のところの今収益のところに対しての説明を2.6%、3.5%という数字をお話ししましたが、ま、仮の話なんですけども、これがもしタラレバで申し訳ありませんがなかった時は、もう少し上振れは当然するというふうに試算しております。
佐藤
はい、ありがとうございます。えっと、モビリティ以外ですと、あまりこの、ええ、素材価格の影響はないというふうに考えてよろしい...
小平
いや、ございますね。センサー・コミュニケーション事業でこちらのところでやはり基板、やはり使ってる事業ございます。ですからこちらのほうも影響がございますが、これはモビリティ事業同様に価格転嫁しますが、こちらについてこの2桁の億までのところまでには影響はないという形になります。
佐藤
えっと、あ、ありがとうございます。あの、コンポーネントについてはあまり影響ないという理解でよろしいでしょうか?
小平
そうですね、コンポーネントは地金と元々フォルムズのところでの混同剤、あと現場のところの化学薬品というリスク見てましたが、こちらは今のところ軽微な状態ですので、大きな影響はございません。
佐藤
はい、どうもありがとうございました。
Operator
それでは、高山様、お願いいたします。
高山
あ、どうもありがとうございます。よろしくお願いします。ええと、最初に、あの、モビリティのところの上期の利益、まあ損、損失-15から、ええ、下期205っていう、この利益の、あの、中身ですかね?上がる。これをもう少しそのコスト、ええ、ね、打ち返しの部分、あと補償の部分、まあ売上ほとんど横ばいなので、そこはあんまりないのかもしれないですけど、もう少しこの上期下期のこの変化の中身を金額的にブレークしていただけるとありがたいです。よろしくお願いします。
小平
はい、あの、そちらも私の方からご回答させてもらいます。メモリーのところなんですけども、あの、やはりこちらのところに対しては200近いやはり価格上がる中にあって約75%ぐらい、ここら辺のところをやはり取りに行きますので、140から150ぐらいのところはやはり上げるっていうことが、の試算でやっております。合わせてですね、あの、先ほどあの、開発モデルが終息したことによって、その開発モデルの開発費、固定費、あ、固定資産、こちらのところに対する補償のところが、やはり20億ぐらいのところをやはり見込んでます。で、こちらについては全額ということで考えてます。あとは合わせて付加価値を上げる商品のところがこれから立ち上がってきます。で、そちらのところの立ち上げのところで約15億ぐらいのプラスのところを進めます。並行してですね、今現時点で不採算のところが約6%までいきましたが、引き続きこれ下げることによって、こちらを約10億、こちらの改善を進めることと、あとはこれ添付資料にありますけれども、開発費のところに対しての回収、こちらのところも進めることによって、トータルでこちらは上げることで205億、で、通期で190という数字を今見通しております。
高山
なるほど。これはかなり確実性の高い話に、まあ期初の段階から中間まできてなってきてるのかっていうと、いかがでしょうか?まあ、結構4Qより、はい。
小平
そうです、あのですね、まずですね、タイミング的にいくと4Qよりになるのが、やはり、なってしまいます。で、ただし、今の価格転嫁の進捗のところにつきましては、すでに役員クラスまでのところの協議まで入っております。で、そこの協議のところで確実に獲りに行くところまで大体踏み込めていきますので、こちらのところはそのレイヤーで確実にその価格転嫁のところは、やはり計画通り進めたいと、いうふうに進めております。
高山
なるほど、ありがとうございます。えっと、あと大きな2つ目で、またこれもちょっと数字の今期の組み立てなんですけど、あの、年間で言うと、まあ売上はちょっとコンポーネント、モビリティの入り組んで変わってますけど、ほぼほぼ、あの、営業利益もセグメント変わらず485という数字ですが、ええと、多分その中身の増減的な部分で言うと、コスト部分がより期初よりも上がったり、また一方で売上、ええ、モビリティが上がったり、一方で、まあコンポーネント下がったり、こう、試算、増減分析的には若干こう、あの、プラスマイナスが入り組んでるのかなと思うんですけど、そういう表現で、ええ、結果的に変わらなかったっていうような話、できますでしょうか?はい。
小平
はい、あのですね、やはりコンポーネント事業なんですけども、こちらのところが当初期初より比較して、ゲーム系のところがちょっと弱含みが強いです。で、こちらの製品は我々で言うと非常に利益頭の商品だったものがここに落ちてますから、ちょっとここの落ちのところが売上とかが、やはり押しますとやはり、営業利益率でいきますと、上期が7.9%だったコンポーネントが6.9%まで落ちるというのは、ここら辺のところが大きな影響になっております。で、一方アクチュエーターがですね、あまりこの詳細をお話しできませんが、やはりここのとこ弱含みの懸念がやっぱりございます。よって、その部分がこれから、まあお客様との協議にはなるんですけども、その中でやはり売上規模が落ちるっていうリスクがございます。ただ、一方でコンポーネント事業側のところもその売上が落ちることによって利益率が落ちるって、これでいいということはございませんので、並行して今固定費が、こちらのところをやはり海外中心にしてどうやって削減するかとかいうところをやることによって、こちらの営業利益率重視にして確保していくというのが大きなところになります。あとセンサー・コミュニケーションもですね、こちらが実は売上が下がってるにもかかわらず営業利益が上がってるっていうとこ、こちらは元々こちらもソニー・ホンダさんのところの回収もここで数億ぐらい実は商品あるんですね。それの回収がこの中に含まれますし、デジタルキーというのは今日お話ししてませんけど、こちらの開発費が実は下期に入ってくると、いう計画がございます。よって、その通常の変動費、固定費の改善というところも継続してやるにせよ、そちらの開発費の回収等が計画通りくるというのがございますので、ま、センサー・コミュニケーションは下期のところで確実に利益出して通期黒字と、いうふうに算出しております。
高山
なるほど。わかりました。あの、そうですね。で、一応あれですかね、今期そうすると、まあ今聞いてると、あの、単に差し引きで上期下期やったというよりは、一回一つ一つ、ええ、あの、下期を見て、結果的に年間セグメント利益変わらなかったというふうになるので、あんまりこう、伸び代というか、バッファみたいなあんまりないっていう感じなんですかね?
小平
伸び代がないと言われるとですね、そうですって言ってしまっても元も子もないんですけども、ちょっと売上がこれ、この弱含みすぎ、いつも我々っていうのはどちらかというと、少しコンサバ的な数字出してるの、当然ながら売上の方が伸びればそれに追従した形で利益出したいですし、ただ当然落ちた時にはっていうになりますから、いずれにしても我々としては今期のところのこの485という数字はマストの中でちょっと進めさせていただきたいと思います。はい。
高山
あ、はい、ありがとうございます。はい。あ、ありがとうございます。
Operator
はい、ありがとうございました。そのほか、ご質問あられる方いらっしゃいますでしょうか?それでは、後藤様、お願いいたします。
後藤
あ、みずほ証券の後藤ですが、聞こえますでしょうか?
Operator
はい、聞こえております。
後藤
あ、はい、ご説明ありがとうございました。えっと、じゃあ、2つお願いしたいと思います。あの、1つあの、モビリティのところなんですけれども、あの、そのホンダさんと日産さんのシステム統合の話が確か9月頃にお話が出ていたかと思います。で、まあ両者間で、あの、まあ協業できるところはやっていこうというお話だったと思うんですけれども、まあこのお話の中でですね、御社のモビリティ事業への、まあ影響として、まあ予想されること、ええと、まあプラス側でもマイナス側、まあ共になんですけれども、現時点で、あの、まあ予想されるものがあれば教えてくださいというのが1点目であります。はい、まずお願いします。
泉
はい、それではそちらの方に関しては私泉の方から回答させていただきますけれども。まあ現時点でですね、この、まあ特にホンダ様、そして日産様のところで、ま、自動運転の部分のところに、含めてですね、協業していくというお話がございました。まあ、私どものところでですね、まだ直接的な影響っていう言ったところに関してはですね、予測が非常に難しい部分がございます。まあ当社に関してはですね、このADAS関連っていう言ったところの事業のところに関してはですね、比重のところはかなりセンサーとか、センサー・コミュニケーションレベルの製品ですので、まあその部分のところの枠組みっていう言ったところには直接的には関係してないといったところがありますが、まあその、我々としてはまあこの辺がどのようにスキームが作られてるかっていうのは注視しているというところで、ありまして、まあ、今明言できるようなところはございません。
後藤
あ、はい。わかりました。まあ両者間におけるその、何というか、どこまでやるかとか、そういうお話が進んでくれば、あの、もう少し明らかになってくるということで、まあ現時点では今のところ特にはないという感じですかね?
泉
はい。
後藤
わかりました。ありがとうございます。あとあの、光レンズのところで、今回あの2027年10月から、ええと、生産寄与という形で体制強化という話がありました。で、この話の中で当然2027年10月から始まるので、その先のエット需要のことがいろいろと、こう、お客様とお話が進んでるんだということだと思うんですけれども、今その段階にとどういう、こう、御社に対するニーズと言うんでしょうか、あの、役割を担ってほしいというニーズがきてらっしゃるものなんでしょうか?先ほどいくつかあの製品分野挙げていただきましたけれども、あの、どういうところを中心に、まあ、これから、ええ、売上上がってきそうなのかというところ、まあ可能な範囲で教えていただけないでしょうか?
泉
はい。ええと、そちらの方もあの私泉の方からあの説明させていただきますけれども、まあ今あの出ておりますところの部分のところの、この青の、あ、青色の部分が寄与分っていうことで、まあこれほとんどですね、この、バイコニックレンズで、まあ我々の中で、ある程度見えてるレベルのもの以上のものは記載しておりません。ただあの資料の部分のところ等でですね、ええ、次のページになるんですけれども、あの、製品の部分のところですね、このバイコニ、バイコニックレンズ以外のところでこのCPOっていう言ったところになりますと、このV、あのミラーですとか、ええ、マルチレンズアレイ、ええ、こういった部分のところの、部分もですね、現在あの量産に向けて開発を進めており、まあこの部分のところが、さらに、あの、今後、このCPO化っていう言ったところが進んでいくとですね、ええ、まあ、当然、その部分のところの、事業、あの、事業分が上乗せされるというふうに考えておりますので、まあ今、あのお出ししてる部分のところは我々がある程度把握してるレベルの、部分であって、それ以上の部分のところを受け入れられる生産能力っていう言ったところに関しては準備をしてると、そういうような段階でございます。
後藤
あ、はい、わかりました。先ほどのグラフの青いところはCPOっていう表現だったと思うんですけれども、あ、そうですよね?で、それはその次の26ページの右側の上段2つにあるようなアプリケーションが中心っていうことですかね?
泉
そうですね。ここ、直近の、まあ、27、26年、27年、28年のところっていうのは、まあこのバイコニックレンズのところが中心になりますが、まあそれ以降の部分のところで、まあ、今、まさにこの真ん中に出ておりますミラーですとか、まあレンズアレイというのは、これは一緒に使われるような形になりますけれども、そういった用途がございますので、まあ我々としてはここに上乗せしてこれるのではないかというふうな、ところの期待はしております。
後藤
はい、わかりました。ありがとうございます。
Operator
はい、ありがとうございました。そのほか、ご質問あられる方いらっしゃいますでしょうか?それでは、秋月様、お願いいたします。
秋月
野村證券の秋月ですけれども。今のバイコニックレンズのところで追加でお願いしたいんですけれども、NPOのその可能性というのは、御社からもう見えてらっしゃるんでしょうか?結構Co-Packagedから対応が強いと思うんですけれども、もし差し支えない範囲で。
泉
はい。あ、それでは、あの、私泉の方から、あの、答えさせていただきますけれども。今現時点においてはこのCPO、NPOのところに関しては、あの、多様な、あの、ソリューションのところが開発が進んでおります。まあ、当社においてはですね、まあ複数の顧客が、また異なるソリューションをやってるという中で、やはりどちらのニーズもある。まあ、あの、段階的に言えば通常、あの、NPO、CPOっていう順番だとは思うんですけれども、やはりあの、当社の、あの、直接的な顧客におけるですね、その事業領域の部分のところの関係からですね、両方、あの、両方のニーズがあると、考えておりますし、両方、事業化されるというふうに我々としては見ております。
秋月
ありがとうございます。あと、2点目が、開発費の補償のところを教え、教えていただきたいんですけれども、ええと、確か期初は、あの、10億円台の後半っていうお話があったかと思うんですけれども、先ほど小平さん、あの、20から30億っていう数字をおっしゃられておりまして、あの、まあ、ちょっとそこの差異というのを教えていただけないでしょうか?
小平
はい。当初我々60、数10億出るというふうな試算をしておりました。おっしゃる通りです。で、私先ほど約20から30のところに対してるっていうお話をしました。で、ここはですね、実はこちらPLと、あの、これ経理的な話になりますけれども、業績的なインパクトの方のところと、あと立替金でやってる部分が2つございまして、バランスシート側に効く部分と、あと業績に効く部分っていうことが実は峻別されない中で最初お話ししておりました。一方、ここに来て、ちょっと我々のところでも最初の精査ができてなかったんですけれども、PL、業績に影響を与えるところの開発費の回収、こちらのところの金額の方が約20億から30の間というところになったというのが今の最新状態になります。よって私は、あの、先ほど、あの、下期、通期のところで、19、205と190という数字のところの試算につきましては、あの、先ほどの最新の状態の内容で開発費の回収のお話をしたというのがになります。
秋月
その差異というのは来期以降にプラスで出てくるっていう考えでいいんですか?
小平
いや、そこはちょっと少々お待ちください。あ、あの、来期以降のところについてはですね、モビリティ側のところの償却費、こちらのところに一応効いてくるというふうに試算しております。
秋月
あ、それが減るってことですね?
小平
はい。はい。
秋月
はい、わかりました。ありがとうございます。
Operator
そのほか、ご質問あられる方いらっしゃいますでしょうか?よろしいでしょうか?ありがとうございます。ご質問がなさそうですね。それでは、以上を持ちまして、アルプスアルパイン株式会社2027年3月期第2四半期決算説明会を終了いたします。本日はご参加いただきまして、誠にありがとうございました。
泉
ありがとうございました。
小平
ありがとうございました。