Chiyoda Corp.
Q2 FY2027 · Earnings Call TranscriptNovember 4, 2026
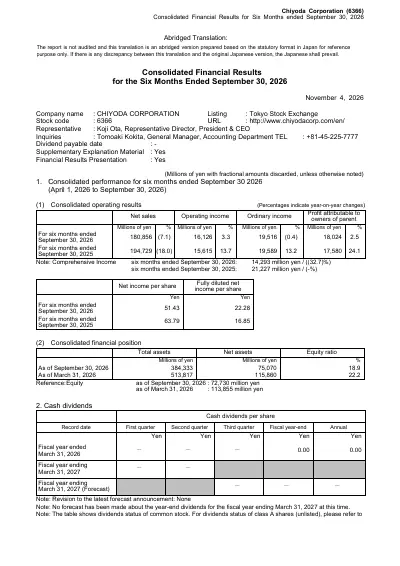
本日は決算説明会にご参加いただき誠にありがとうございます。2027年3月期第2四半期決算の概要について、資料に沿ってご説明いたします。それではまず2ページ、1.ハイライトをご覧ください。 1点目は業績についてです。海外大型案件の進捗に伴う影響を国内案件が補完し、実力ベースで増益を確保いたしました。完成工事総利益率も収益性改善により上昇いたしました。また、純利益は一過性要因もあり、前年同期比で増益となりました。
2点目は今年度の見通しについてです。エネルギー分野案件における想定以上の進捗や稼働率の改善、地政学リスク影響の低下を反映し、通期業績予想を上方修正いたしました。 3点目は受注に関してです。受注計画は変わらず下期を中心とした受注を見込んでおります。通期目標である3,000億円達成に向けて国内外で案件形成を着実に進めてまいります。
続きまして3ページ、2.損益計算書をご覧ください。今年度第2四半期累計の実績を表の濃い水色の列で、前年同期比の増減をその右側にお示ししております。本日修正した通期予想は右から数えて3列目。通期予想に対する進捗率をその右側にお示ししております。なお、修正前の通期予想につきましては右端にグレーでお示ししております。 当第2四半期の完成工事高は1,809億円と前年同期に対して139億円の減収となりました。これは主要案件の進捗に伴うものでございます。一方で利益面では主に極大案件における利益の増加と利益率改善により、完成工事総利益、営業利益、純利益において増益を確保いたしました。なお、ページ左下にお示ししている通り、完成工事総利益の分野別の内訳はエネルギー分野が171億円、地球環境分野が80億円となっております。
次に、バランスシートをご説明差し上げます。4ページののスライドをご覧ください。左の表の一番下、総資産は前年度比1,295億円減少し、3,843億円となりました。自己資本は6月の優先株償還で第1四半期では641億円まで減少しましたが、着実な利益の積み上げによりまして727億円まで改善しております。 次に、本日適時開示いたしました通期業績予想の上方修正につき、ご説明差し上げます。5ページのスライドをご覧ください。
はい。上期実績および直近の業績動向を踏まえ、今年度業績予想を情報修正いたしました。売上高につきましては、前回予想から600億円引き上げの4,000億円。完成工事総利益は165億円引き上げの460億円となり、以下同様にすべての利益において引き上げとなりました。 続きまして6ページ、5.受注高・受注残高をご覧ください。受注高は1,076億円ですが、先ほどご説明した通り今年度は下期を中心に主要案件の受注を見込んでおります。受注残高の主要案件はスライドの表をご覧ください。
7ページ以降はアペンディックスとして、完成工事高、受注高、受注残高の内訳および業績推移に関する資料を掲載しておりますのでご覧ください。以上で決算概要の説明を終わります。
え、社長の太田です。え、続きまして、え、経営現況報告について資料に沿ってご説明します。 まず、中東情勢の当社事業への影響と対応状況についてご説明します。スライドの3ページ目をご覧ください。
中東情勢につきましては皆様からお問い合わせを多くいただいていることから、今回も状況をご報告いたします。当社は現在も中東地域で複数のプロジェクトを遂行しております。主要案件につい、ついては引き続き建設工事を継続しており、現時点で業績への影響は限定的です。一部では輸送ルートの制約に伴い、調達対応を見直しているケースもありますが、プロジェクト全体としては概ね計画に沿って進捗しております。 当社としては、現地の情勢やサプライチェーンの動向を継続的にモニタリングしながら、必要な対策を適時に講じる姿勢を、え、維持しています。
え、引き続き、安全を最優先としながらリスク管理を徹底し、各プロジェクトを着実に遂行してまいります。 続きまして、経営計画2025の進捗状況についてご説明します。5ページ目をご覧ください。
5つの重点取り組みすべてにおいて概ね計画に沿った取り組みが実施されています。ここからは主な進捗についてご説明します。 まず、海外プロジェクト取り組み改革及び国内プロジェクトの収益拡大に関連して、受注パイプラインの状況をご説明します。6ページをご覧ください。
受注残高の減少とそれを補う今後の案件形成の状況について、皆様より多くのご質問をいただいています。当社では、EPCの前段階であるFSあるいはFEEDを通じて顧客との関係を構築し、その後のEPC受注につなげていくことが重要な案件形成プロセスの一つとなってます。 このスライドは、従来のEPC受注を想定したFS、FEEDに関する現在の案件状況を分野別、段階別にお示ししたものです。特にご注目いただきたいのは、単なる検討段階の案件だけではなく、FEEDまで進展した案件やFEEDを完了した案件へと着実に進んでいる点です。また、分野別に見ると従来のオイル&ガスに加え、CCS、水素・アンモニア、SAF、e-fuel、電力関連など幅広い分野で案件形成が進んでいることがおわかりいただけると思います。個別案件に関する詳細は申し上げられませんが、将来のEPC受注に向けたパイプラインは着実に広がっていると考えております。
こうした将来の案件形成に加え、当社グループでは足元の収益基盤の強化も着実に進めています。その一例として、国内事業を担うグループ会社、千代田エクスワン・エンジニアリングの事業戦略についてご紹介します。7ページをご覧ください。 現在、千代田エクスワン・エンジニアリングは、メンテナンス事業やライフサイエンス事業を安定的な事業基盤としています。左下のグラフの通り、受注高、完工高は着実に増加しており、当社グループの国内事業拡大に寄与しています。その中でも、受注高の約6割を占めるメンテナンス事業は、既存顧客との長年の関係を基盤としており、安定的な収益源となっています。また、ライフサイエンス分野においても、医薬品生産設備などの案件を継続的に受注しており、事業基盤の強化が進んでいます。
こうした既存事業で培った顧客基盤やエンジニアリング力を活かし、GX、脱炭素関連、先端素材、新たなオペレーション&メンテナンス領域など成長分野への展開も進めています。足元では医薬品生産プラントや機能性材料関連設備などの案件にも取り組んでおります。 一方で、当社グループでは収益基盤の多様化に向けて事業共創の拡充に向けた取り組みも進めています。8ページでは、事業共創の拡充の具体例としてMPS、生体模倣システム領域参入についてご説明します。
サイエンス分野では、新たな治療手段が広がる一方で、医薬品の有効性や安全性をより早く、より正確に評価する技術が求められています。また、動物実験を代替する評価技術への関心も世界的に広がっています。こうした中で、次世代の創薬を支える技術として期待されているのがMPSです。 MPSは、ヒト由来の細胞と流体技術を組み合わせ、生体内の環境を再現する評価基盤です。医薬品の有効性や安全性をよりヒトに近い環境で評価できることが期待されています。
当社は東京応化工業と連携し、このMPS領域に参入します。東京応化工業が持つ微細加工技術とMPSデバイスの開発力に加え、当社が持つ細胞培養の知見、開発支援機能、エンジニアリング力を組み合わせることで、従来のEPCにとどまらない価値提供を実現し、新たな成長機会の創出につなげていきます。 ここまでは経営計画2025の進捗状況についてご説明いたしました。
続いて足元における遂行中案件の状況についてご説明します。10ページ目をご覧ください。 こちらは国内外において現在遂行中の主要案件の状況を示したスライドです。左側には主要遂行中案件を掲載しております。既存案件については、前回決算時から大きな変化はなく概ね計画に沿って遂行しています。一方、26年度第1半、第1四半期に受注した国内の医薬品製造工場案件や、第2四半期に進展した中近東のLNG・ガス関連案件など、新たな案件も加わっています。
その上でご注目いただきたいのは、受注残高構成の変化です。右側のグラフは、当第2四半期末および前年度の第2四半期末の受注残高を案件規模別に比較したものです。受注全体、受注残高全体の構成を見ると500億円以下の案件が着実に増加し、その比率は33%から46%へ上昇しています。これは大型案件への集中度が低下し、小中規模案件の積み上げが進んでいることを示しており、ポートフォリオ転換が進んでいることがお分かりいただけると思います。 今後も多様な案件を積み上げることで収益安定化と多様化の実現を図っていきます。
続いて12ページ、受注の状況をご覧ください。2026年度は国内外の案件をバランスよく積み上げ、連結受注高3,000億円を目指します。なお、受注高予想における内訳については、期初に発表した内容から変更がございます。ま、具体的には海外500億円、え、国内2,500億円としていた内訳を、海外1,500億円、国内1,500億円に変更しています。受注残高につきましては、主要案件が終盤を迎えるため減少傾向ですが、中計期間の受注高目標を着実に達成することで、平均6,000億円の水準に戻すことを目指しています。 続いて今後の受注ターゲットに関しては13ページにてご説明します。このスライドでは2027年度までの3カ年の受注計画、9,500億円達成に向け、2025年度実績の2,980億円を除いた残り約6,500億、億円を達成するためのターゲット案件を掲載しています。国内では需要が旺盛であるSAFやCCSといった脱炭素、先端素材、医薬品関連案件の受注を引き続き追求していく方針です。一方海外では、オイル&ガス案件を中心に複数案件の受注に向けた取り組みを進めていきます。引き続き案件形成を受注に着実につなげ、受注計画の達成を目指します。
最後に、A種優先株式の償還状況についてご説明いたします。15ページをご覧ください。 今年6月、A種優先株式の63.1%を551億円で取得し、同日付で消却をいたしました。残る36.9%については、2027年3月期、2028年3月期の決算時点における分配可能額を当て全株の取得・消却を目指します。今後の方針としてはこれまでの発表内容から変更はなく、A種優先株式の取得・消却の完了を優先します。その後復配とプライム市場への上場を目指します。
引き続き事業環境の変化に適切に対応しながら、リスク管理を徹底し遂行中案件を着実に遂行します。あわせて新たな受注と成長機会を獲得し、更なる財務基盤の強化に取り組んでいきます。え、以上で説明を終わらせていただきます。