Equinor ASA
Q3 FY2026 · Earnings Call TranscriptOctober 28, 2026
Sissel Rinde
God morgen og velkommen til Equinor sin fremleggelse av tredje kvartal. Jeg heter Sissel Rinde og informasjonsdirektør.
En liten sikkerhetsbrif før dere går, så skal vi gå ut samme vei som vi kom inn. Og vi flere her som skal geleide dere ut, og så når vi kommer ut på plassen, så sprer vi oss og venter på beskjed om å komme tilbake.
Men det ikke planlagt noen alarmer i dag, så vi regner med at dette skal gå fint. Etter konsernsjefens presentasjon så vil det være anledning til å stille spørsmål i plenum, og da vil jeg be dere om å holde inne den knappen på mikrofonen sånn at også de som følger oss digitalt hører spørsmålene.
Etterpå så vil det være tid til noen separate intervjuer, og vi har som vanlig tilgjengelig også vår finansdirektør Torgrim Reitan i tillegg til Anders Opedal. Til deg, Anders.
Anders Opedal
Flott. Tusen takk skal du ha, Sissel, og god morgen alle sammen.
Det godt å se dere igjen på en så flott høstdag som vi har her i Oslo i dag. De siste ukene og månedene har diskusjonen rundt vår bransje vært preget av hvordan et stramt marked skaper høye priser og konsekvensene det får for folk og for virksomheter.
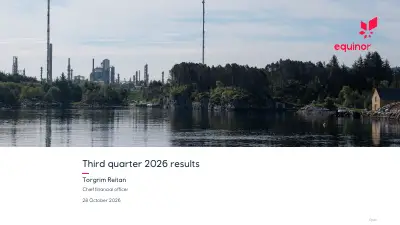
På bildet bak meg så ser dere raffineriet vårt på Mongstad. Og de siste månedene en påminnelse om hvor viktig produksjon på anlegg som Mongstad for Norge og for verden.
I tredje kvartal har Mongstad levert stabilt og godt, og dette et resultat av langsiktig arbeid for sikker og effektiv drift og svært god innsats fra folkene våres. Den ekstraordinære markedssituasjonen bidrar også til høye raffineringsmarginer.
Til sammen så har dette gitt rekordresultater for Mongstad, faktisk all-time high. Markedet for tiden preget av stramme forsyningskjeder.
Europeiske gasspriser tre ganger høyere nå enn ved starten av året, og oljeprisen har også svingt på svært høye nivå. Globale oljelagre de reduseres, og europeiske gasslagre nå på 75% fyllingsgrad.
Det laveste på denne tiden av året siden 2011. Dette et uttrykk for et marked drevet av geopolitiske hendelser.
Som Europas største energileverandør vårt fokus sikker og stabil drift. Vi skal sørge for at virksomheten robust, slik at vi kan fortsette å skape verdi både ved høye og lave priser.
Tredje kvartal var et kvartal med god produksjon, høye priser og milepæler som viser at vi leverer på strategien vår. I august så signerte vi en avtale om å kjøpe en andel av Lackawanna Energy Center i Pennsylvania.
Og dette et godt eksempel på hva vi mener med integrated power. Vi har over flere år bygd opp en omfattende gassposisjon i de nordøstlige USA.
Marcellus vårt største gassfelt målt i produksjon. Vi har tradere i Stamford som kjenner markedet for gass og kraft i regionen svært godt.
På sikt så ser vi potensialet for å koble kraftproduksjon som Lackawanna tettere på trading og gassposisjonen vår, og slik skape enda mer verdi i et svært attraktivt kraftmarked. I kvartalet så har Bay du Nord-prosjektet i Canada blitt modnet videre, og Shell kom inn på eiersiden for rett over to uker siden.
Vi godt fornøyd med å få inn en god partner, og det viser at prosjektet attraktivt. Planen fortsatt å ta investeringsbeslutning tidlig neste år.
Vi har i dette kvartalet også lagt flere byggesteiner for framtidig leiting. Vi har vært med på to funn i Angola, og nylig blitt tildelt mer leteareal både der og i Brasil.
Vi har gått inn i en letelisens i Namibia sammen med Chevron, og vi har inngått et spennende leitesamarbeid med Aker BP og Vår Energi på norsk sokkel. Vi tror det potensiale for flere store funn.
Hensikten med dette samarbeidet å dele risiko og gjøre funn som kan danne grunnlaget for nye, selvstendige utbygginger. Ambisjonen å modne og teste opp til 25 prospekter de neste 4 til 5 årene.
Samtidig så norsk sokkel moden. Produksjonen vil etter hvert falle naturlig.
Det derfor også viktig å få tilgang til nytt areal og fylle på med ressurser for å møte etterspørselen fra kundene våre. Dette viktig for framtiden, og noe vi håper petroleums meldingen vil legge til rette for.
Vi leverer en produksjonsøkning på 2% i kvartalet, og har økt produksjonen nesten 5% til nå i år sammenlignet med samme periode i fjor. Dette resultater av godt arbeid på tvers av hele organisasjonen med leiting, boring, utbygginger og stabil drift.
Vi øker derfor guidingen for året under ett fra 3 til rundt 4% produksjonsvekst. Høye priser og stabil produksjon gir et godt justert driftsresultat på 12,4 milliarder dollar, og en kontantstrøm fra driften etter skatt på 8,1 milliarder dollar.
Kapitaldistribusjon ligger fast, og jeg kommer tilbake til dette senere i presentasjonen. Jeg vil først snakke om sikkerhet.
Den langsiktige sikkerhetstrenden ligger relativt stabilt fra andre til tredje kvartal. Men ser en på tallene for de siste 12 månedene, ser vi oppgang sammenlignet med 2025.
Frekvensen for alvorlige hendelser og personskader for tredje kvartal ble 0,26, sammenlignet med 0,25 i andre kvartal. Samme tall for personskader 3,1, opp fra 2,8 i andre kvartal.
Vi har hatt en økning i olje- og gasslekkasjer, men ikke hatt hendelser med storulykkepotensiale i kvartalet. Men som tallene viser, det dessverre fortsatt folk som blir skadet på jobb for Equinor.
Vi må fortsette å jobbe nøye og strukturert med helse, miljø og sikkerhet, slik at alle som på jobb for Equinor kommer trygt hjem hver eneste dag. 2026 har vært et godt år for olje- og gassproduksjon, drevet av flere nye felt som har kommet i produksjon de siste årene.
Castberg, Verdande, Halten Øst, Adura-porteføljen og Bacalhau i Brasil, for å nevne noen. Bacalhau-prosjektet vårt i Brasil produserer nå på platå, og det en god milepæl.
I dette kvartalet ligger produksjonen på norsk sokkel på samme høye nivå som i fjor. Bak tallene så ligger det hardt arbeid.
Nye felt har lagt til 70 000 fat per dag, som kompenserer for naturlig nedgang i produksjon. I tillegg har vi hatt gode planlagte revisjonsstanser.
Dette nødvendig vedlikeholdsarbeid, som i hovedsak har gått som planlagt, og dermed bidrar til god og stabil produksjon. Godt arbeid på Johan Sverdrup gjør at produksjonen holder seg høyere enn det vi hadde forventet i begynnelsen av året.
Internasjonalt øker produksjonen med 5%. Her bidrar spesielt Bacalhau, som jeg nevnte, og Adura positivt, som kompenserer for nedsalget av Peregrino og Argentina.
Det kompenserer også for noe lavere produksjon i USA på grunn av en planlagt revisjonsstans. Fornybarproduksjonen øker også med rundt 26% sammenlignet med samme kvartal i fjor.
Og her det særlig Dogger Bank som bidrar. Empire Wind rundt 80% ferdig.
Mesteparten av det gjenværende arbeidet installasjoner av turbiner. Som forventet og startet tidlig i 2027.
Dette et par måneder senere enn forventet og gir produksjonsstart i første halvdel av neste år. Empire Wind vil bidra til produksjonstallene etter hvert som turbinene blir installert, og totalnivå for investeringer og ITC-utbetalinger fortsatt som tidligere kommunisert.
Vi rapporterer om et justert driftsresultat på 12,4 milliarder dollar. Dette nesten dobbelt av samme periode i fjor.
Høye priser har bidratt godt i kvartalet. Mens priser sykliske, god og stabil drift grunnlaget for sterke resultater over tid.
Og her har vi levert godt. MMP har spesielt gode resultater.
Dette på grunn av god drift og høye raffineringsmarginer på Mongstad, og også på grunn av gode resultater i LNG-virksomheten. Kraftsegmentet nær null dette kvartalet.
Resultatene har blitt betydelig forbedret de siste årene, drevet av høyere fornybarproduksjon, reduserte kostnader og sterkere krafttrading. Det regnskapsmessige resultatet påvirket av nedskrivninger på Statfjord, og dette blir delvis motvirket av reversering av tidligere nedskrivninger på Martin Linge.
Vi jobber godt med kostnadsreduksjon, men ligger noe bak ambisjonen om 10% reduksjon i 2026. Dette skyldes i hovedsak faktorer utenfor vår kontroll, som valutaeffekter og høyere energipriser.
Prisene gir høyere utgifter, men også høyere inntekter for oss. Fokus på kostnader avgjørende for framtidig konkurransekraft, også i perioder med høyere priser for det vi produserer.
Vi jobber derfor strukturert videre med å redusere kostnadene på tvers av hele virksomheten. Kontantstrøm fra driften for tredje kvartal ble 8,1 milliarder dollar etter skatt, 21,8 milliarder for året så langt.
Og dette drevet av stabil og god produksjon og høyere priser. Vi har i kvartalet hatt investeringer på 3,3 milliarder dollar og fått utbytte fra Adura på 225 millioner dollar.
Vi har også hatt to skatteinnbetalinger i Norge på til sammen 6,2 milliarder dollar. På grunn av høyere priser besluttet vi i august å øke innbetalingene i andre halvår.
Dette bidrar til å jevne ut skattebetalingene mellom andre halvår og første halvår 2027. Første andre halvår 2026 og første halvår 2027.
Siden prisene har fortsatt å stige, forventer vi likevel å betale mer skatt i første halvdel av 2027 enn vi gjør nå i andre halvdel av 2026. De gode resultatene, de styrker balansen vår, og vi endte kvartalet med en nettogjeldsgrad på 3,8%.
Med dagens forward-priser forventer vi at gjeldsgraden