Sumitomo Forestry Co., Ltd.
Q3 FY2026 · Earnings Call TranscriptNovember 5, 2026
川田
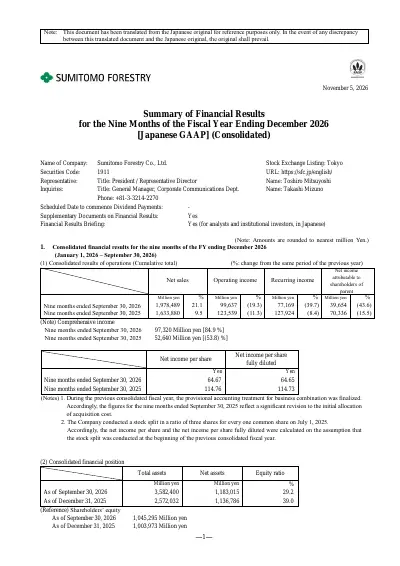
えー、改めまして、川田でございます。えー、本日はお忙しい中、説明会にご参加いただきましてありがとうございます。えー、これより2026年12月期第3四半期決算の概要と、えー、通期予想についてご説明をいたします。説明の前に注意事項を申し上げます。セグメント変更など注意事項は記載の通りです。特に、本年5月14日に買収を完了しましたトライポイント社を連結対象に加え、7月1日より同社の業績を取り込んでいますのでご留意ください。 4ページをご覧ください。第3四半期累計の全社連結業績についてご説明いたします。売上高は、トライポイント社の新規連結効果に加え、豪州住宅事業が引き続き堅調に推移したことにより、前年同期比21.1%増の1兆9,785億円となりました。一方、利益面では、トライポイント社買収関連費用の計上、米国住宅事業における販売環境悪化に伴う値引き、インセンティブ増加による利益率低下などにより、経常利益は前年同期比39.7%減の772億円、親会社株主に帰属する四半期純利益は同43.6%減の397億円となりました。
続いて5ページ、セグメント別の業績です。木材建材事業は、国内流通事業におけるバイオマス燃料や建材の販売回復、および米国製材工場の連結効果等により、売上高は前年同期を上回りました。一方、利益面では、前期に買収した米国製材工場において生産の立ち上がりに遅れが継続しており、経常利益は前年同期を下回りました。 国内住宅事業は、戸建注文住宅事業の前期の好調な受注を受けて工事中棟数が増加し、売上高は前年同期を上回りました。一方、子会社における土地の売却益が減少したことや、経費の増加などにより、経常利益は減益となりました。
海外住宅事業は、トライポイント社の新規連結効果、および豪州住宅事業の堅調な業績により増収となりました。一方、利益については、豪州住宅事業の増益があったものの、トライポイント社買収に伴う買収関連費用の計上や、米国住宅事業における厳しい事業環境を背景とした収益性の低下により、減益となりました。 不動産事業は、米国不動産事業や国内建築事業での建設請負収入の増加などにより増収となりましたが、第2四半期において計上した米国不動産事業の一部案件における損失の影響などにより、減益となりました。
資源環境事業部、資源環境事業は、海外森林事業における販売増加により、売上高は前期を上回りました。一方、利益については、森林事業やバイオマス発電事業において、燃料価格高騰に伴うコストの増加が影響し、経常損失が拡大しました。 続いて、国内住宅事業の受注、販売状況です。戸建注文住宅の受注については、住宅ローン金利の上昇や建築コストの高止まりを背景に、お客様の住宅取得に対する慎重な姿勢が見られたことから、受注棟数は前年同期を下回りました。一方で、受注単価は前年同期を上回っており、受注金額は堅調に推移しました。また、販売については、前期の好調な受注を背景に、販売棟数、販売単価、販売金額のいずれも前年同期を上回りました。
今後も高価格帯をターゲットとした邸宅設計プロジェクトの推進に加え、中価格帯におけるフォレストセレクションや平屋提案の強化を進めてまいります。また、オリジナルのキッチンや洗面化粧台などの付加価値提案を通じて、お客様満足度の向上と収益性の確保に取り組んでまいります。 続いて7ページをご覧ください。海外住宅セグメントについてご説明をいたします。米国住宅事業は、住宅ローン金利が足元で7%台まで上昇していることに加え、景気の先行き不透明感を背景とした需要の低迷により、引き続き厳しい事業環境が続いています。トライポイント社の新規連結効果により売上高は増加したものの、利益については、販売競争の激化に伴うインセンティブ負担の増加などの影響を受け、トライポイント社の寄与を含めても前年同期を下回りました。
FITP事業は、原材料価格や運送費の上昇などによる影響を売上高の増加でカバーできず、赤字となりました。 豪州住宅事業は、販売棟数の増加に加え、コストダウンの取り組みなどにより、競争環境が厳しさを増す中でも、増収増益を達成しました。なお、トライポイント社買収関連費用やのれん償却費の暫定値は、その他および連結調整等に計上しております。
この結果、海外住宅事業全体では増収減益となりました。なお、トライポイント社の連結影響を除いたベースでも、豪州住宅事業の伸長により増収を確保した一方、米国住宅事業の収益性低下により減益となりました。 続いて8ページをご覧ください。米国および豪州の戸建住宅事業の状況についてご説明します。米国の受注戸数は、トライポイント社の新規連結効果により、受注戸数、販売戸数ともに前年同期を上回りましたが、トライポイント社の連結影響を除いた既存事業ベースでは、受注戸数、販売戸数ともに前年同期を下回りました。また、販売単価についても既存事業ベースでは前年同期を下回っており、加えて販売促進に向けたインセンティブ負担が増加したことから、経常利益率は前年同期を下回りました。
豪州戸建住宅事業の受注戸数は、西オーストラリア州および南オーストラリア州において一次取得者向け商品が好調に推移したことから、前年同期を上回りました。販売戸数についても、工事進捗が順調だったことから、前年同期を上回りました。 9ページから10ページは、米国戸建住宅事業の四半期ごとの動向を示していますので、ご確認ください。
11ページをご覧ください。不動産事業の業績です。米国不動産事業は、建設請負収入の増加などにより、売上高は前年同期を上回りました。また、物件売却については、第3四半期に1件を売却し、累計で2件となりました。一方で、第2四半期に計上した一部のLP出資案件における損失の影響などから、損失幅は前年同期比で拡大をしました。 国内賃貸管理、不動産開発事業は、前年度第2四半期から連結したリテック社の売上寄与により増収となりました。一方、利益については、一部案件の売却時期の後ろ倒しが発生したことから減益となりました。
12ページは、木材建材事業および資源環境事業の売上高と経常利益を示しています。木材建材事業は米国製材工場の立ち上げの遅れ、資源環境事業はコストアップの影響により、両セグメントとも増収減益となりました。 13ページから14ページは、第3四半期末時点の貸借対照表です。総資産は、トライポイント社の新規連結による棚卸資産やのれんの増加等により、前期末より1兆104億円増加し、3兆5,824億円となりました。
14ページの負債の部では、トライポイント社買収に伴う短期借入金、長期借入金、および社債の増加等により、前期末より9,641億円増加し、2兆3,994億円となりました。なお、トライポイント社買収資金のパーマネント化については、第3四半期において劣後債および劣後ローンによる3,500億円の調達を完了しております。残る2,600億円のパーマネント化については、市場環境や調達条件を踏まえ、資金調達コストの抑制と安定的な資金確保、並びに資産と負債の通貨バランスの観点から適切な手法を検討してまいります。また、純資産は1兆1,830億円、自己資本比率は29.2%となりました。 15ページをご覧ください。円安影響およびトライポイント社の買収により総資産が増加するとともに、買収資金調達に伴う有利子負債の増加が自己資本の伸びを上回ったことから、自己資本比率は低下し、ネットDEレシオは上昇しています。今後は政策保有株式の売却や投融資の厳選によるキャッシュの創出に取り組むとともに、事業の選択と集中を進めることで、財務規律を維持しながら成長投資を着実に実行し、今後の収益拡大につなげていきたいと考えています。
以上が2026年12月期第3四半期決算の概要です。続いて通期予想について説明します。 18ページをご覧ください。第3四半期までの業績進捗および足元の事業環境を踏まえ、2026年12月期の業績予想を修正いたしました。売上高は前回予想差-1,700億円の2兆7,800億円、経常利益は同-225億円の925億円へ引き下げています。一方、親会社株主に帰属する当期純利益については、600億円を維持する計画です。なお、通期予想に適用する為替レートは、第3四半期決算に適用している1月から9月の期中平均レートと同水準としています。
19ページにて、前回発表時からの差をセグメント別にご説明をいたします。木材建材事業につきましては、昨年買収した米国製材工場の更なる業績の悪化を主因に、経常利益を38億円下方修正し、12億円としました。 海外住宅事業につきましては、米国住宅事業において販売戸数見通しを1万4,160戸から1万2,705戸へ1,455戸引き下げたことなどにより、経常利益は前回予想から160億円減少の820億円へ下方修正しています。
不動産事業につきましては、米国不動産事業において物件売却数の見通しを10件から5件へ見直したことから、15億円の下方修正となりました。 経常利益については今回下方修正を行いますが、第2四半期決算時にご説明した政策保有株式の削減方針に基づき、第4四半期において政策保有株式の売却を進めることで、親会社株主に帰属する当期純利益600億円は維持する計画です。
続いて20ページをご覧ください。国内住宅事業の受注、販売の予想です。戸建注文住宅事業については、住宅ローン金利の上昇に伴い、足元で受注ペースが鈍化していることから、受注棟数および受注金額を下方修正しておりますが、販売棟数および販売金額は前回予想を据え置いています。 21ページをご覧ください。海外住宅セグメントの詳細です。こちらは先ほどセグメント別業績予想の説明で申し上げた内容の詳細となります。内容はご覧の通りですが、その他および連結調整等には、トライポイント社買収に伴う買収関連費用、のれんの償却、不動産の時価評価、評価差額の償却等が計上されています。
22ページをご覧ください。海外戸建住宅事業の詳細です。米国住宅事業は、住宅ローン金利の高止まりに加え、景気の先行き不透明感を背景とした住宅購入の様子見姿勢が継続しており、厳しい市場環境が続いています。分譲地数は増加しているものの、1分譲地あたりの販売ペースを示すアブソープションは、第3四半期に1.8まで低下しており、販売戸数および利益率は前回想定を下回って推移しています。通期の販売戸数は既存5社で9,465戸、トライポイント社を含め1万2,705戸を見込んでいます。 トライポイント社については、買収時点の想定を下回る販売環境が続いており、通期販売戸数は前回予想を下回る3,240戸を見込んでいます。
豪州住宅事業については、これまでの好調だった受注を背景に、売上高、経常利益ともに前期を大幅に上回る見込みです。一方で、利上げの影響等により足元の住宅需要が弱含んでおり、分譲住宅事業を中心に販売戸数および販売金額の見通しを前回予想から引き下げています。 23ページをご覧ください。米国不動産事業は依然として厳しい環境が続いています。投資家の案件選別姿勢が強まっていることに加え、キャップレートの高止まりにより物件売却時期の後ろ倒しが発生しています。この結果、米国不動産事業の通期経常利益は、前回予想から損失幅が拡大し、160億円の損失を見込んでいます。
2026年は米国住宅、不動産事業を中心に厳しい市場環境に直面しています。厳しい時期だからこそ、財務規律を重視したキャッシュの創出と投資の厳選に注力しながら、トライポイント社とのシナジー創出や低採算事業の見直し等による収益性改善により、中長期的な企業価値向上に取り組んでまいります。以上で説明を終わります。ご清聴ありがとうございました。