AMADA Co., Ltd.
Q2 FY2027 · Earnings Call TranscriptNovember 12, 2026
Operator
お時間になりましたので、ただいまより株式会社アマダ 2027年3月期 第2四半期決算説明会を始めさせていただきます。本日はお忙しい中、当社決算説明会にご参加いただきまして誠にありがとうございます。初めに本日の説明者をご紹介させていただきます。代表取締役会長 磯部勉でございます。
磯部勉
磯部です。よろしくお願いします。
Operator
代表取締役社長執行役員 山梨貴昭でございます。
山梨貴昭
山梨でございます。よろしくお願いいたします。
Operator
経営財務部門長 土本浩司でございます。
土本浩司
土本です。よろしくお願いします。
Operator
私は本日司会を務めさせていただきます川野でございます。どうぞよろしくお願いいたします。本日はまず初めに土本より第2四半期の決算概要についてご説明いたします。その後、社長の山梨より中期経営計画2030進捗状況についてご説明いたします。最後に質疑応答のお時間を設け、18時終了の予定でございます。なお、説明は事前に当社ホームページに掲載しております決算説明資料に沿って説明させていただきます。それではよろしくお願いいたします。
土本浩司
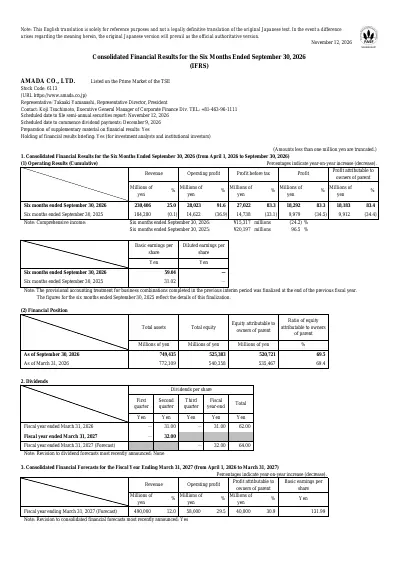
経営財務部門の土本でございます。私から連結業績の概要をご説明させていただきます。それでは、決算サマリーをご覧ください。当上期は地政学リスクや高金利継続による不透明感はあるものの、AI関連投資の拡大を背景に事業環境は円安の追い風もあり、堅調に拡大いたしました。こうした環境のもと、当上期の連結業績は、業績は売上収益が2,304億円で前年同期比25.0%増、営業利益が280億円で91.6%増と大幅な増収増益を達成いたしました。なお、当期利益は181億円となっております。また、受注高におきましても3,537億円で75.8%増となり、過去最高を更新いたしました。自動化需要やデータセンター関連需要の拡大を背景に、ビアメカニクス社の受注が大きく伸長し、全体の受注増を牽引し、売上、受注ともに過去最高水準となっております。続きまして、決算概要になります。損益構造の詳細をご説明いたします。売上総利益は972億円、前年同期比208億円、27.2%の増益となりました。売上総利益率は42.2%となり、前年同期から0.7%... 0.7ポイント改善しております。大幅な増収効果に加え、販売価格の改善効果や製造合理化、米国関税の還付効果、並びに円安影響が寄与いたしました。販管費につきましては688億円で、前年同期比64億円、10.3%の増加となりました。内訳といたしましては、変動費が97億円、固定費が590億円でございます。変動費、固定費の詳細な増減要因につきましては、後ほどの営業利益増減分析のページでご説明いたします。なお、当上期の平均為替レートは1米ドル159円37銭、1ユーロ184円35銭でございます。続きまして、ビジネスユニット別業績になります。当上期は主力のシートメタルソリューションズおよびジョイニングテクノロジーズが大幅な増収増益となり、全社の業績を強力に牽引いたしました。また、カッティングファブリケーター、グラインディングテクノロジーおよびアドバンストフォーミングソリューションズにおきましても堅調な需要を捉え、増収増益となっております。一方、エレクトロニクスプロセスにつきましては、M&Aに伴う償却負担等により一時的に営業損失となっておりますが、急拡大するAI需要を背景に受注は極めて好調に推移しております。続きまして、ビジネスユニット、地域別売上収益になります。国内合計は746億円、前年同期比8.8%増となりました。深刻な人手不足を背景とした自動化、省力化需要に加え、データセンターや半導体製造装置向けが底堅く推移しております。海外合計は1,557億円、前年同期比34.6%増、為替を除く実質ベースでも25.1%増となり、上期として過去最高を更新いたしました。地域別に見ますと、北米は689億円で33.3%増となりました。AIデータセンター向けの電源、冷却設備や防衛、医療などの製造回帰需要が強力に牽引しております。欧州は383億円で12.5%増となりましたが、為替を除く実質ベースでは3.1%増にとどまりました。防衛、航空宇宙や北欧のデータセンター投資は堅調なものの、自動車 Operator: お時間になりましたので、ただいまより株式会社アマダ 2027年3月期 第2四半期決算説明会を始めさせていただきます。本日はお忙しい中、当社決算説明会にご参加いただきまして誠にありがとうございます。初めに本日の説明者をご紹介させていただきます。代表取締役会長 磯部勉でございます。
磯部勉
磯部です。よろしくお願いします。
Operator
代表取締役社長執行役員 山梨貴昭でございます。
山梨貴昭
山梨でございます。よろしくお願いいたします。
Operator
経営財務部門長 土本浩司でございます。
土本浩司
土本です。よろしくお願いします。
Operator
私は本日司会を務めさせていただきます川野でございます。どうぞよろしくお願いいたします。本日はまず初めに土本より第2四半期の決算概要についてご説明いたします。その後、社長の山梨より中期経営計画2030進捗状況についてご説明いたします。最後に質疑応答のお時間を設け、18時終了の予定でございます。なお、説明は事前に当社ホームページに掲載しております決算説明資料に沿って説明させていただきます。それではよろしくお願いいたします。
土本浩司
経営財務部門の土本でございます。私から連結業績の概要をご説明させていただきます。それでは、決算サマリーをご覧ください。当上期は地政学リスクや高金利継続による不透明感はあるものの、AI関連投資の拡大を背景に事業環境は円安の追い風もあり、堅調に拡大いたしました。こうした環境のもと、当上期の連結業績は、業績は売上収益が2,304億円で前年同期比25.0%増、営業利益が280億円で91.6%増と大幅な増収増益を達成いたしました。なお、当期利益は181億円となっております。また、受注高におきましても3,537億円で75.8%増となり、過去最高を更新いたしました。自動化需要やデータセンター関連需要の拡大を背景に、ビアメカニクス社の受注が大きく伸長し、全体の受注増を牽引し、売上、受注ともに過去最高水準となっております。続きまして、決算概要になります。損益構造の詳細をご説明いたします。売上総利益は972億円、前年同期比208億円、27.2%の増益となりました。売上総利益率は42.2%となり、前年同期から0.7%... 0.7ポイント改善しております。大幅な増収効果に加え、販売価格の改善効果や製造合理化、米国関税の還付効果、並びに円安影響が寄与いたしました。販管費につきましては688億円で、前年同期比64億円、10.3%の増加となりました。内訳といたしましては、変動費が97億円、固定費が590億円でございます。変動費、固定費の詳細な増減要因につきましては、後ほどの営業利益増減分析のページでご説明いたします。なお、当上期の平均為替レートは1米ドル159円37銭、1ユーロ184円35銭でございます。続きまして、ビジネスユニット別業績になります。当上期は主力のシートメタルソリューションズおよびジョイニングテクノロジーズが大幅な増収増益となり、全社の業績を強力に牽引いたしました。また、カッティングファブリケーター、グラインディングテクノロジーおよびアドバンストフォーミングソリューションズにおきましても堅調な需要を捉え、増収増益となっております。一方、エレクトロニクスプロセスにつきましては、M&Aに伴う償却負担等により一時的に営業損失となっておりますが、急拡大するAI需要を背景に受注は極めて好調に推移しております。続きまして、ビジネスユニット、地域別売上収益になります。国内合計は746億円、前年同期比8.8%増となりました。深刻な人手不足を背景とした自動化、省力化需要に加え、データセンターや半導体製造装置向けが底堅く推移しております。海外合計は1,557億円、前年同期比34.6%増、為替を除く実質ベースでも25.1%増となり、上期として過去最高を更新いたしました。地域別に見ますと、北米は689億円で33.3%増となりました。AIデータセンター向けの電源、冷却設備や防衛、医療などの製造回帰需要が強力に牽引しております。欧州は383億円で12.5%増となりましたが、為替を除く実質ベースでは3.1%増にとどまりました。防衛、航空宇宙や北欧のデータセンター投資は堅調なものの、自動車分野の低迷や高金利の影響が継続しております。アジア、他地域は484億円で62.1%増となりました。AIデータセンターや通信向けの急拡大に加え、エレクトロニクスプロセスBUの業績上乗せが大きく寄与しております。この結果、当上期の売上収益は欧州を除くすべての地域で過去最高を更新しております。次に、ビジネスユニット別の業績について説明いたします。まず、シートメタルソリューションズBUでございます。当上期の売上収益は1,497億円で前年同期比18.8%増、営業利益は225億円で110.2%増となり、営業利益率は前年同期の8.5%から15.1%へと大幅に改善いたしました。売上収益は北米や国内における自動化需要を背景として、受注残の消化が順調に進んだことに加え、半導体製造装置、データセンター、エネルギーインフラ向けの設備投資が大きく拡大したことにより増収となりました。営業利益は大幅な増収効果に加え、国内における販売価格の改善や海外展示会を中心とした販管費の効率化、費用抑制策が寄与いたしまして大幅な増益を達成いたしました。受注高は1,804億円で前年同期比29.1%増となりました。複合機の自動化案件やベンディング単体機の需要回復を背景として日米での堅調な推移が寄与し、引き続き高い伸びを示しております。続きまして、ジョイニングテクノロジービジネスユニットになります。当上期の売上収益は185億円で前年同期比35.7%増、営業利益は26億円で210.9%増となり、営業利益率は前年同期の6.3%から14.3%へ大幅に改善いたしました。売上収益は欧州における自動車分野の低迷が見られたものの、日米中でのAIデータセンター向け光ケーブルやハードディスクドライブ関連、インドや中国でのEV、新エネルギー車向けの旺盛な需要を取り込み、大幅な増収となりました。営業利益は増収効果や販売価格の改善が寄与し、大幅な増益を達成しております。受注高は217億円で前年同期比41.7%増となりました。米中韓でのAIデータセンターや高速光通信向けなどのデジタルインフラ投資に加え、インドでのEV二輪や日韓でのハイブリッドモーター関連需要を的確に捕捉し、好調に推移しております。7ページのカッティングファブリケータービジネスユニットおよびグラインディングテクノロジーBUですが、当上期の売上収益は219億円で前年同期比4.9%増、営業利益は29億円で36.3%増となり、営業利益率は前年同期の10.2%から13.2%へと改善いたしました。売上収益は国内建設市場の停滞に伴い建築鉄骨向けの切断マシンが伸び悩んだものの、欧米における防衛、航空宇宙向けの超硬ブレードや大型切断機が堅調に推移いたしました。加えて、アジアや国内において半導体、データセンター向けの超精密金型用研削盤が伸長し、全体として増収を確保いたしました。営業利益は増収効果に加え製造合理化の推進も寄与し、大幅な増益となっております。なお、受注高は258億円で前年同期比27.0%増と伸長しており、今後も防衛、航空宇宙などを中心に好調な推移を見込んでおります。続きまして、アドバンストフォーミングソリューションBUですが、当上期の売上収益は222億円で前年同期比11.9%増、営業利益は29億円で53.7%増となり、営業利益率は前年同期の9.8%から13.5%へと向上いたしました。売上収益は国内における省人化、自動化向けプレスシステムが着実に推移したことに加え、医療や半導体向けの極細線ばね成形機の販売増、さらに、さらには北米やメキシコでのデータセンター向け電源、冷却設備用プレス、アジアでのH&F社によるタイ向け大型タンデムプレスの寄与など、堅調な需要が牽引し増収となりました。営業利益は電気・電子部品向けの分野の好調に加え、リードタイム短縮やコスト低減が寄与し増益を達成しております。受注高は261億円で前年同期比31.9%増となりました。データセンター向けや電気・電子部品向けは高水準な需要に加え、北米・インド向けの大型機や半導体・医療向けばね成形機の受注増が牽引し、好調に推移しております。続きまして、エレクトロニクスプロセスビジネスユニットです。当上期の売上収益は172億円で前年同期比450.1%増、営業損失は35億円、受注高は989億円となりました。売上収益は急増する受注への対応を進め増収となっております。10月からはアマダ富士宮工場での生産も稼働を開始しており、下期の売上拡大に大きく寄与する見通しでございます。営業利益は前期の低粗利案件の売上計上や棚卸評価損の計上、M&Aに伴う無形資産の償却負担により35億円の営業損失となりました。しかしながら、下期以降は高採算な先端パッケージ向けハイエンド機の検収が進展することにより、収益性は改善していく見込みでございます。受注高につきましては上期で989億円と極めて高い水準に推移いたしました。AIサーバー向けパッケージ基板需要の急拡大に伴い、お客様の設備投資が大幅に拡大したことが主要因であり、アジア地域を中心に強力な牽引が続いております。続きまして、営業利益増減分析に移ります。当上期の営業利益は前年同期の146億円から134億円増益の280億円となりました。増減要因の主な内訳をご説明いたします。まずプラス要因といたしましては、大幅な増収に伴う実質売上増減が71億円、円安推移による為替影響が46億円、原価率変動が40億円、販管費が1億円の増益要因となっております。原価率変動につきましては操業度効果の低下や米国関税の押し下げ要因があったものの、販売価格の改善や資材費の適正化、米国関税の還付効果がこれを上回りました。販管費につきましては、ベースアップ等に伴い人件費が16億円増加したものの、売上高に対する物流費比率の改善により変動費が7億円のプラスとなったほか、販売関連費用の効率化も進み、全体としては1億円の増益要因となりました。一方、マイナス要因といたしましては、ビアメカニクスの無形資産償却費などを含むM&A影響が15億円の減少となりました。また、その他収支につきましては主に欧州子会社における構造改革費用の発生に伴い9億円の減少となっております。次に、所在地方向在庫高になります。9月末時点の連結在庫高は1,659億円となり、前年同期比で23億円、1.5%の増加となりました。6月末の1,714億円との比較におきましては、北米を中心に高水準な受注が継続する中、上期においても生産、出荷および検収を着実に推進いたしました結果、在庫高、在庫月数ともに改善傾向を示しております。下期におきましては上期に獲得した旺盛な受注に迅速に応え、早期の出荷・検収へとつなげるため、生産台数を当初計画比で増加させていく計画となっております。生産量の拡大に伴い部材や仕掛品を計画的に確保しつつも、お客様の受入態勢に応じたタイムリーな出荷と据付を徹底することで、適正な在庫コントロールと棚卸資産の効率化を両立させてまいります。続きまして、受注実績推移になります。第2四半期、7月から9月の受注高は連結全体で前年同期比69%増、M&A影響を除く既存事業ベースにおきましても26%増と高い伸びを維持いたしました。国内は連結で67%増、M&Aを除くベースで29%増となりました。人手不足に伴う自動化投資やデータセンター向けが引き続き底堅く推移しております。北米は連結、M&Aを除くベースとともに29%増となりました。データセンター関連や自国製造回帰の動きが引き続き強力な牽引役となっております。欧州は連結で9%増となりましたが、M&Aを除くベースでは3%減と一進一退の状況が続いております。ドイツをはじめとする自動車分野の低迷や高金利の継続、主要国での設備投資の静観姿勢が主因となり、既存ベースでは前年同期をやや下回りました。ただ、地政学的リスクに伴う防衛、航空宇宙向けの需要や北欧におけるデータセンター投資が着実に下支えとなっております。アジア、他地域はエレクトロニクスプロセスBUの大型受注が加わり、連結で195%増、M&Aを除くベースでも54%増となりました。既存事業におきましても中国の通信データセンター向けや台湾の半導体、インドの電動二輪向けなどが牽引し、非常に好調となっております。このように欧州に一部課題は残るものの、全社、既存事業ともに主要地域で力強い受注環境が続いております。なお、10月の速報値につきましても連結で48%増、M&Aを除くベースで33%増と好調を維持しております。国内が補助金の採択がない中、好調を維持しているほか、北米やアジアではデータセンター関連需要や自動化ニーズを背景とした案件の獲得が進む一方、欧州では利上げや物価高に伴う投資慎重姿勢や案件繰り延べにより足元で一進一退が続いております Please continue the task you were working on.
。以上ご説明いたしましたとおり、第2四半期の累計の実績は潤沢な受注残が順調に売上収益につながるとともに、高水準の受注高が継続したことから、売上収益、利益面とも公表予想に対して高い進捗率となっております。こうした業績の推移と為替環境を踏まえまして、年間の連結業績予想を見直しましたので、次にご説明いたします。売上収益は当初公表予想から300億円増額の4,900億円に見直しいたします。営業利益につきましては100億円増額の580億円、当期利益は60億円増額の400億円とそれぞれ引き上げております。また、受注高におきましても1,400億円増額の6,000億円と高水準な需要を反映させております。なお、通期の前提為替レートにつきましては、1米ドル154円69銭、1ユーロ179円67銭に見直しております。次のページでは、売上収益の部門別、地域別マトリックスについてご説明いたします。部門別では、主力のシートメタルソリューションズを当初公表予想から270億円増加の3,206円、6億円とし、前年度比9%の増収に見直しております。ジョイニングテクノロジーは当初公表予想から22億円増加の359億円で、前年度比11%の増収と見ております。カッティングファブリケーターおよびグラインディングテクノロジーズは当初公表予想から20億円増加の467億円で、前年度比3%の増収を見込んでおります。アドバンスドフォーミングソリューションは当初公表予想から15億、15億円増加の460億円で、前年度比7.3%の増収と見ております。一方、エレクトロニクスプロセスにつきましては、当初公表予想から28億円減少の400億円に見直しておりますが、前年度比では87.5%の大幅な増収を見込んでおります。地域別では、国内が当初公表予想から33億円増加の1,648億円で、前年度比5.7%の増収に見直しております。海外はデータセンター需要等による北米の増加を中心に、当初公表予想から267億円増加の3,251億円で、前年度比15.6%の増収を見込んでおります。続きまして、予想営業利益増減分析になります。通期の営業利益は当初公表予想の480億円から100億円上方修正し、前年度比132億円増益の580億円に見直しております。当初予想からの主な変更点についてご説明いたします。まず、改善要因といたしましては、旺盛な需要を背景に、実質売上増減がマイナス5%からプラス87億円へと92億円改善いたしました。為替影響につきましては円安推移を反映し、マイナス3億円からプラス34億円へと37億円の改善となっております。原価率変動要因は、資材費や関税コストの増加はあったものの、商品ミックスの向上や販売価格の改善、操業度効果が上回り、プラス31億円からマイナ、あ、プラス43億円と12億円改善いたしております。また、販管費も変動費率の改善や費用抑制により、マイナス32億円からマイナス9億円と23億円改善しております。一方、減少要因といたしましては、小田原シティモールの売却延期に伴い、その他収支尻がプラス24億円からマイナス15億円へと39億円減少したほか、ビアメカニクスの売上、粗利減により、M&A影響がプラス17億円からマイナス7億円と24億円減少しております。資産売却の期ずれ等はございますが、本業の力強い需要と価格改善により、全体として100億円の上方修正を見込んでおります。配当予想につきましては、中期経営計画において安定配当を目的として、配当性向50%を目安に、株主資本配当率3%から4%程度の範囲内で年間配当額を決定することとしております。今回、当期利益を上方修正いたしますが、この配当方針に従って、中間配当は当初予定と同額の32円とし、期末配当と合わせて年間の配当予想も当初予定の64円を、64円を据え置きいたします。この結果、配当性向は49.3%、株主資本配当率は3.9%となる見通しです。なお、今年度の自己株式の取得については500億円を公表しておりますが、10月末現在で251億円取得済みであり、3月末までに500億円取得する予定になっております。ここからは7月から9月を中心とするトピックスをご紹介いたします。当社は2026年9月、国内の製造主要4拠点にオンサイト・パワー・パーチェス・アグリーメントモデルによる太陽光発電を導入することを発表いたしました。これにより、年間約6,000MWhの電力を創出し、2,500トン相当のCO2削減を見込んでおります。今回の導入により、国内全拠点の年間使用電力の11%を自社設備の太陽光由来で賄うことになります。当社グループは、2030年度のCO2排出量を2013年度比で75%削減、並びに2050年度のカーボンニュートラル実現を目標に掲げており、今後も事業を通じた環境負荷の低減と企業価値の向上を一体で進めてまいります。最後に、アマダのディフュージョン・インデックスの結果をご説明いたします。今回の調査では、AI・半導体関連や[産業?] 、工作機械が市場を強力に牽引したことで、上段グラフの業況判断DIが直近、先行きともに68となり、1999年3月の調査開始以来の最高値を記録いたしました。下段のグラフをご覧いただきますと、製品需要、需給DIは先行き48と需要超過が高水準で推移する一方、生産設備DIも先行き31と不足感が一段と強まっております。設備の老朽化や慢性的な人手不足により、お客様の生産キャパシティが極めて逼迫している状況です。なお、本スライドのグラフには記載しておりませんが、受注単価におきましても、取引適正化法施行に伴う価格転嫁の進展により上昇傾向が続いております。この単価改善による収益確保がさらなる設備投資へとつながり、お客様の生産体制の課題解決が加速することを期待しております。私からのご説明は以上でございます。
Operator
続きまして、社長の山梨より中期経営計画2030進捗状況についてご説明いたします。よろしくお[願いいたします?] 。
山梨貴昭
皆様、改めまして代表取締役社長の山梨でございます。当社の2027年3月期第2四半期決算説明会にご参加いただき、誠にありがとうございます。本日は上期の業績進捗とあわせ、今年5月に発表いたしました中期経営計画2030の進捗状況、並びに各事業の中長期的な道筋についてご説明いたします。説明に入ります前に、重要なポイントを2点お伝えいたします。まず1点目は、本日公表いたしました通期連結業績予想の上方修正についてです。足元では、北米を中心とするエネルギー・電力インフラ向けの需要が想定を大幅に上回るペースで拡大していることに加え、昨年グループに迎えたビアメカニクスにおける先端半導体パッケージ向けの受注獲得が進んでおります。リードタイムの課題はあるものの、着実に売上拡大へつながっており、ハイエンド機の拡大によりプロダクトミックス改善と為替影響を織り込み、通期の売上高並びに各段階利益を引き上げる修正を行いました。2点目は、直近の米国中間選挙結果を受けた外部環境の受け止めについてです。中間選挙で民主党勝利を受け、市場ではデータセンター投資規制に伴う設備投資の急ブレーキを懸念する声が高まっております。しかしながら、過度な懸念は不要と考えて当社はおります。当社が獲得している需要の本質は、一時的なデータセンター新設ブームではなく、全米規模に進む電力・エネルギーインフラの刷新にあります。この実態については、後ほど現地の声とともに詳しくご説明いたします。まず、今年5月にスタートいたしました中期経営計画2030の基本方針と財務目標を再確認いたします。当社は2030年度の経営目標として、売上収益5,200億円、営業利益730億円、ROE 10%以上を掲げております。為替前提では、米ドル145円、ユーロ165円であります。この目標は単なる規模の拡大ではなく、資本効率を高め、持続的にキャッシュを創出できる高収益企業へと変革するための必達目標であります。財務キャピタルアロケーション方針としては、5年間累計で営業キャッシュフロー約3,500億円を創出し、BS改革や現預金活用による約500億円強を加え、合計400億円超のキャッシュインを見込んでおります。この配分先として、成長投資に約1,500億円以上を振り分け、向ける一方、株主還元には自己株式取得1,500億円を含む約2,500億円を、以上投じ、成長と還元の最適なバランスを追求してまいります。時間軸としては、5年間を2つのフェーズに区分しております。2026年度、2027年度の2年間を変革成長期、後半2028年度、2030年度の3年間を成長加速期と位置づけております。前半の変革成長期においても、最も重視しているのは構造改革による稼ぐ力の強化と経営基盤の強化であります。足元の資材高騰や市況変動に耐えうる筋肉質なコスト構造を作り上げ、各BUの役割と収益責任を明確化いたします。この変革期に強固な事業基盤を仕込んでおくことで、後半の成長加速期において新商品展開やモノプラスコト売りへのビジネスモデル変革を一気に開花させ、利益成長を実現させてまいります。こちらのスライドは、現在の機械業界を取り巻く外部環境と当社の成長シナリオです。現在、製造業は生成AIの爆発的普及、世界的な電力インフラの強靭化、そして先端半導体の急速な進化を契機として、歴史的な転換点を迎えています。この変化は当社にとって、短期・中期的なインフラ実需の獲得と、中長期的な製造プロセスの知能化という2つの新たな成長局面をもたらしております。まず左側、短期的な課題は足元で急拡大する先端実需の確実な刈り取りです。AI普及はデータセンターの内装設備ではなく、だけではなく、全米で深刻化する電力不足や送電網強化に伴う受配電盤、変圧器といった電力の機器の需要を掘り起こしております。また、AI半導体向けパッケージ基板の大型化、微細化も急速に進んでおります。工作機械業界全体の受注が過去最高水準を視野に入れる中、当社はグループ生産のインフラをフル活用し、高付加価値なハイエンド機を中心に適切に供給することで、確実にキャッシュを創出してまいります。一方、右側、中長期を見据えた課題は、他社に先駆けた知能化ソリューションの確立です。製造現場では人手不足と熟練技能者の高齢化が深刻化しており、単なる機械の自動化を超えた自律化、無人化へのシフトが不可欠となっております。当社としては、世界中で稼働するV-factoryの共通データを最大限活用し、判断を担うAIエージェントを実行を担うフィジカルAIを融合させた自律化基盤を確立いたします。足元の実需で稼ぐ力を高めてキャッシュを創出し、将来の参入障壁となる自律化基盤を仕込む、この2軸の成長戦略を同時並行で進めてまいります。本中計で導入したBU制における各BUの役割期待、および経営数値目標の水準感についてご説明いたします。各BUの事業特性に応じ、基盤事業、成長牽引事業、変革事業の3つの、3つに明確に位置づけ、それぞれ異なるミッションと目標を設定しております。まず基盤事業のシートメタルソリューションズ、SMS BUは、2025年度比で売上高CAGRプラス3から4%、営業利益率14%程度を目指します。成熟市場と言われますが、足元では北米を中心に電力インフラ強靭化向けの需要を力強く獲得しております。中長期的には本BUを主軸として、モノプラスコト売りへのマネタイズを確立し、グループ全体の強固な利益とキャッシュフローへの土台を担ってまいります。次に、成長牽引事業の筆頭であるエレクトロニクスプロセス、EP BUは、売上規模4から5倍、営業利益率18から20%という高い目標を設定いたしました。AI半導体向けパッケージ需要を捉え、グループの生産能力を注入して供給量を確保するとともに、高収益事業への早期転換を推進いたします。同じく成長牽引のジョイニングテクノロジーズ、JT BUは、CAGRプラス7から9%、利益率15から16%を目指します。EV一辺倒から脱却し、半導体、医療、GXといった成長4市場へ超精密レーザーやシステム商品を積極展開してまいります。そして変革事業であるCF、GT、AFSの3BUは、各々おおむねCAGRプラス3%、利益率13から14%程度を目指します。工場の最適化やPMIによる構造改革を通じて損益分岐点を引き下げるとともに、高付加価値商品へのシフトにより収益基盤を安定化させます。なお、足元の旺盛なAI需要等を踏まえた各BUの目標の積み上げ値は、全社経営目標である売上5,200億円、営業利益730億円を超える水準であります。自律的なBU経営と横断的な構造改革により、全社目標の達成を見極めつつ、必要に応じて目標を見直していく所存であります。こちらのスライドは、足元の業績を力強く牽引している北米市場の状況と、市場の懸念に対する実態をご説明いたします。左上のグラフのとおり、北米におけるパンチ・レーザー複合機の受注金額は、第4四半期累計で前年同期比約3.5倍の93.6億円と大きく拡大をしております。皆様の懸念は、米中間選挙後のデータセンター投資規制で腰折れするのではないかという点かと存じます。そこで当社は選挙直後、北米現地法人を通じて主要な電気・電力設備サプライヤー各社への緊急ヒアリングを実施いたしました。その結果、主要各社からは、数年先まで確定受注が埋まっており、設備投資計画の縮小や延期は一切ないとの回答を得ております。現地の実態は減速ではなく、深刻な電力不足に対応する自家発電やマイクログリッドの併設、水規制に伴う密閉型液冷への移行、そして立地の地方分散化といった投資の質の変化と捉えております。その裏付けとして、右上の業種別受注内訳をご覧ください。足元の受注急増の主因はデータセンターの内装ではなく、こうしたエネルギー・電力設備であり、受注構成比は前年の8%から32%へと急拡大をしております。これらは許認可動向に左右されにくい、極めて息の長い社会インフラ需要になります。さらに、パンチ・レーザー複合機は板金機械平均比で平均単価が約2.2倍、2.8倍、粗利率水準が約プラス5ポイントと高い、極めて高採算な商品であります。工程集約と自律化により限界利益が高く、導入後の金型、ソフト、保守といったリカーリング収益も押し上げます。下期は期初計画比で複合機をプラス8%増産し、豊富な受注残を早期に出荷・検収させ、今期の業績最大化を確実に成し遂げてまいります。こちらのスライドは、変革成長期における最重要で、テーマである機能軸主導の構造改革についてです。全社を貫く製造とサービスという機能軸において、グループ横断で損益分岐点を引き下げる改革を推進しております。まず左側の製造・調達機能です。これまで工場ごとにばらつきのあった設備稼働率の可視化を進め、低稼働拠点の集約と相互補完を推進しております。商品構成が自動化、大型化へシフトする中、当社は単に台数を追う体制から、ソリューション提案による高付加価値化、顧客単価の向上へ舵を切っております。これに伴い、従来の台数追従型の工場規模を見直し、地域別生産拠点の集約と統廃合を通じて、固定費の徹底的な削ぎ落としに着手いたしました。さらに、マザー工場である富士宮の生産余力と、生産拠点どこでも作れるフレキシブル生産の推進活用により、後ほどご説明するビアメカニクス増産を富士宮で受託生産することで、設備投資を最小限に抑えつつ、その他のグループ全体の工場稼働率を引き上げ、グループ一体となった操業度向上と生産コストの圧縮を実現してまいります。調達面では、インド、中国サプライヤーからの調達額を現在の50億円から2027年度に70億円、2030年度に100億円体制へ倍増させるとともに、グループ集中購買による原価圧縮を推進いたします。次に、右側のサービス機能の改革です。既納入マシンに対するサービス格差や技術者のリソース制約を解消するため、間接業務の徹底的なデジタル化、AI化を推進いたします。これによって生み出した余力に対しリスキリングをすることで、直接サービス部門へシフトさせ、直間比率を引き上げるとともに、他BUも保守できるBU横断マルチエンジニアを育成いたします。同時に、Next V-factoryを活用した保守サービスやレトロフィットを拡大し、サービス売上比率30%を堅持しながら、モノプラスコト売りビジネスを拡大させてまいります。固定費の圧縮とストック収益の積み上げにより、市況の波に左右されない強靭な高収益体質を確立いたします。こちらのスライドは、皆様の関心が最も高い成長牽引事業、エレクトロニクスプロセスの現状と成長シナリオについてご説明いたします。まず左側の受注・売上推移をご覧ください。足元ではAIサーバー向けの需要が急拡大しており、2026年度上期での受注高は989億円に達しました。これは半期ベースとして過去最高を大幅に更新する水準です。一方で、グラフに縦の矢印で示しておりますとおり、足元の受注に対し、当期の売上計上との間に一時的なギャップが発生しております。この要因は、中国のレアメタル輸出規制等に伴う光学部品の入手難や、により、一時的な生産制約を余儀なくされたためであります。ただし、これらに対しては供給元の設備増強投資や代替原料への施策を推進しており、具体的な解決策を着実に実行しております。手元にある潤沢な受注残高がキャンセルされたわけではなく、売上時期のずれにより、2027年度から2028年度にかけて、これらを確実に売上利益として刈り取ってまいります。また、2027年度、28年度における受注・売上ボリュームをイメージもグラフに記載をしております。27年度以降も高水準な受注環境が継続すると見ておりますが、当社としては低採算な汎用機の無理な価格競争を避け、競争優位性を持つハイエンド機種にリソースを集中させてまいります。同時に、アマダグループ全体の生産インフラを活用して供給能力を大幅に引き上げ、旺盛な需要を確実に売上利益へと結びつけてまいります。そして右側のポジショニングマップをご覧ください。AIチップの高性能化に伴い、基板市場は右上の大型でかつ高密度のFC-BGAへと急速にシフトしており、2030年度に向けて年率10%以上の高成長が見込まれております。基板が多層化、大型化すると何が起きるかと言いますと、基板1枚あたりに開けなければならない加工のビア、穴の数が急増します。つまり、基板の生産枚数以上のペースで穴を開ける加工機の必要台数が増大します。当社はこのFC-BGA加工機市場において、ドリル、レーザーのいずれにおいても高いグローバルシェアを保持しております。次ページでご説明するアマダの生産インフラを活用したキャパ拡大と、このハイエンド需要の確実な取り込みにより、早期に営業利益率18から20%を達成を成し遂げてまいります。こちらのスライドは、EP BUの具体的な成長施策である生産能力の拡大と、ハイエンドパッケージの拡大、新商品展開についてです。まずは一番左のグラフは年間生産能力台数のロードマップを示しています。富士宮を中心にアマダグループ全体の生産キャパをフル活用することにより、能力を急速に引き上げてまいります。今年10月より、富士宮で月産25台体制でのドリル加工機生産を開始しており、来年4月からはレーザー加工機の委託生産もスタートさせます。自社の巨額の工場建設を行うことなく、アマダの既存インフラを活用することで固定費を抑えながら、早期に売上高1,000億以上を対応可能な生産体制を確立いたします。そしてこの増産がもたらす最大の成果が、中央の円に、グラフに示す売上構成比の変化、プロダクトミックスの改善です。現在、収益が低下している主因は、ハイエンド市場の立ち遅れにより、収益性の低い汎用機の比率を約7割まで高めてしまったことにありました。しかし、現在手元にある確定受注残の構成と、これから獲得する受注計画では、利益率の高いハイエンド加工機の比率を2028年度には75%に引き上げる計画です。高採算なハイエンド比率が倍増以上になることで、限界利益率が大きく改善されます。新商品展開においては、半導体工程の上流にいる半導体メーカーとロードマップを共有し、求められる精度に対してビアメカニクスが培ってきた、きました微細加工技術と、アマダが持つ光技術、あるいは自動化技術を結集し、次世代の半導体パッケージング技術を実装するための開発を着々と進めております。アマダの生産インフラによる供給制約への対応と、競争優位性のあるハイエンド機の投入により、収益改善を確実に達成し、アマダグループの新たな稼ぎ頭へと育て上げてまいります。こちらのスライドは、中長期の成長加速期に向けたビジネスモデルの変革の中核となるミライファクトリー構想についてお話しいたします。アマダが目指すスマートファクトリーの姿は、完全無人化工場ではありません。当社のお客様の現実の実態に寄り添った、真に役立つスマートファクトリーの実現を目指しております。危険な作業や反復・重労働は機械やAIが肩代わりし、人はより創造的で付加価値の高い業務に集中できる工場、これこそが私たちが提案する未来のものづくりの姿であります。この構想は3つの主要な要素で構成されております。1つ目はAIエージェントです。図面データの自動解析、最適な工程設計や生産計画の立案、突発的な異常への対応提案など、従来は熟練の工場長やオペレーターの頭の中でしかなかった知的な定型業務をAIが高度に支援します。2つ目はフィジカルAIです。自律的な加工条件を補正する最新鋭の加工機に加え、協働ロボットや自律搬送ロボット、さらには将来的なヒューマノイドなどとの連携も見据え、重労働である材料搬送や段取り、品質検査を自律的に遂行します。そして3つ目が、これらを統合するAIオーケストレーションです。すでに世界数万台の機械とつながっている当社のIoTプラットフォーム、V-factoryを共通データ基盤とし、AIエージェントの判断とフィジカルAIの動作をリアルタイムに同期させ、工場全体の稼働を最適化し続けます。経営者、そして工場長、オペレーターの全員に寄り添い、工場の生産性を劇的に引き上げる、アマダは単なる機械の箱売りから工場の未来を共創するパートナーへと進化し続けてまいります。なお、明日からですね、開幕いたします当社の創業80周年イベントにおきまして、このプロトタイプによる実機デモンストレーションを初公開をさせていただきます。こちらのスライドは、ミライファクトリーがもたらすビジネスモデルと顧客関係の進化について示しております。左側にありますとおり、従来のビジネスモデルでは、個別の機械を都度販売する単一工程のモノ売りから、が中心でした。このモデルでは、どんなに優れた機械を作ってもお客様との接点は納入時や故障時に限られ、設備投資やサイクルの、設備投資サイクルの波や競合とのスペック・価格競争に侵されやすいという限界がありました。ミライファクトリーによって当社が目指すのは、右側にお示しした工場全体の自律稼働を支えるパートナーへの進化であり、アマダの強みを最大限に活かした顧客の強固な囲い込みです。当社には他社にはない世界規模の直販・直サービス体制と、数万台がつながるV-factoryというデータ基盤があります。これらをAIエージェントや自律搬送ロボットと融合させ、お客様の工場全体の工程計画から自律運転、予兆保全まで丸ごとサポートをいたします。工場の運用データや加工ノウハウが当社のシステムに蓄積され、使えば使うほどお客様にとって手放せないインフラとなっていきます。これにより、他社製マシンへの乗り換えを困難にする極めて高い参入障壁を築き上げてまいります。お客様の生産性を最大化し、工場になくてはならない存在へと深く囲い込むことで、保守、部品、消耗品、そして将来の設備更新に至るまで、マシンのライフサイクル全体から安定的かつ高い収益を持続的に獲得できる強靭なビジネスモデルへと進化させてまいります。足元のインフラ実需を着実に刈り取りつつ、このように中長期的な競争優位性基盤を確立することで、中期経営計画2030の経営目標を確実に達成し、持続的な企業価値の向上に邁進をしてまいります。私からの説明は以上となります。ご清聴ありがとうございました。
Operator
[unclear]