Toyoda Gosei Co., Ltd.
Q2 FY2027 · Earnings Call TranscriptOctober 29, 2026
Operator
本日はご多忙の中、当社の2027年3月期第2四半期決算説明会にご参加いただき、誠にありがとうございます。司会を務めます経理部の長田です。どうぞよろしくお願いいたします。本日の説明会は、当社IRサイトに掲載されている説明会資料を使って行いますので、資料をご参照いただきますようお願いいたします。Webでご参加いただいている方は資料を共有いたしますので、画面上でご覧ください。なお、本日の会議は録画されますので、あらかじめご了承ください。それでは、会議に先立ち、本日の出席者をご紹介させていただきます。本日のメインスピーカーを務めます、取締役社長執行役員の齊藤克巳です。
齊藤克巳
齊藤です。どうぞよろしくお願いいたします。
Operator
次に、取締役副社長執行役員の安田洋史です。
安田洋史
安田です。よろしくお願いいたします。
Operator
次に、取締役執行役員の蜂須賀正義です。
蜂須賀正義
よろしくお願いいたします。
Operator
本日の予定は、決算の概要をご説明させていただいた後、質疑応答とさせていただきたく存じます。終了時刻は16時30分を予定しております。それでは、齊藤社長、よろしくお願いいたします。
齊藤克巳
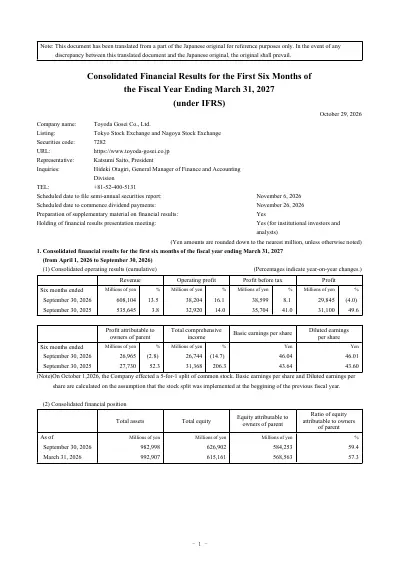
はい。それでは、2027年3月期第2四半期決算概要をご説明申し上げます。まず、2ページの決算のポイントをご覧ください。第2四半期実績は、中東影響はあるものの、増販効果や新製品効果を含む原価改善により増益を確保できました。また、通期業績予想は新製品効果を含む原価改善や固定費抑制等あるものの、想定を上回る市況の悪化を織り込み、据え置きとさせていただいております。また今回、300億円、3,600万株を上限とした自己株式の取得枠を設定いたしました。そのうち約3分の2を消却、約3分の1を社員向けRSの原資とする予定でございます。次、3ページ、連結業績をご覧ください。売上収益は6,081億円、前年同期比724億円の増収、営業利益は382億円で52億円の増益、税引前利益は385億円で28億円の増益、親会社の所有者に帰属する中間利益は269億円で7億円の減益となりました。続きまして、セグメント別実績をご説明申し上げます。5ページをご覧ください。まず上段左、日本です。売上収益は2,613億円で増収、営業利益は101億円、中東影響はあるものの、増販効果や原価改善等により増益となりました。次、米州です。売上収益は2,380億円で増収、営業利益は160億円、増販効果や原価改善等により増益となりました。次に欧州・アフリカです。売上収益は168億円で増収、営業利益は10億円、原価改善等により増益となりました。次、下段左、中国です。売上収益は366億円で減収、営業利益は15億円、固定費の削減や原価改善等により増益となりました。次にアジアです。売上収益は846億円で増収、営業利益は73億円、原価改善等により増益となりました。最後、インドです。売上収益は291億円で増収、営業利益は22億円、先行投資に伴う固定費の増加や昇給影響等により減益となりました。続きまして、当期の予想についてご説明申し上げます。7ページ、通期業績予想をご覧ください。通期の業績見通しは据え置きとさせていただきます。次の8ページに増減益要因を記載しております。原価改善や固定費の抑制により稼ぐ力の向上は見込まれるものの、想定を上回る市況の悪化と外部要因のマイナスを考慮し、据え置きとさせていただいております。続いて9ページ、株主還元についてご説明申し上げます。まず中間配当は年頭の予想どおり85円とさせていただきます。期末配当も年頭予想を据え置きとし、株式分割後の基準で18円とさせていただきます。続いて10ページをご覧ください。冒頭で申し上げました自己株式の取得について記載しております。これは資本効率の向上と株主還元の強化により、1株当たりの株主価値を中長期的に向上させていくということを目的としており、その一部は次のページでご説明いたします人への投資の原資に充当いたします。次に11ページをご覧ください。この度、社員向けの譲渡制限付株式、RS付与の制度導入を決定いたしました。役職や職種に関わらず、対象者に一律300株を付与いたします。一人ひとりが企業価値向上を自分事と捉え、イノベーションや生産性向上、そして新製品の開発や高収益ビジネスの拡大など挑戦を行い、成果につなげる、それが株価という形での成果にもつながり、そうした自分自身の資産形成となって返ってくる、そうした喜びを分かち合い、そして次の挑戦を生み出すような原動力にしていく、これを持続的な成長の好循環を実現するということを目的としております。本制度は原則5年間実施するということにしておりますが、以降も持続的に運用していくことを検討していきます。最近のトピックスについて、12、13ページでご紹介申し上げます。事業におきましては、インドには8箇所目の拠点となる内外装部品の工場新設を決定し、その準備を進めております。2029年度前半には生産開始を予定しており、主要顧客である日系メーカーの増産体制に対応してまいります。また、こちらは経済産業省が公募する令和7年度補正グローバルサウス未来志向型共創等事業費補助金にも採択されました。セーフティ事業においては、中国の自動車技術研究センターと安全分野でのパートナーシップを締結いたしました。セーフティシステム製品において、開発スピードを加速させるとともに、現地ニーズを先取りした製品開発を目指します。また、個人投資家の皆様に当社株式をより身近に感じていただき、投資しやすい環境を整えるため、株主優待制度を導入するとともに、10月1日付で株式を5分割いたしました。私自身も個人投資家向けの説明会に登壇するなど、個人投資家の方々との対話を大切にしております。今後もより多くの方に当社を知っていただけますよう、IR活動の充実に努めてまいります。以上をもちまして、決算説明を終わらせていただきます。引き続き皆様方のご理解、ご支援のほど、よろしくお願いいたします。
Operator
それでは、質疑応答に移らせていただきます。質問をされます方は、Zoomの手を挙げるボタンを押してください。お名前をお呼びし、こちらでマイクをオンにしますので、ご発言ください。また、お手数ではございますが、会社名とお名前を述べられた上でご発言くださいますよう、お願いいたします。時間の都合もございますので、1度に3点ほどまでにまとめてご質問願います。それでは、ご質問がありましたら、手を挙げるボタンを押してください。みずほ証券、坂口様、ご質問をお願いいたします。
坂口
みずほ証券の坂口です。いつもお世話になっております。
Operator
お願いいたします。
坂口
はい。では、3点お願いいたします。1点目は、この第2クォーター、7-9月の仕上がりに関して、対計画、社内予算でどうだったかということを教えてください。営業利益150億円、第1クォーターに比べると減益になってますけれども、原材料の影響が大きいという認識なんですが、日本のその他で大きくマイナスが出てたりすると思うので、一過性要因があったのかも含めて、予算対比どうだったのかというのをご解説ください。で、2点目は通期の計画と、ちょっと来年度に向けたヒントもいただきたいんですが、今回トータルで据え置き、材料のマイナスインパクトが大きいというのは理解をしておりますけれども、今回の前提で置いた価格で十分なのかですとか、価格転嫁の進捗をどういう織り込みにしてるのか、またトヨタさんの生産台数等の見方に変化があるのかということと、あと特に米州の材料高の影響が大きく前年比でマイナスになって、これは価格転嫁が1年遅れだからということだと認識をしておりますが、素直に来年度は増益要因になると思っていいのかという観点も含めて教えてください。で、最後3点目は自社株買いに関してです。元々還元という面では自社株買いも含めてということはおっしゃっていたかと思うんですけれども、このタイミングでの実施というのは、いい意味でちょっと意外感がありました。で、統合報告書で自己資本比率60%を目安ということをお示しになられたりしていますので、改めてこの自社株買いとか資本効率っていう観点で見たときの考え方、なぜこのタイミングだったのかということも含めてご解説いただければと思います。以上3点です。
齊藤克巳
坂口様、どうもご質問ありがとうございます。ではあの3点、CFOの蜂須賀よりすべてお答え申し上げます。
蜂須賀正義
はい、坂口さん、ご質問ありがとうございます。まずあの2Qの計画比なんですけれども、大体あの、計画に対して30億円ぐらい下回っております。で、主にはですね、プラスサイドは増販、それから原価改善、固定費の抑制等がございましたけども、市況の影響がまあ予想以上に大きかったということと、それからご理解のとおりその他のところで少しマイナス要因が重なりまして、1つはあのBEV関連のですね、開発費、ま、資産計上してたものの取り崩しですとか、あとあの型費あるいは治工具費等の回収が少し期ずれをしております。これは後半期に期ずれしておるだけです。それからもう1つ、あの足回りの方でですね、品質費用が少し膨れまして、あの引当を増やしております。ま、こういったところでマイナス要因がその他のところで積み上がってしまいまして、ま、全体としてはあの30億円ぐらい計画より下振れしてると、いう格好です。
齊藤克巳
1問目はよろしいでしょうか。
坂口
はい。その他のところが、いわゆる一過性ということになるかと思うんですけど、あの、内訳は別として、全体でその他でどのくらいのマイナスインパクトが出てますか?
蜂須賀正義
2Qだけで見ると、30億円ぐらいですね。
坂口
わかりました。ありがとうございます。はい、2点目は大丈夫です。
蜂須賀正義
はい。それから市況の影響のところですけれども、まあやはりナフサ由来のですね、樹脂あるいはポリマーといったところで大きく市況が上がって、高止まりしてるという状況が続いております。で、やはり期首で見てたよりその影響がだいぶ長期化しておりまして、下期以降も当面続くということで通期の予想を立てております。で、回収の方は上期発生分も含めてですね、下期から順次価格転嫁始まっておりますけれども、ちょっと価格改定のタイミングがやはり地域によって年1回だったり2回だったりするってところで、やっぱり主要なところでは米州ですね。米州は基本的には年1回の価格改定ですので、どうしても価格転嫁が来期にずれ込んでしまうということですので、今期マイナスの分の大半は来期のプラス要因というふうにご理解いただいて結構です。
坂口
はい。数量の見方は前回今回で差が、若干プラスになってますけれども、例えばトヨタさんの生産がどういうレベル感で織り込まれてるのかとか、ご前提を可能であれば教えてください。
蜂須賀正義
数量、トヨタの台数っていう意味ですか?
坂口
はい。
蜂須賀正義
えっとですね、通期で見ると台数はほぼ期首と同じぐらいで見ております。
坂口
はい、承知しました。
蜂須賀正義
はい。すいません、ちょっと台数の話、ちょっと確認もう1回します。それから自社株買いの考え方ですけれども、やはりROE 10%を目指してということでやっておりますので、資本のレベルをしっかりとコントロールしていかなきゃいけないというふうに思っております。で、統合報告書でも出しましたけど、株主資本比率60%というのを1つの目安として考えております。当然ながら財務の安定性と資本の効率ということでバランスを取っていかなきゃいけないんですけども、1つの目安として捉えております。で、今直近の9月末の株主資本比率がちょうど60%ギリギリのところまで来ておりますので、今後成り行きで見ますとですね、どんどん積み上がっていくという成り行きでございますから、このタイミングで自社株買いということで踏み切ったということでございます。はい。
齊藤克巳
よろしいでしょうか。ちょっと副社長の安田よりちょっと補足をさせていただきます。
安田洋史
はい。台数のところなんですけども、ご存知の通り、日本だと九州の震災ですとか、あとタイの洪水ですとか、そういったところですね。ちょっと下期に向けて弱含みのところがあったんですけども、挽回計画がかなり入ってきてまして、で、それをこうオフセットすると、まあほぼほぼ期首の計画通りに行くのかなというような、そんなイメージになってます。
坂口
はい、よくわかりました。どうもありがとうございます。はい。
蜂須賀正義
あ、蜂須賀です。すいません、補足ですけど、中国だけですね、やはり大幅に予想を下げております。それ以外の地域は基本的には堅調にほぼ据え置きでございます。
坂口
はい、ありがとうございます。以上です。
Operator
ご質問ありがとうございました。次の質問者の方は、BofA証券、坂牧様です。お願いいたします。
坂牧
あ、すいません。坂牧です。聞こえておりますでしょうか。
Operator
聞こえております。よろしくお願いいたします。
坂牧
あ、ありがとうございます。すいません、よろしくお願いいたします。じゃあ、私の方から、ごめんなさい、今のところの確認にもなるんですけれど、基本的には業績を中心にですね、本当に今期大丈夫か、上振れ余地はどれくらいというところを確認したいというのが趣旨です。もう少し地域別で教えてください。まず日本なんですけれど、これもう1回ごめんなさい、そうするとその他のところの30億っていうのは、開発費の取り崩しと足回りの品質費用で30億ぐらい2クォーターに出てるでいいでしょうか。で、それを踏まえて下期の利益水準が結構高く見えます。去年一過性で足回りさんのそのプラスが、買収に伴うものがあったりしたかと思いますので、もう1回それが無くなる部分と、何かこうその他のところを下期ですね、マイナスになってないような感じがしますので。で、かつトヨタさんの今の内示だと数量はプラスで出ているような気がするんですけど、下期の国内の数量はマイナスで入ってたりしますので、この国内のところ、どう下期を見たらいいのか、一過性を含めて、上期の一過性を含めてもう1回確認させてくださいというのが1点目、国内です。で、2点目が米州のところで、こちらの方は逆に2クォーターで関税のプラスが結構あったかのようにも見えまして、これはご計画の範囲だったんでしょうか。で、その関税のプラスの金額を確認させていただければと思います。で、合わせてこの、もう1回になっちゃうんですけれど、下期にこの市況が結構悪化するっていうのは、これは想定としては足元の価格が横ばいでいったらで、転嫁交渉はどのみちずれちゃうんで、なかったらと、この下期の計画には下振れはないのか、もう少し確認をさせてください。で、最後3点目が中国のところになりまして、まず前提として台数を下げたってことなんですけれど、どんな形で今内示に対してどう見られたのかというのと、あとまあかなりもう減損とかをされてきた中で追加でこう、また厳しい状況になってるかと思います。で、またトヨタさん自体が天津と広州とで統合っていう話もある中で、今後の対応どうされていくのかっていうのを確認させてください。以上、ちょっと地域別で日本、アメリカ、中国、お願いします。
齊藤克巳
ありがとうございます、坂牧様。じゃあ1問目、2問目を蜂須賀の方から、3問目を安田の方からご説明申し上げます。
蜂須賀正義
はい。まず日本、その他のところですけれども、上期に計上した足回りの引当金、それからBEV関連の設計費の取り崩し、これは上期で計上して、通期にもそのまま残ります。で、一方で型費等の回収等は、こちらは下期への期ずれでございますので、下期の、下期下期で見ると計画に対してプラス要因ということで、通期では効かない話になります。で、ちょっとごめんなさい、1問目の後半の質問が、ごめんなさい、ちょっとよく...
坂牧
すいません。下期の今いただいてるこの増減益のところでいきますと、これごめんなさい、下の通期の予想が従来計画比になってしまってるので分かりづらいんですけれど、多分従来の計画と変わらない、その増販のところ変わらないってなりますと、下期がまずこの増販だと前年比でマイナスになるような数字かと思います。年間で元々33億のプラスで、それが変わらないってなると、上で45億出てますので、下だとマイナス12になっちゃってですね。でも多分トヨタさんの今の内、日当たりとか1万4,000超えるようなのだとYoYだと増販になるかと思うんで、ここはなんかバッファーがあるように見えます。ただ一方で去年は下期に、あの4クォーターとかに足回りの一過性の利益が50億ぐらい入ってたと思いますので、そこら辺のマイナスを打ち消す何かプラスが入ってるようにも見えまして、この下期結構日本の利益水準高いんですけれど、上振れ下振れどう考えたらいいでしょうかっていうのが...
齊藤克巳
坂牧さん、すいません。少しちょっと時間いただいて、後ほど回答ということにさせてください。
坂牧
すいません、細かくて。
齊藤克巳
3番の中国に関するご質問からちょっとお答えさせていただきます。
坂牧
はい。
安田洋史
はい。まず中国の台数下げてるってことなんですけども、おっしゃる通り本当に今中国国内厳しくてですね、我々お客様が日系が95%っていうことで、上期もですね、トヨタさんがまあ15%から20%減、それからホンダさんに至っては半減ということで、かなり苦しんでるわけですけども、この傾向は下期も続いていくというように思ってます。で、それともう1つ、先ほど北と南の統合みたいな、お話も出たかと思いますけども、我々直販に向けてはですね、やっぱり中国アセットのところから取り戻さなきゃいけないので、その活動を今一生懸命やってまして、少しずつ目処がついてきてますんで、ちょっとこう下期ですぐそれが解決するわけではないんですけども、来期以降でですね、その辺りは巻き返しをしていきたいというように考えております。よろしいでしょうか、3つ目。
坂牧
来期っていうのはもうじゃあ取れてるっていう理解ですか?それとも来期の受注活動で取り返しにいくので、3年...
安田洋史
来期の受注、そうですね、はい。
坂牧
発送ベースですね。はい、ありがとうございます。
安田洋史
はい。
齊藤克巳
中国はご存知の通り、約2年前から持分法会社の譲渡だとか、我々の100%子会社の生産終了、清算だとか、そういったことをやってきて、かなり構造改革を進めておりますが、引き続き厳しい状況でありますので、もう少し構造改革を進める必要はあると。いうことと一方で、やはり中資系含めて、中国の中でどう戦うかというところをですね、守りと攻めと両方ですね、両面で戦っていきたいと思っております。じゃあ残り、先ほどの続きの1番からでいいのかな。
蜂須賀正義
あの、台数の増減販のところですけど、ご理解の通りトヨタさんの台数含め、あるいはトヨタ外も含めて、基本的にはここは増販基調は変わってないんですけれど、ちょっと下期はですね、通常の、ちょっとここの区分に入れたのが良かったのかっていうのありますけど、ちょっと水素タンク絡みの売上とですね、それから型費の回収と、これらが少しここ、下期は計画に対してマイナスになるという状況です。
坂牧
はい。
蜂須賀正義
ちょっと細かいものの積み上げになります。
坂牧
はい。
齊藤克巳
よろしいですか。
坂牧
何かこうその他のところで去年のその反動、去年4クォーター一過性の利益あったと思うんですけど、その反動はないんですか?
蜂須賀正義
あ、ごめんなさい。今、増減販のところをご説明したんですけど。
坂牧
あ、そうですね。増減販の、その、はい、次のその他項目のところですかね。
蜂須賀正義
ええっと、その他の、えっと、何でしたっけ?
坂牧
去年の第4クォーターで、足回りさんの負ののれんがプラスで多分50億ぐらい入っていて、それが無くなるので多分この下期だけ取ると、国内のその他がマイナスで大きく出るような気がしたんですけれど、違いますか? あ、もしあれでしたら、また取材等で確認させていただく形...
蜂須賀正義
すいません、ちょっと1on1でお願いいたします。
坂牧
そうですね。すいません、細かくてごめんなさいです。
蜂須賀正義
はい。よろしいですかね。それから2問目の方ですけど、米州の関税の影響が元々計画に織り込んでおります。対前年では大きくプラスになりますけど、これは前年はまだ関税の回収が進んでなかったところ、今期はかなりタイムリーに回収できているということですので、前年比ですとプラスになりますけど、対計画では織り込み済みという話でございます。
坂牧
はい、わかりました。
齊藤克巳
よろしいですか。
坂牧
はい、ありがとうございます。
Operator
ご質問ありがとうございました。次の質問者の方は、SMBC日興証券、牧様です。どうぞお願いいたします。
牧
SMBC日興証券の牧です。聞こえますでしょうか。
Operator
はい、お願いいたします。
牧
お願いします。3点お願いいたします。ちょっと補足みたいな内容も含むんですけれども、1つ目は1クォーターの決算のときにもですね、新製品の効果みたいなお話もいただいたかと思います。この2クォーターでどれくらいそういった製品効果っていうのが出ているのか教えてください。あと通期で見てですね、どういう織り込みになってるのかもいただければと思います。何でどれくらい出たかみたいなお話です。で、2つ目がですね、市況影響を除いたときの一過性っていうのは、先ほどおっしゃったその30億円っていうのがこの2クォーターの、何て言うんですかね、一過性だったっていうふうに捉えていいのかっていうのをちょっと確認させてください。で、特に足回りとBEVのところっていうのは、ピュアな一過性なのかなと思いますので、大体これ合わせてどれくらいなのかっていうところもちょっと補足いただければと思います。で、3つ目が自社株買いに関してですけれども、自己資本比率その6割超えたらっていう話があったんですけれども、今後もその、そういう意味では今年6割に揃ってくると、キャッシュフローでこれから増えた分に関しては、例えばこう自社株買いでまたそこに合わせていくっていうことなのか、あるいはM&Aとかも想定はされているかと思いますので、それによってこうレバレッジで対応していくのかとかですね、今後自社株買い、還元とかM&Aに関してどういったバランスでこのキャッシュ活用っていうのをされていかれるのか、ちょっとこの観点についてもアップデートいただければと思います。以上です。
齊藤克巳
牧さん、どうもありがとうございます。では1問目を安田の方から、2問目、3問目を蜂須賀の方からお答え申し上げます。
安田洋史
はい。新製品の効果ってことなんですけども、滝グラフでは上期ってことでまとめてあるんですけども、123のうち新製品効果が42ぐらい出てます。で、第2クォーターってことでいくと、これ実は第1クォーター、第2クォーター同じぐらい出てまして、21、21っていうようなイーブンできてると。中身でいくとですね、やっぱりRAV4が11ぐらい、あとレクサスES、ノア・ヴォクシーで10ぐらいといったような形になってまして、製品でいくとですね、例えばハンドルでこう把持検知、握ってるかどうかの検知ですね、こういったものがほぼほぼ標準化されたり、それからESなんかエアバッグで新しい運転席のエアバッグ搭載してるんですけども、そういったところで付加価値が上がってたりですね、あとコンソールで新しい機構を盛り込んで付加価値が上がってるってことで、そういうようなところでですね、新製品効果が出てるというところです。よろしいでしょうか。
牧
はい。なんか通期のもし見立てもあればと思ったんですが、いかがでしょうか。
安田洋史
あ、通期もですね、これフルフルで効いてきますんで、おそらく同じぐらいの効果出るというふうに思います。ただ、ちょっとESだけがちょっと今生産台数がちょっと弱含みなので、そこはちょっと注意しなきゃいけないかなというふうには思ってますけども、はい、そんな状況です。
牧
RAV4とかはちょっとこれから少し台数が上がっていけば、その分積み上がっていくっていう感じなんですかね。
安田洋史
まさにそうですね。ノア・ヴォクシーも含めて、そっちアップサイドあると思います、はい。
牧
はい。多分ちょっと下期は弱めに入ってるのかなと思うので、そこはもうちょっと上期並みのものが本来だったら出るだろうというようなイメージですかね。
安田洋史
まあそうですね。ただ、ちょっとESが弱含みなところはありますけど。はい。
牧
わかりました。はい。はい。大丈夫です。
蜂須賀正義
一過性の話ですけれども、何を以て一過性っていうのはなかなか難しいんですが、通期で見ると今回のその市況の影響は約90億円ぐらいマイナスで効いております。なので、これが来期同等程度は回収できるというふうに見ていただいて結構です。で、一方でBEV関連の回収費用っていうのが今期かなり増えておりまして、それが大体、まあ60億円ぐらいですね、60億円ぐらい回収として見込んでおりますので、これは来期は出てこないというふうに考えております。
牧
あ、ごめんなさい。これは回収が60億、プラスで60億入るっていうのが通期に入ってるってことですかね?2クォーターで入ったのは、これはマイナスの一過性が入ってて、通期ではプラス?ちょっと、はい。
蜂須賀正義
えっとですね、ごめんなさい。さっき、先ほどまでご説明してたのは対計画の数字なので、ちょっと対前年という意味では、ごめんなさい、ちょっと全く別の数字の説明になりますけど。
牧
はい。どうしましょうか。わかりました。じゃあ少なくとも2クォーターはマイナスで入ってるっていうことで、計画に対してはBEVの見直しの費用が出たっていう理解でよろしいですか?
蜂須賀正義
対前年では、上期も回収はある程度知っております。後半期の方が多いですけども。
牧
はい。あ、わかりました。はい、了解です。ま、少なくとも30億円はマイナスの、何て言うんですかね、一過性というか、2クォーター特有のものだったってことで、BEVは通期でプラス60ぐらいの貢献になってると。そこは合ってますかね、数字としては。
蜂須賀正義
はい。
牧
はい、わかりました。はい、ありがとうございます。
蜂須賀正義
3点目ですね。自社株買いないしは今後のキャッシュアロケーションですけど、当然ながら設備投資あるいは戦略的な投資がやはり最優先だと思っております。成長投資としてどこまでお金を使えるのか、それ次第で追加還元のレベルっていうのは変わってくるというふうに考えております。で、一方でROE 10%との目標とのバランスから、資本のスリム化ってのもやっていかなきゃいけませんので、それがキャッシュアロケーションの中でどの程度やれるのかっていったところは成長投資とのバランスで考えていきたいというふうに考えております。
牧
はい、わかりました。どうもありがとうございました。
蜂須賀正義
はい。
Operator
ご質問ありがとうございました。次の質問者の方は、モルガン・スタンレーMUFG証券、柿内様です。どうぞお願いいたします。
柿内
はい、モルガン・スタンレー証券、柿内です。よろしくお願いします。
Operator
お願いいたします。
柿内
はい。1点目がですね、地域別の中国のところでもう一度お伺いしたいのが、この下期ですね。例えば売上で上期で366億で、通期で600億なので、差っ引きで見ると下期が非常に少なくなりますね。前年比で見ると下下で見ると半減ぐらいなんで、上期よりもさらにこう厳しさを増すというような前提になってますし、ちょっとこれは通期の全体の売上を計画を変更しなかったので、ここにこうしわ寄せが来るとかそういうことなのか、実際こういう厳しい数字になりそうなのかというところですね。あと、この下期、あと4クォーターに構造改革の費用を織り込むという計画、織り込むということがあったと思うんですが、今回そういう織り込みはされての計画なのかっていうところも利益の方で教えてください。というのがこれが1点目ですね。中国に関しての下期の見方です。で、2点目が材料費のところで、通期で今のちょっと前、質問の内容でいくと蜂須賀さんの説明だと前年比で90億円の材料費の影響ですね。期初と比べると70億円悪化って出てますけど、この90億を売りと買いというか、分解するとどういう形になってるのか。グロスのマイナスと回収でどういう内訳になるかっていうのを数字を教えてください。で、最後3点目が、10月上旬ぐらいにある足回りさんのパルテムの新構造というか、を発表されていたと思います。これは何らかこう短期的にですね、費用増ですとか、そういったところの影響っていうのは出てくるのかということと、あとこれ実際稼働というか、生産が始まったときの売上とか利益の上乗せインパクトってどれくらいをイメージしておけばいいのかっていうところも教えてください。以上、数字ばかりで申し訳ないんですが、3点お願いします。
齊藤克巳
柿内様、どうもありがとうございます。それでは1問目、3問目を安田の方から、2問目を蜂須賀の方からお答え申し上げます。
安田洋史
はい。中国に関する追加のご質問っていうことで、下期がまあさらに厳しいっていう形になってるんですけども、これ特にしわ寄せがここに来てるってことではなくて、実態としてこのぐらいになっていくだろうというように考えてます。生産台数でいくと、上期が実績でトヨタ、ホンダさん入れて66ぐらいと見てるんですけども、下期はさらに10万ぐらい減ると見てまして、そのあたりの影響が大きく出ると考えてます。ひょっとするとそれ以上に影響出るかもしれません。それからもう1つ、構造改革費用ですけども、ここについては既に織り込み済みという認識で認識していただければと思います。よろしかったでしょうか。
柿内
えっと、今数字でおっしゃった上期は66とか、66万台ってことですか?
安田洋史
はい、そうですね。
柿内
で、それが下期が56万台?
安田洋史
57。
柿内
あ、57とか。なるほど。ま、ちょっとやっぱりそれにしても、この売上との今の台数のバランスがちょっと下期が厳しいように見えるんですけども。
安田洋史
はい。構成変動等も入れていくとってことですね。
柿内
ああ、はい。なるほど。
安田洋史
はい。
柿内
わかりました、はい。じゃ、中国は大丈夫です。ありがとうございます。
安田洋史
はい、どうも。
蜂須賀正義
市況の、グロスの影響ですけれども、上期は買いがマイナス65で、回収がプラスの18で、ネットマイナス47。で、下期が買いがマイナス104、回収がプラスの60で、ネットマイナス47。たまたま同じネット金額になります。
柿内
あ、なるほど。わかりました。今の足せば通期になるわけですね。はい。
蜂須賀正義
そうですね。マイナス94っていうのをちょっとすいません、丸めてマイナス90と言ってました。はい。
柿内
あ、なるほど。はい、わかりました。ありがとうございます。
蜂須賀正義
それから足回りのパルテム...
安田洋史
あ、すいません。パルテム、安田の方から。栃木の新工場ですね。これ12月に地鎮祭ってことで、これから建設に入っていくわけですけども、かなりこのパルテムっていうのは足の長い事業になってまして、実はここ従来の工法ではなくて、光硬化の工法を入れながらやっていく事業になってまして、おそらくですね、5、6年ぐらいかけて売上を伸ばしていってというような形になっていきますので、ちょっと短期的に業績にですね、大きく食うということはないというように思っておりますけども、一方で今の光硬化工法っていうのは施工時間もすごく短くなって、生産性が上がるという側面もございますので、今までの工法に比較するとですね、相対的に売上も上がっていくというように考えてますから、ちょっと我々も期待はしてますけども、今なかなかその中長期的な長い目線の売上利益っていうのはちょっと今申し上げることできない状態なので、また次回にでも説明させていただきたいというように思います。
柿内
はい。特に足元その先行費用とか、そういう負担がそれなりに出るとかっていうのもそんなにそこは気にしなくても大丈夫ですかね?
安田洋史
はい、そこは大丈夫です、はい。
柿内
はい、わかりました。どうもありがとうございました。
Operator
ご質問ありがとうございました。次の質問者の方は、野村證券、石本様です。どうぞお願いいたします。
石本
あ、お世話になっております。野村證券の石本です。よろしくお願いいたします。2点お願いいたします。1点目がですね、アメリカのQ2と下期のバランスのところなんですけれど、少しQ2ですね、マージンとしては少し落ちてる部分もあると思います。一方下期にかけてはですね、増販でしたり合理化、こういったところが結構プラス方向で大きめに出てくると思いますので、この変化ですね、Q2から何が良くなるのかというところ少しご解説いただけますでしょうか。RAV4の有無というところも含めてですね、少しちょっと確認をしたいというのが趣旨です。で、2点目、同じくですね、下期の考え方なんですけれども、逆にアジアの方がですね、少し硬いご計画のようにも見えますので、Q1、Q2とですね、高いマージン、これが下期には少し落ちるような組み立てになってますから、ここのですね、段差に関してもご解説お願いできますでしょうか。以上です。
齊藤克巳
石本さん、どうもありがとうございます。では1問目を安田の方から、2問目を蜂須賀の方からご回答申し上げます。
安田洋史
米州ですけども、下期に向けての米州のアップサイドっていうところでいくとですね、実力的にはそんなには変わってこないと、要は売上、収益面ですね、と思ってます。台数そのものは堅調にいくと考えてるんですけども、それ以外に実は下期にホンダさんも含めたBEVの回収ですね、それが入ってくるっていうことと、あと実は米州内での補給品の価格の訴求っていうようなところが入っておりまして、そういったところで少しアップサイドに見ているという形になってます。それが全体でどうですかね、40ぐらいは効いてるかなというように考えております。以上ですけども、よろしいでしょうか。
石本
あ、はい。ちょっと補足で、RAV4はあんまり盛り上がってこないっていう形で、見込まれてらっしゃいますかね?
安田洋史
あの、今計画通りっていう形ですね。そもそももう利益率もかなり高いところで維持できてますし、逆に生産性を落としてるとか、そういうネガティブな要因は今ありませんので、そういった意味では我々の計画通り進んでいくというように考えてます。
石本
あ、わかりました。ありがとうございます。
蜂須賀正義
アジアですけども、基本的にはそこそんなに上下構造的には変わってないんですけれども、上期はですね、IMVとかランクルFJ等の新製品効果がかなり大きく出てたっていうことと、子会社化した芦森工業の営業利益が、ベトナムのビンファスト向けの売上等非常に好調ですので、上期はちょっと予想以上にプラスになったという格好になっております。特に下期大きく悪くなるっていうことではないんですけども、ちょっと上下で比べるとおっしゃる通り少し段差があるということです。
石本
あ、はい、わかりました。ありがとうございます。以上です。
Operator
ご質問ありがとうございました。ご質問がある場合は、手を挙げるボタンを押してください。みずほ証券、坂口様、今、手を挙げていただいてますでしょうか。
坂口
あ、はい。すいません、質問が出ないのでちょっと1点だけお聞きしたいと思うのですが、よろしいでしょうか。
Operator
お願いいたします。
坂口
はい。齊藤社長にお聞きしたいんですけれども、現状のこの御社の稼ぐ力と今後の見通し、どういうふうに捉えていらっしゃるのかお聞かせください。上期、第2クォーターは一過性の損失っていうのが30億円入ったということですので、それを除くと材料高の影響があっても、しっかり利益が出ているということだと認識をしてます。で、数量の増加の効果っていうの、ミックス改善ですとか、あと合理化等も含めてかなりしっかり利益に結びつけているということだと思うんですが、外部環境としては材料高っていうのがある中で、しっかり御社の稼ぐ力っていうのはそれでも高まっていくという見方になっているのか、営業利益率8%という水準の達成に向けての進捗で言うと、足元の外部環境を踏まえてもどうなのか、来年度以降に関しての考え方、見方も含めてですね、齊藤社長の現在のお考えをお聞かせください。以上です。
齊藤克巳
坂口さん、どうもありがとうございます。大変ですね、今この市況の影響が非常に大きくて、あとコロナのときの決算発表のわかりにくさがある中でのやっぱり実力値議論っていうのが、ご質問の趣旨かなというふうに思います。今坂口さんおっしゃっていただいたほぼ通りなんですが、実は我々がこう今振り返ってですね、足元のモノづくりの力っていうのは確実に上がってるなと、で、その効果原価改善の中の分に出ているなというところと、加えて新製品だとかですね、新しいその製品の部分でしっかりと儲けが出せているという部分は、先ほど安田が申し上げた通りですね、これもそれに加わってですね、こうしっかりと見えるようになってきてるなというふうに感じてますので、一過性だとかそういったことをこう取り除くと、我々のその実力値自体はしっかりと年々上げられてきているなというふうに感じてます。で、この先はですね、今いろんなその新しい製品の、卵と言いますか、新しい製品のこう開発準備をしておりますので、こういったことをさらにこう上げながらですね、しっかりと2030事業計画に向けてこの8%稼げるような形に持っていけるような今準備をしてますので、是非ご期待をいただければと思っております。以上ですが、よろしいでしょうか。
坂口
はい、わかりました。どうもありがとうございました。
齊藤克巳
はい、ありがとうございます。
Operator
ありがとうございました。それでは、これで質疑応答を終了いたします。今後の問い合わせにつきましては、経理部企画室の窓口までご連絡いただきますよう、お願い申し上げます。これにて、説明会を終了いたします。本日はご出席いただきまして、誠にありがとうございました。