Shin Nippon Biomedical Laboratories, Ltd.
Q2 FY2027 · Earnings Call TranscriptNovember 10, 2026
Operator
皆様、こんにちは。本日は新日本科学 2027年3月期上期決算説明会にご参加いただき、誠にありがとうございます。本説明会は3部構成で進行いたします。まず第1部は、AI音声技術を活用した動画によりお届けいたします。こちらは決算数値や事実関係をより正確にお伝えするための、新日本科学初の試みとなっております。また、当社が推進するDXおよびAXの一環でもあり、AIを積極的に活用しながら業務の高度化、効率化を図り、企業価値向上につなげていく当社の姿勢をご理解いただく機会にもなればと考えております。続く第2部では、中期経営計画について、代表取締役社長の平沼がライブでご説明いたします。今後の成長戦略や企業価値向上に向けた考え方など、投資判断に重要なメッセージについては、これまで通り経営陣が直接ご説明いたします。第3部の質疑応答では、皆様からのご質問に経営陣が直接お答えし、当社へのご理解をさらに深めていただく機会としたいと考えております。説明会全体としては60分の開催、終了時刻は午後4時頃を予定しております。説明会を始めます前に、皆様にお断り申し上げます。これから行う説明におきまして、現時点の予想に基づく将来の見通しを述べる場合がございますが、それらはすべてリスクならびに不確実性を伴っております。皆様におかれましては、実際の結果が見通しと異なる場合があることをあらかじめご了承ください。それでは、第1部、業績概要説明動画をご覧ください。
平沼
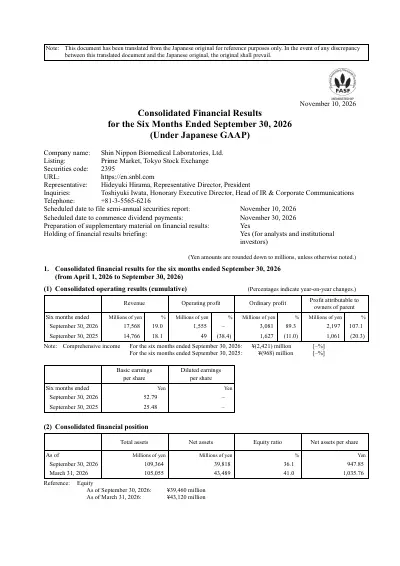
上期の決算説明につきましては、代表取締役社長の平沼のAIによる自動音声で説明させていただきます。4ページ目をご覧ください。まず、2027年3月期上期の決算ハイライトです。上期の業績につきましては、8月5日の第1四半期の決算発表時に期初予想の上方修正を発表しましたが、その修正予想値を売上高、利益ともに上回って着地しております。売上高は前上期比19%増の175.6億円と、上期として過去最高を更新しています。これは主力のCRO事業で、2025年度中での売上計上を見込んでいた複数の大型案件の完了が、当期2026年度にずれ込んだ期ずれが発生しましたが、これらの売上計上が順調に進んでいることが主因です。営業利益は前上期比15億円増と、大幅に改善しています。これは増収の効果に加えて、TR事業と呼んでいるトランスレーショナルリサーチ事業の経費の一部、約7億円が下期にずれたことも要因の1つです。5ページ目をご覧ください。上期の収益構造の推移です。戦略的な大型投資を先行して行っていることがコスト先行となり、この数年、当社の利益の伸びを抑えておりました。上期においては、4月に新卒の新入社員が過去最高となる150名が入社したことや、昇給、昇格を進めたこともあり、売上原価に含まれる労務費や販売管理費に含まれる人件費が増加していますが、増収による施設稼働率の高まりや、前上期に大きく増加した減価償却費、飼育管理費の伸びが落ち着いたこともあり、営業利益率は前年の上期比で8.5%の改善となっております。なお、研究開発費が大きく減少しております。これは米国連結子会社サツマ社の経鼻偏頭痛治療薬アズミが、研究開発フェーズから製造販売事業を推進するフェーズへ移行したことに伴い、サツマ社の研究開発費が減少したことによるものです。経常利益については、CRO事業のうち臨床事業を推進している合弁会社、新日本科学PPDからの持分法による投資利益が1.9億円の増益になったこともあり、前年の上期比14.5億円増と順調に推移しました。6ページ目をご覧ください。事業セグメント別の上期業績推移です。CRO事業は、細胞やNHPなど実験動物を用いて非臨床試験を製薬企業などから受託する非臨床事業と、非臨床試験で安全性、有効性が確認された医薬品候補化合物を人に投与して安全性、有効性を確認する臨床事業に分かれます。当社の場合、臨床事業は合弁事業で行っており、売上高に計上されず、持分法利益として営業外収益という形で利益に貢献しますので、このように分けて説明をしています。CRO事業の売上高、営業利益として計上される非臨床事業は、製薬企業から委託された医薬品候補化合物の安全性や有効性を調べることが主力業務です。これに必要なインフラとして、品質基準を満たす実験動物、試験施設、優秀な人材という3つが必要となります。このため参入障壁は高く、簡単には真似のできない事業であり、当社の第一の成長エンジンとなっています。CRO事業の上期は増収による施設稼働率の高まりで、営業利益率は前年の上期比で8.1%の改善、20%台に回復しています。TR事業はサツマ社のアズミの販売準備コストを計上しております。サツマ社の赤字については、前上期はFDAの承認に向けた費用増がありましたが、今上期についてはアズミの商業化に向けた費用の一部が下期にずれたことから、前上期比で赤字が1.9億円減少となっています。7ページ目をご覧ください。非臨床事業の受注の推移です。上期の受注高は196.4億円と、上期として過去最高を更新しています。順調な受注の成長ドライバーは海外受注です。前上期比64.1%増加の106億円となり、海外受注高比率は54%と50%を上回っています。8ページ目をご覧ください。通期業績予想です。上期業績が予算を上回った要因の1つがTR事業の経費約7億円が下期にずれたことであるため、通期予想については期初予想を変更しておりません。なお、通期予想のうち当期純利益予想が前期比減益予想となっています。これは前期は鹿児島本社の新社屋研究棟建設にかかる補助金収入8億円を特別利益に計上しましたが、今期は特別利益の計上を見込んでいないことが要因です。前提としている為替レートは1米ドル150円に変更はありません。9ページ目をご覧ください。通期業績予想は期初予想を変更しておりませんので、事業セグメント別の業績予想も期初予想から変更しておりません。10ページ目をご覧ください。設備投資の状況です。戦略的取り組みの成果が出てきた欧米顧客からの受注をさらに強化するための投資を継続しており、今期は110.9億円の設備投資を計画しています。上期実績は50.8億円と、ほぼ計画通りの進捗となっています。上期決算については以上です。続いて非臨床CRO事業の状況です。12ページをご覧ください。本スライドでは業績の重要な先行指標の1つである受注状況の推移についてご説明いたします。2026年度上期受注高は過去最高の196.4億円となり、前上期実績を38.5億円、24%上回りました。直近5年間の総受注高CAGRは12%となっております。海外受注高は106億円となり、前上期対比41.4億円、64%の増加となりました。総受注高に占める海外受注高の比率は54%となり、前上期対比13ポイント上昇し、過去最高の水準となりました。グラフ外に示します受注残高は、2026年9月末時点で過去最高の438億円となり、前上期末から73.1億円増加しました。海外受注残高比率は51.7%となりました。なお、今期通期の受注高計画は378億円ですが、上期終了時点での進捗率は52%となっております。13ページをご覧ください。本スライドは海外顧客からの受注状況を示しております。金額は為替影響を除くためにUSドルベースで記載しております。2026年度上期の海外受注高は$66.3 million、前期対比で$22 million、50%の増加となり、上期としての最高額を更新しました。直近5年間のUSドルベースでの海外受注高CAGRは21%となっております。地域別に見ますと、欧米顧客は前上期対比38%の増加で、過去最高の$56.2 millionとなりました。アジア顧客は前上期対比2.8倍の$10.1 millionとなりました。グラフ外の表で示します2026年9月末の海外受注残高は$144.1 millionとなり、こちらも期末での過去最高額を更新しました。14ページをご覧ください。本スライドは四半期ごとの見積提出金額について、過去6年間の実績を示したものです。見積金額は受注高の先行指標として重要な数値と考えております。2026年度第2四半期は見積提出金額が298億円となり、引き続き高水準を維持しており、欧米顧客が牽引しております。15ページをご覧ください。このスライドでは将来の受注の種となります2026年9月末時点での契約未成立の問い合わせ、積み上げ状況を示します。2026年9月末時点での今期第3四半期に契約可能な問い合わせ案件の積み上げは、267.6億円となりました。前四半期末である2026年6月末時点と比較して総額で50億円の増加、前上期末である2025年9月末と比較して96億円の大幅増加となりました。16ページをご覧ください。ここからは現在の受注トピックスを紹介いたします。本スライドでは国内とアジアの状況について要約します。国内顧客からの受注は前上期対比減少しましたが、主因は一部顧客の開発計画見直しによるキャンセルでした。国内において上期の学会活動は活発に行われ、8月末には当社研究員が大会長を務める学会を鹿児島市で開催しました。アジア顧客の受注は前上期対比大きく増加しました。当社のリピーターである韓国大手製薬メーカーからの受注に加え、複数の中国顧客からの受注が成立しました。17ページをご覧ください。欧米の2026年度上期受注高は引き続き伸長し、最大の訴求ポイントであるNHP試験を中心に受注している状況です。右下のグラフに示しますように、引き続き欧米顧客の当社への来社は高いレベルで推移し、個別訪問などを合わせ、顧客との直接面談は上期に100回を超えております。米国の学会においても営業マーケティング活動を行うとともに、演題の発表を行いました。18ページをご覧ください。こちらには欧米顧客のセグメント情報を記載しております。左の円グラフには顧客の属性による上期受注高の構成比を示しております。グローバルメガファーマからは6%、NASDAQを中心とする上場バイオテックから84%、非上場バイオテックやスタートアップからは10%となりました。複数のパイプラインを有する上場企業からの受注は90%で、堅調な顧客基盤が形成されているものと考えております。右の円グラフにはリピーター顧客と新規顧客の構成比を示します。上期受注は98%がリピーターで構成されており、当社のサービスへの満足度が高いことが示唆されていると思われます。以上、非臨床CRO事業の状況につきましてご説明申し上げました。続いて臨床事業の概況です。20ページをご覧ください。本事業はサーモフィッシャーサイエンティフィック傘下にあるPPD社との合弁会社でございます。2026年度上期の売上高は110億円と、対前期比10億円増で着地しました。営業利益は48.8億円で、対前期比6.2億円増、営業利益率は44.4%。新日本科学PPDからの持分法利益は14億円で、対前期比1.9億円増と、上期実績は期初計画を少し上回って推移しています。営業面につきましては、依然として価格競争が続いている中、新日本科学PPDはクライアントからのサービス評価が高く、それが受注に反映されております。PPD社としてもサービスに対して更なる付加価値をつける戦略を検討中とのことで、引き続きPPD社と連携しながら成長を目指していきます。以上、臨床事業の概況につきましてご説明申し上げました。続いてTR事業の状況です。22ページをご覧ください。TR事業では経鼻投与基盤技術スマートをもとに、収益機会を追求するビジネスを長年にわたり推進してまいりました。昨年、急性偏頭痛治療薬であるアズミのFDA承認取得という大きな壁を越え、さらに今期からサツマ社において製造販売事業を推進するステージに入ったことで、TR事業が従来の研究開発フェーズからビジネスフェーズへと移り、当社の収益事業としての第三の成長エンジンが本格的に稼働する状況になってきております。来年のアズミ販売開始に向け、FDA承認薬を生み出した基盤技術自体に対する注目度が高まることが予想される中、他社がスマートを使って製品開発する事業機会もしっかりと捉え、国内外において当該技術をライセンスアウトすることによる収益ビジネスの実現についても積極的に取り組んでおります。一方、アズミ上梓後の市場環境を見据え、研究開発フェーズの各プログラムについても、リスク、コスト、リターンのバランスを時間軸も踏まえた中で考えながら、次なる製品をタイミングよく創出していけるよう、非臨床から臨床に向けた開発の準備も並行して行っております。さらに、政府からの資金的支援のもと、ウイルス感染の予防効果を有するインフルエンザ経鼻ワクチンの研究活動も継続して進めております。23ページをご覧ください。アズミの事業化については、米国におけるFDA承認、上梓、販売の経験を持ち、偏頭痛市場にも精通した米国人幹部を中心とした執行体制のもと、サツマ社による自社販売とパートナーリングを並行して取り組んでまいりましたが、この半年間で商業化に必要な準備が着実に推進され、当初想定していた収益性を望める段階になってきました。こうした中、当社としてはアズミの事業価値を最大化すべく、米国市場においてはサツマ社での自社販売を軸に事業を進めていくとともに、米国以外の国や地域ではパートナーリング活動を展開しております。24ページをご覧ください。2027年後半の販売開始に向けては、米国での自社販売開始に必要な販売、供給体制の整備が計画通り進行中です。製造、流通、販売の各領域において、個々の分野の専門家や提携先なども交えながら、上梓に向けた体制構築を着々と進めております。25ページをご覧ください。アズミの市場性に関する状況につきましては、偏頭痛センター専門医を含めた複数の頭痛診療医を対象に、直近実施された定性インタビュー調査におきまして、優れた携帯性、簡便な使用、粉末の利点といった特徴を持つ、画期的で唯一のDHE経鼻粉末剤であるアズミが、既存治療薬では効果が不十分な患者層に対する新たな選択肢として大変期待されている、ということを改めて確認しております。以上、TR事業の状況につきましてご説明申し上げました。続いてメディポリス事業についてご説明いたします。27ページをご覧ください。メディポリス事業全体では、上期に7000万円の営業損失となりました。ホスピタリティ事業では台風や地震などの影響を受けましたが、別邸天降る丘は一休などのオンライン旅行代理店で4.8という高い評価を維持しており、今後こうした評価を収益性の改善につなげてまいります。発電事業では地熱発電設備の12年目定期点検に伴う費用が発生したことなどから、前上期比で減益となりましたが、将来の安定稼働に向けた計画的な取り組みになります。発電事業では三井不動産、ジャパン・ニュー・エナジーと共同で次世代型地熱発電、クローズドループ方式の実証を進めています。掘削工程を完了し、発電の可能性を確認しており、今後は実証プラントの建設、運転を通じて国内初の商用化を目指します。水産事業では沖永良部島で人工生産シラスウナギの量産施設を整備しています。1棟が完成しており、2棟目も年内に完成する予定です。2031年3月期までに年間100万尾の生産体制構築を目指しています。さらに、別邸天降る丘では自社生産したウナギを使った料理の提供を開始しました。引き続き地域資源と研究力を生かし、社会的利益と事業価値の創出を進めてまいります。以上、2027年3月期上期の業績概要についてご説明いたしました。ご視聴いただき、誠にありがとうございました。
Operator
皆様、業績概要をご視聴いただき、ありがとうございました。続いて第2部では、当社の中期経営計画について、代表取締役社長、平沼よりライブ配信にてご説明申し上げます。それでは平沼社長、よろしくお願いいたします。
平沼
代表取締役社長の平沼です。2027年3月期上期決算は、第1部でご説明しましたように、売上高、利益ともに前年度上期を大きく上回り、上期として過去最高の売上高となりました。また、業績の先行指標である非臨床事業の受注高も上期として過去最高を更新しており、順調に推移しております。さて、8月5日の第1四半期決算説明会の際に、来期がサツマ社の赤字のピークと予想しており、具体的な数字につきましては11月の決算説明会で説明できるよう現在精査を進めております、と説明させていただきました。その後、サツマ社の業績予想の精査を進める一方で、全社としても前回2022年に策定した中期経営計画2028ビジョンとは事業環境も変わっていることから、株主、投資家を含むステークホルダーの皆様に当社の現状と目指す姿を正しく理解していただくための新たな中期経営計画、以後中計と略させていただきます、を今回策定いたしました。新たに作成した中計はトランスフォーメーション2030と名付けました。トランスフォーメーションは日本語で言うと変革です。2030年度までに現在のCRO事業だけで稼いでいる姿から、TR事業でも稼ぐ収益構造に変革するという強い思いを込めた中計です。今回サツマの見通しも含め、全社の中計のご説明をさせていただき、当社の方向性を透明性を持ってお示しさせていただければと思っております。開示しております新中期経営計画トランスフォーメーション2030の資料に沿ってご説明を進めさせていただきます。2ページ目は2022年10月に統合報告書2022で発表させていただいた中計2028ビジョンの総括です。財務KPIは売上高500億円、経常利益200億円、売上高経常利益率40%としておりました。3ページ目は今回設定した新たな中計トランスフォーメーション2030も加えた財務KPIの一覧表です。一番左が2028ビジョン設定時、その右隣が現在の2026年度予想です。2028ビジョンの最終年度まであと2年となって、現状は経常利益の目標値達成が厳しい状況ですが、この主因は戦略的投資を前倒しで行ったことです。表に戦略的投資額を加えた経常利益をお示しいたしました。トランスフォーメーション2030の財務KPIは、売上高700億円以上、経常利益200億円以上です。4ページ目は新たな中計トランスフォーメーション2030の全体像です。会社として重点的に取り組む3つのトランスフォーメーションは、CRO事業で顧客との関係性を深化、TR事業が収穫期を迎え収益化構造を強化、全社として共通するトランスフォーメーションはDX、AX、さらなるグローバル化の推進となります。5ページ目はすでに過去にも共有させていただいている当社の成長エンジンのイメージ図です。当社は会社が持続的成長するためには複数の成長エンジンを持つことが必要と考えており、現在の成長エンジンがしっかりと稼いでいるうちに次の準備をする、という方針で進めています。このトランスフォーメーション2030の中計期間に、第三の成長エンジンを点火させたいと思っています。具体的にはサツマ社における経鼻偏頭痛薬アズミの発売によりこのエンジンが点火し、会社としてTR事業の収益化というトランスフォーメーションを成し遂げていく所存です。6ページ目は今後の売上高、経常利益の推移計画です。2030年度はCRO事業の一層のグローバル化拡大に加え、アズミの商業化によるTR事業の収益化により、売上高700億円、経常利益200億円以上を目指します。前期2025年度から考えますと、5年間で2倍以上の売上高、経常利益を目指すということになります。来期2027年度につきましては営業損益は赤字、経常損益はゼロと見込んでおります。これはアズミの販売準備費用が先行するため、サツマ社の赤字額が今期以上に拡大すると考えているためです。2027年度の確定予算につきましては2027年5月の決算発表時にお示しさせていただきます。また、サツマ自体の損益計画は11ページにお示ししております。7ページ目はトランスフォーメーション1として、CRO事業の2030年度の目指す姿を説明させていただきます。現在の顧客満足度は高く、受注は順調に拡大していますが、これに先端技術やDX、AXの推進、国際基準の実験施設や試験対応を行います。これにより顧客の創薬開発の意思決定に不可欠なパートナーとして顧客との関係性をより深化させ、ダントツのCROを実現してまいります。8ページ目は非臨床事業の受注計画です。海外顧客向け受注が牽引役となり、2030年度で500億円以上の受注高を目指します。9ページ目、ここから2番目のトランスフォーメーション、TR事業の変革について説明させていただきます。まずFDAから販売承認を得ているアズミについては、これまで米国において自社販売とパートナーリングの2つのオプションを並行して検討してまいりましたが、今回精査の過程で当社としてはアズミの事業価値を最大化すべく、米国市場においてはサツマ社での自社販売路線を軸に事業を進めていく方針とし、米国以外の国や地域ではパートナーリング活動を展開しております。米国市場においては来年後半の販売開始に向けて製造販売体制構築に向け向けた先行投資を実施します。販売開始に伴う初期費用は2027年度、2028年度に集中してする見込みですが、その後は売上伸長に伴い利益拡大を目指します。ピークセールスは300億円以上の予想です。10ページ目は米国の急性期偏頭痛薬市場とアズミの事業機会です。米国の急性期偏頭痛市場は28億ドル、150円換算で4200億円という大きな市場であり、拡大が続いている市場です。現在第1選択薬は2系統ございますが、この2つの薬剤では十分効果が得られない患者が約30%存在いたします。当社が業界のキーオピニオンリーダーや専門医の先生に行ったヒアリングでは、第1選択薬で効果が得られない患者様に対して処方できる薬剤を求める声が多いとの情報を得ています。アズミは最大48時間まで鎮痛効果が継続するというエビデンスがあり、既存DHE製品にはなかった使い勝手の良さを考慮すると、第2選択薬の領域でこの患者ニーズに応えうる製品になると当社では考えております。11ページ目はサツマ社の業績推移計画です。来期2027年度の経常損益は100億円程度の赤字を見込んでおりますが、来期を底に回復し、2029年度に黒字転換を見込んでいます。なお、売上高については2027年度から売上計上となりますが、2031年度にピーク時売上高と説明してきた2億ドル、円ベースで300億円の売上高を達成する計画としております。12ページ目はTR事業のビジネスモデルのイメージです。当社の強みは30年近くかけて作り上げてきた経鼻投与基盤技術スマートを持っていることです。スマートはアズミのケースで米国FDAからも承認を与えられた基盤技術、プラットフォーム技術ですので、下段にお示ししましたように今後はこの技術自体のライセンス付与という可能性も検討しております。また、スマートを使った研究開発については全体の財務マネジメントをしつつ戦略投資として行っていきます。スマートをもとに開発したアズミは米国FDAという高い壁を突破して販売承認を取得しています。このアズミの米国市場での発売を当社の収益構造の強化、トランスフォーメーションの起爆剤にすべく、現在販売準備中です。13ページ目は前ページに引き続きTR事業のビジネスモデルの一環ですが、各段階での収益機会を表にしたものです。スマートから生まれて研究や開発を進めている当社独自のパイプラインを収益化へ活用していくに当たっては、導出やパートナーリング、スピンアウトなども最大限活用し、全体のリスク許容度を見極めながらリターンを生み出していく計画です。14ページ目は全社で取り組むDX、デジタルトランスフォーメーション、AX、AIトランスフォーメーションと、さらなるグローバル化の推進です。DX、AXによる業務効率化はすでに始まっておりますが、まずデジタルでできないかというデジタルファーストの考えを社内に徹底し、業務プロセスの抜本的な見直しや顧客への付加価値拡大につなげていく方針です。グローバル化につきましては、CRO事業の受託のさらなるグローバル化、TR事業でもグローバルベースでの研究開発、提携強化に取り組み、変革、トランスフォーメーションを加速していきます。15ページ目にトランスフォーメーション2030のまとめを記載いたしました。当社はCRO事業に加え、TR事業でも稼ぐ収益構造に変革いたします。2030年度の財務目標は、売上高700億円以上、経常利益200億円以上、ROE 10%以上、ROIC 10%以上です。それを実現するために、CRO事業、TR事業、および全社での3つのトランスフォーメーションを推進してまいります。以上、今回策定した新中計について説明させていただきました。
Operator
平沼社長、ありがとうございました。続きまして、第3部の質疑応答を始めます。本日は当社経営陣が登壇しております。ご質問の内容に応じて、担当する役員より回答申し上げます。ご質問のある方は、画面の挙手ボタンを押してください。その後、こちらから指名した方のアカウントに発言権が付与され、選択画面が表示されますので、ミュート解除を選択の上、ご発言をお願いいたします。ご質問を取り消される場合は、挙手を降ろすボタンを押してください。なお、ご質問はお一人様1回につき1問までとさせていただきます。それでは、質疑応答を開始いたします。では、まず最初に東海東京インテリジェンス・ラボの吉田様、ご質問をお願いいたします。
吉田
お世話様です。東海東京インテリジェンス・ラボ、吉田です。ご説明いただきありがとうございました。えっと、では、質問させていただいてもよろしいでしょうか? 聞こえますでしょうか?
Operator
はい、聞こえております。お願いいたします。
吉田
はい。では、あれ、1人1問ですよね?
Operator
はい。
吉田
はい。えっと、では、あの、お願いします。えっと、平沼社長が5年前に新日本科学をやめてから今回戻ってきたということで、ある程度、客観性を持ってですね、あの、判断できるというふうに、あの、期待している部分がありましたので、あの、是非ともこのアズミについてですね、自社販売路線を軸とすることにした背景について教えていただければと思います。先ほども色々ご説明があったのですけれども、あの、そもそも、あの、昔から関わってたかもしれないんですけど、あの、戻ってきたタイミングで、あの、平沼社長がどのように、あの、個人として感じてですね、で、それを今回、あの、やっぱり自社でやったほうが良いというふうに、その、判断したきっかけについて、あの、アズミの良さっていうのはこれまでも説明会の中で何度もご説明があったので、先ほど伺った限りではそこまで大きくは変わらないかなと思うので、どちらかと言うと深い検証をされた期間が長かったのかなとは思ってます。なので、その検証に至ったそのできれば定量的な部分も知りたいと思ってますし、まあ導出であればですね、売上300億円とすると、まあ大体その、レベニューシェアの部分がどのくらいかっていうところはありますけども、まあ10%から20%とすると、300億円のその、えっと、どうでしょう、30億から60億の間のリターンで、まあ自前だと先ほどの表でいくと大体30%程度になって、100億円程度の利益というふうに、あの、グラフでは推定されるんですけど、ただそのリターンでいけばそうなんですけど、リスクで考えた場合にどのようにあるかというところで、やはりその300売上がいくという大前提であれば単純にそうなると思うんですけど、リスクを考えた意味で果たしてこれが正しかったかどうかという判断に、その、行き着いたその検証のプロセスなども含めてですね、まず教えていただけますでしょうか? すみません。
平沼
はい、ありがとうございます。えっと、では、あの、平沼の方から回答させていただきます。で、あの、今までもですね、あの、ご説明させていただいている部分とちょっと重なる部分あるんですけども、まず私ども、あの、このプロジェクトについては、まあ第三者機関である、まあトリニティ社という、まあコンサルティング、マーケティングの会社からですね、サツマによる自社販売がアズミの事業価値最大化につながるという、まあ評価も得ております。そうした意味ではまあ、あの、客観的な第三者の評価も得ていると。で、その中で、まあ本当にそうなのかと、いうことをですね、新しく加わった経営陣、この経営陣はまあ、あの、FDAの承認、上梓、販売の経験も持ってですね、偏頭痛市場にも精通した方々を我々まあ採用してるわけですけれども、その幹部を中心に、まあ私も、入って入った後ですね、この3ヶ月間、今日、色々検証してまいりました。まあその結果としてですね、やはり、あの、吉田様仰られたように、まあ、あの、パートナーリングと自社販売の、まあ両睨みで、あの、検討していたんですけれども、我々まあ、あの、リスクのところもですね、当然まあ研究開発段階は終わってますので、あとどれだけ売れるかというところの、まあリスクの見極め。で、まあ、あの、偏頭痛薬、この我々の、あの、プロダクトというのはですね、かなりちょっと限定的なマーケティングも可能であると、いう部分ございますので、そうしたことを勘案して、全体としてその私どもの自社でやるのが最適であろうという結論になっております。まあこれ私もですね、まあ、あの、新日本科学、まあ当社の方に社長として戻ってきて、まあ客観的に見てですね、まあ最初まあパートナーリングと並行してたんですけども、この3ヶ月間の検証の中でそちらのほうがいいというふうに判断させていただいております。で、あの、米国以外についてはですね、ただ私どもまあそこまでこう戦線を広げるっていうのはちょっと、あの、自社では難しいものですから、米国以外については私ども、あの、パートナーリング戦略ということでやらせていただいているという状況でございます。はい、以上ご回答申し上げました。
吉田
わかりました。補足です。補足だけなんですけど、資料の中でも、インタビュー結果っていうところで、26年9月に、医師の方にもインタビューした結果っていうところのお話はありますし、あとは、これまで導出しようと思ったけど相手がなかなか決まらなくて、相手はどの辺で価値をもっと認めてくれなかったか、そのギャップというのはどういうふうに感じてますか?
平沼
はい、えっと、今のご質問につきましては、担当役員である高梨の方からご説明申し上げます。
高梨
はい、あの、これまでの推移、流れもあると思いますので、私の方から説明させていただきたいと思います。あの、仰る通りですね、あの、この薬剤のコンセプトですね、あの、既存の、まあ、あの、トリプタン、ゲパントでは効かない患者さんが一定エリアいて、そこに適用していくというこのコンセプト自身はですね、我々が一貫してやってきたことでございまして、ずっと変わらない部分でございます。で、今回の、この自社でやるという判断の軸を切ったこの背景にもですね、今までやってきたことが、まあ最近の、まあこういった検証においてもKOLの方々、この方が処方の方向性を決めていく方々がですね、この期間経ったとしても変わらない、そういうコンセプトであっ、ていうのが状況であるということを確信しているところが、まあ、あの、根本にあるわけですけれども、一方、あの、これをですね、どうやって市場に出していくかということに関して言いますと、本当に偏頭痛のこの薬の良さを一番よく分かって、要するに、あの、第1選択肢じゃなくて第2選択肢というですね、このポジションをよく理解して、しかもそれをいかに効率よくマーケットの人たちにアプローチするというところ、またこれがですね、デバイスと製剤のコンビネーションプロダクトのこのサプライチェーンをですね、いかに効率よくマネージメントして、そしてこの時間軸の中でうまくやっていくかっていうところに関してはですね、やはりそこにかなり精通した人が加わらないとですね、本当の意味で最大、まあ我々がいつも考えてます事業の最大価値というところにつながっていかないというふうに思っておりまして、まあ残念ながらそれを一番生かせる方法はどうかということを、まあ現時点でもこの薬剤に興味を持ってくださっている人いらっしゃるわけですけれども、その人たちとやる場合とどうこう色々なことを考えたときに、結論として出てきた今のこの事業最大価値を生かせる方法が今の今回の説明させていただいている形になったというふうにご理解いただければと思います。
吉田
あ、分かりました。ありがとうございます。ではまた後ほどよろしくお願いいたします。
Operator
ありがとうございました。では次に野村證券の川村様、ご質問をお願いいたします。
川村
お世話になっております。野村證券の川村です。ご説明ありがとうございました。私からもアズミについて伺いたいんですけれども、販売開始まで、あと約1年ということで、今後、今から1年間で何をしなければならないのかというところをご説明いただきたいです。お願いします。
平沼
はい、ありがとうございます。今のご質問につきましては、担当役員である高梨よりご説明させていただきます。
高梨
はい、あの、今の件につきましてはですね、先ほどの、あの、上期報告のスライドの24ページ目のイメージを見ながらですね、あの、お聞きいただければと思います。あの、私どもがですね、これまでやることと言いますとですね、新たな、まずこれはですね、今までのCROのビジネスと全く違うビジネスモデルです。つまり、物を生産して、そしてそれを、あの、薬局まで届けていくという物流網を作ったりしなければいけませんので、製造するための基盤、これはサプライチェーン、あの、単なる製造と言っても一箇所だけではなく、製剤を作る、デバイスを作る、それをコンビネーションする場所、そうした物全体をマネジメントする、まあ、マニュファクチャリングのサプライチェーンマネジメント網をしっかり確立する。そしてそこからアメリカ国内の物流網をしっかりとつなげていって、最終的に専門の薬局に届けるためのこうした専門業者を起用してですね、それを流していく、適切に流していくということを構築していかなくてはいけません。で、さらに、やはり、あの、この薬剤をですね、実際にマーケットに届けていくために一番こう効率的、効果的には届けていくにはどうすればいいかという準備が必要になります。で、具体的に色々いくつかの要因があるんですけれども、当然そこにはですね、患者さん、お医者さんに対するマーケット戦略、これをどういうふうに深掘りするか、大きな意味では今までもうすでにできておりますけど、それをさらに細かくですね、深掘りしていくという作業が必要ですし、実際、あの、前回も申し上げましたけれども、今回の場合は非常にコンパクトに効果的に集中して処方をする、あの、お医者さん、2,600名をターゲットしますけど、じゃあこの具体的な戦略をどうするか、こういったことをですね、1つひとつ組み立てていくという作業が、これからランチまでやっていく作業となって行きます。1つひとつのですね、ことを組み立てていくには、あと、さらにですね、もう1つ加えて言いますと、この間、保険償還ということがございまして、アメリカの場合はですね、保険償還の保険のプログラムだけでもですね、2,000あるって言われているぐらい数多くの、非常に複雑な構造です。もちろんメインのところから保険償還できるプログラムを構築していくんですけど、こういうのを1つひとつやはり組み立てていくという作業も必要です。まあこうしたことをですね、1つひとつ順番を立ててやっていき、そして最終的には販売員を採用し、具体的にトレーニングし、販売をする体制を整える、ま、こういったことをですね、今後来年の下半期に向けて進めていくという流れで計画しております。
川村
ありがとうございます。
Operator
ありがとうございました。では次に、みずほ証券の石田様、お待たせいたしました。ご質問をお願いいたします。
石田
あ、ご説明ありがとうございます。みずほ証券の石田です。えっと、中計の資料の3ページのところなんですけども、えっと、戦略投資というもの、総額というところも示されてらっしゃると思うんですけども、ま、その戦略投資のところの、あの、内訳が、ま、TRと、えっと、水産とCROの研究開発って記載されていると思うんですけども、ま、この戦略投資に関して、えっと、年度ごとの投資の配分であったり、事業ごとの配分というところ、大まかな配分のイメージを教えていただければなと思います。
平沼
はい、今のご質問につきましては平沼の方から回答させていただきます。内訳についてはですね、現在、開示はしておりません。ただ、まあこの中でですね、TR事業のところが多少ちょっとやっぱり研究開発型というところで、多い部分はございますけれども、この内訳については現在、非開示とさせていただきます。以上回答させていただきました。
石田
年度ごととなってくると、後ろの方に記載されてるTRのところを参照すればよろしいという感じですか?
平沼
えっと、年度ごとで開示してるのはですね、あの、サツマ社のところは、あの、年度ごと、開示させていただいてると思うんですけれども、まあそれ以外のところを含めてたりしますので、まあそこのところは、あの、一緒に入ってるとという状況でございます。
石田
あ、はい、ありがとうございます。
Operator
ありがとうございました。ただいま質問を受け付けております。どうぞお寄せください。ご質問のある方は、画面の挙手ボタンを押してください。ご質問を取り消す場合は、挙手を降ろすボタンを押してください。それでは、2回目のご質問となります。東海東京インテリジェンス・ラボの吉田様、ご質問をお願いいたします。
吉田
あ、お世話様です。東海東京、吉田です。2回目の質問となります。えっと、今、中計のスライドの9ページ目を見ております。販売体制費ということで固定費が書かれてますけども、この中身についてもう少し詳しく教えていただければと思います。あの、詳細は非開示というところですけど、ある程度、先ほど、あの、この1年で何をやればというところでご説明はありましたけど、以前ですね、米国内にサプライチェーンを稼ぐ、あ、築くための費用と、あと、保険適用取得のための費用、あと販売活動、学会、市場調査、展示会などの費用というのが、まあ準備費用として発生するというところはありましたが、今回、固定費というところで残る部分は、えっと、CDMOのところの費用ですとか、あとは、そもそも計画、あ、契約の見直しがあるかどうかも、可能性としてあるかもしれませんけど、あとは、えっと、人件費ですね。人員の体制なども、あの、どのくらい必要なのか、その2,600名のターゲット医師にアクセスするための体制としてどのような、こう、費用をイメージすればいいのかも含めて、この辺のその、そうですね、まあ、あの、販売がうまくいかなかったときの固定費として、まあ、残る部分の中身をもう少し詳しく知りたいです。お願いします。
平沼
はい、ありがとうございます。担当役員の高梨より回答させていただきます。
高梨
はい、今、吉田様が仰った通りですね、この内容、内訳に関しましてはいわゆる営業体制を作る費用、つまり具体的に言うと販売員の自身の自由人件費だったりマネージメントする費用、そしてあと、医者、患者さんに対するマーケティング関連の費用、そして、保険を取得するため、アメリカではこれマーケットアクセスという表現しますけど、そういった関連の費用、で、一方、いわゆる営業ではなくて、医学サイエンスの世界からの、観点からですね、お医者様方に情報を提供するメディカル活動、メディカルアフェアと言いますけど、こういったタイプの費用、さらに、実際に物流網ですね、実際、お届けするために、まあ向こうでは3PLというような言い方をしますけど、デリバリーするために関連する費用、そして、もちろん製造をする費用、こういったものがですね、全体合わさってここに書いてある固定費というふうになってます。で、この特定の1つの費用がですね、膨大にどこにかかるというのではなくてですね、それぞれがバランスよくある程度、意味合いを持っておりますので、かかっていくというようなイメージで考えていただければと思います。ただ、その詳細に関しましてはこれまさにですね、どのエリアにどういう費用を使うかっていうのはまさにこれ、営業戦略に直結した内容になりますので、具体的なその詳細に関してはちょっと、ご説明するのは控えさせていただきたいと、思います。なお、このトータルの費用感につきましては、トリニティ社から来てる費用でもあり、あるいは他社さんの類似のこういったローンチングのための費用と見ましてもですね、大変リーズナブルな枠内に入ってることは確認させていただいております。以上ご説明させていただきました。
吉田
ありがとうございます。補足ですけど、その海外のCDMOとの契約自体は、そのまま継続する形なんでしょうか? なんか見直しとかあるんでしょうか?
高梨
よろしいですか? じゃ、あの、これについても私高梨からお答えします。あの、基本的には、あの、継続で、して今までの関係で、あの、上梓をするためにこういう条件でということをベースに元々契約しておりましたので、それを引き継いだ形で一部見直しをして、それを継続した形で、今回進めております。
吉田
あ、分かりました。ありがとうございます。以上です。
Operator
ありがとうございました。続きまして、お待たせいたしました。医薬経済社の吉水様、ご質問をお願いいたします。
吉水
はい、えっと、医薬経済社の吉水と申します。聞こえてますでしょうか?
Operator
はい、よく聞こえております。
吉水
ありがとうございます。えっと、上期の非臨床のところで、海外とかの受注が増えてるんですけれども、これあれですかね、中国でいわゆる、サルの価格高騰の影響を受けて、こちらに増えてるのか、それとも、品質を、評価されて増えてるのか、どっちの要因が大きいのかについてちょっと、えっと、その、海外からの受注が増えた背景についてちょっと、もうちょっとブレイクダウンしてお教えください。
平沼
はい、今の、ご質問の回答につきましては担当役員の辻崎の方から回答させていただきます。
吉水
よろしくお願いしまーす。
辻崎
はい、辻崎から、ご報告させていただきます。海外からの受注のトレンドの大きなドライバーは実はヨーロッパ、アメリカ、まあアメリカを中心としたお客様でございますけれども、今期に入りまして、アジアの受注もやや上向きになっているというところが、主たるポイントかと思います。でお話にありました中国の市場が活気づいているということは我々も当然把握はしている中で、特にNHPの需要が高まっているという状況にあることも、まあ存じ上げております。一般的にまあ当社のサービスに興味を示していただきますのは、まあNHPのスペシャリストだというところで、トリガーとして我々に興味を持っていただく。で、その次に実際にお仕事をいただいてそのお仕事の成果をお返ししたときに、まあサービスレベルがまあ非常に満足できるというところでリピーター化する、まあこういった流れでございますので、今吉永さんが仰られたポイントは、トリガーがNHPの試験、それからその後のリピーター化は我々のサービスのクオリティレベルというふうにご理解いただければと思います。以上でございます。
吉水
分かりました。やはりじゃそうするとその市場活気づいて、それで向けてNHPのスペシャリストってことで目が向いて、そっからサービス品質満足して好循環につながりそうだと、そんなイメージですかね?
辻崎
はい、そのご理解で結構かと思います。はい。
吉水
はい、分かりました。中国の市場が活気づいたことで、どんくらい来たのか、去年に比べてどんくらい来たのかって感覚的になんか言えたりしますかね?
辻崎
ええと、我々の方は、今回の決算説明会資料にもございますように、海外の受注高を欧米とそれからアジア、アジアに切り分けて開示させていただいております。で、アジアのテリトリーのところに中国のものが上乗せされておりますので、まあ今後ここのアジアのテリトリーのところをご覧いただければというふうに思っております。以上でございます。
吉水
わかりました。よくわかりました。以上です。ありがとうございます。
Operator
ありがとうございました。続きまして、みずほ証券、石田様、ご質問をお願いいたします。
石田
あ、2回目ありがとうございます。アズミについてお伺い、ピークセールスのところについてお伺いしたいんですけども、年間300億円以上がピークセールスと試算されていますけど、それに当たってのなんか前提みたいのを教えていただきたくて、患者数であったり、普及率、あと年間薬価などを教えていただければなと思います。
平沼
はい、ありがとうございます。今の点につきまして、担当役員の高梨の方から回答させていただきます。
高梨
はい、今の市場についてのお話ですけれども、先ほどの資料でご説明させていただきましたように、この市場はですね、28億ドルという大きな市場の中での、3割のお客様、患者さんに対するマーケットということで、そこから具体的にどのような形で処方し提供するかということについては細かな前提をもとにですね、シミュレーションして今回の内容を出させていただいております。で、まさに今ただ仰られたようなですね、諸々の条件、この内容について、特に薬価も含めた内容っていうのはですね、実際にこれ、アメリカで販売するに当たっての競合他社さんも戦々恐々とこの情報を皆さん見ながら戦っていくという状況にございますので、まさにこの状況に関してですね、営業戦略そのものに影響を与えてしまいますことから、申し訳ございませんけれども、詳細についてはご説明させていただくのは差し控えさせていただければと思います。
石田
あ、ありがとうございます。
Operator
ありがとうございました。それでは、そろそろお時間近くになりましたので、最後の方のご質問とさせていただければと存じますが、質問の、ある方、挙手をお願いできますでしょうか? 野村證券、川村様、ありがとうございます。最後の方の質問とさせていただきます。ご質問お願いいたします。
川村
2回目ありがとうございます。決算説明資料の7ページのキャンセル額について伺いたいんですけれども、Q2は1億円と、1億円くらいと比較的他の、過去に比べたら低い水準かなと思ったんですけれども、Q3以降、どういうふうに、ま、この金額の水準が推移していくのか、それとも増えるリスクがあるのか、そういった見通しを教えていただければと思います。お願いします。
平沼
はい、ご質問ありがとうございます。今のご質問につきましては担当役員である辻崎の方からご回答申し上げます。
辻崎
はい、辻崎の方からご説明申し上げます。受注高のこのキャンセルに相当する部分ですけれども、実は大変読みにくうございまして、まあ一部業界の景況にも左右されます。で、然るにそれはすべてですね、個別の客様のご事情によります。通常キャンセルが発生するのは、開発品がそのまま開発中止になったとかですね、そういったご事情がほとんどでございますので、大変読みにくうございますけれども、コロナの辺り、あるいはコロナの直後の辺りほどハイレベルにはならないんではないかなと思いますけれども、それ以上のちょっと数字の読み込みについては発言を差し控えさせていただきたい、と思います。以上でございます。
川村
ありがとうございます。
Operator
ありがとうございました。それでは、終了予定時刻となりましたので、以上で質疑応答を終了させていただきます。以上を持ちまして、新日本科学 2027年3月期上期決算説明会を終了いたします。この後、アンケート画面が表示されます。1、2分程度でご回答いただける内容となっておりますので、今後の運営改善のため、ご協力いただけますと幸いです。ご参加ありがとうございました。