SG Holdings Co., Ltd.
Q4 FY2026 · Earnings Call TranscriptMay 8, 2026
松本
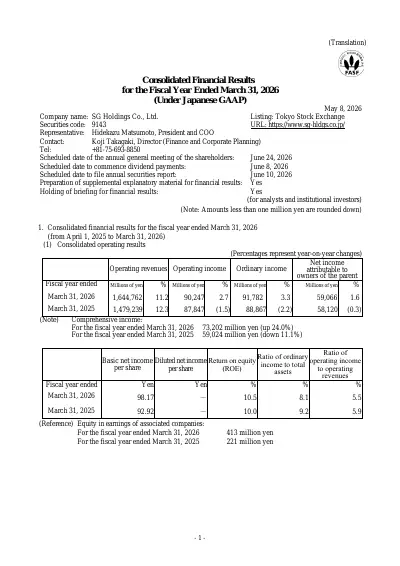
SGホールディングスの松本でございます。本日は、当社グループの決算説明会にご参加いただきまして、誠にありがとうございます。私からはサマリーのご説明をさせていただきます。それでは資料の2ページ目をご覧ください。まず2026年3月期ですけれども、営業収益1兆6,447億円、営業利益902億円、親会社株主に帰属する当期純利益590、590億円となりました。営業収益に関しましては過去最、最高の数値でございます。前期比では増収増益となっており、業績、業績予想に対しましては、営業収益、各段階利益ともに概ね想定通りの水準で着地をしております。事業別に見ますと、デリバリー事業では収益性を維持しながら取扱個数を増加したことで増収増益を達成しております。リアルコマースなど新たな領域にも着手しております。ロジスティクス事業では低温物流の名糖、ヒューテック、ヒューテックノオリンの着実な成長が増益に寄与し、国内3PLも適正料金収受と生産性の向上の取り組みが進んだことで収益性が改善いたしました。グローバル物流事業ではモリソン社は早期グループ化を実現し、堅調な業績を維持いたしました。一方でエクスポランカ社は外部環境の変化の影響を受け、業績が悪化しております。全体としてROEは10.5%、ROICは7.0%となり、中期経営計画初年度として一定の成果を確保できたと評価しております。次のページをお願いいたします。次に中期経営計画の重点戦略の進捗に関する評価ですけれども、初年、初年度である2026年3月期は、デリバリー事業とロジスティクス事業については堅調に進捗いたしました。一方でグローバル物流は、図の中でもエクスポ社のところにバツをつけておりますけれども、市場環境の変化により課題が顕在化しております。全体としては当社が中期経営計画で掲げている重点戦略の方向性そのものを見直す必要はないと評価しておりますので、2027年3月期は事業ごとに個別の課題に対する対応方針を整理し、実行、改善に向け実行に取り組んでおります。そうした観点で今後の取り組みとして、デリバリー事業においては適正運賃収受を継続し、取扱個数、コストともにバランスを取りながら収益性を改善すること、また安定したサービス提供に向けた輸送インフラの改善を推進することに取り組みます。ロジスティクス事業においては収益性向上に向け、特に低温物流は採算管理高度化とともに2028年3月期以降の成長に向けた新規拠点などの基盤強化を図ります。グローバル物流事業ではエクスポランカ社の課題に対してフォワーディング事業へのリソースの集中、両社のシナジー創出推進、利益創出力強化に向けた体制変革を通じ、市場環境に左右されにくい事業構造への転換を進めることで中期経営計画へのキャッチアップを図ります。次のページをお願いいたします。中計の進捗を踏まえた2027年3月期の見通しですけれども、営業収益は1兆7,400億円、営業利益は970、970億円、親会社株主に帰属する当期純利益は600億円を見込んでおります。2026年2月に公表した事業計画から大きな変更はないものの、足元では中東情勢の不安定化がございます。当社事業への影響は、デリバリーにおける燃料価格上昇や供給制限、グローバルにおける航空、海上運賃の上昇や輸送ルートの長時間化、キャリア調達の不安定化などを想定してございますが、現時点では適切な価格転嫁などの対策を講じることで目標水準は維持できると判断してございます。不透明な状況が続く中ではありますので、引き続き外部環境の変化を注視しつつ対処してまいります。私からは以上でございます。10ページ以降、高柿よりご説明させていただきます。
高柿
はい、高柿でございます。以降については、私よりご説明させていただきます。6ページへお進みください。中期経営計画の重点戦略の進捗と今後の取り組みについて、松本から全体の総括はご説明いたしましたが、ここからは項目ごとに詳細をご説明いたします。まずはデリバリー事業の進捗です。2026年3月期は取扱個数については、中期経営計画最終年度の想定であった13.5億個を前倒しで達成し、13.6億個の着地となりました。一方、平均単価については、越境ECなど小型荷物の増加等サイズミックスの影響により、前年から5円下がり656円となりました。しかし利益目標は達成できており、個数、単価、コストのバランスという基本方針は維持できています。加えてTMSについても、定期案件の獲得や低温TMSの伸長等により順調に成長しています。右側が2027年3月期の取り組みですが、取扱個数については成長領域の獲得は引き続き注力するとともに、前期、当期の営業活動の成果等による既存領域の個数伸長も見込んでおります。平均単価は適正運賃収受の継続により7円の上昇を計画しております。また越境ECについては、収益性向上を優先するため取扱個数は前期並みを維持しつつ、価格やオペレーションの見直し、国際業務の改善のためのパートナーとの連携強化に注力する方針です。また輸配送インフラの安定性向上に向けた取り組みとして、今期2箇所の大型中継センターが稼働します。具体的には関東ハブセンターが2026年7月、関西ハブセンターが2027年1月の稼働を予定しており、双方を合わせて1日あたり約80万個の処理能力増強を見込んでおります。これに加え、多様な荷姿に対応したマテハン設備の再設計なども含めたインフラ強化を通じて、今後も取扱個数の増加を見込むと同時に安定したサービス提供と収益性の両立を継続してまいります。次のページへお進みください。続いてロジスティクス事業です。まず低温物流ソリューションについてですが、2026年3月期はデリバリーに含まれる部分も含め、全体としてはグループ化前の基準年と比べて営業利益ベースで25億円の利益成長を実現しており、計画比オンラインです。特に主要事業会社である名糖運輸、ヒューテックノオリンでは、インフレ環境下において適正運賃収受や生産性の向上など収益性改善に優先的に取り組んだ結果、過去最高益を達成し、営業利益率も着実に改善いたしました。一方でSGホールディングスグループのノウハウを導入することで、更なる改善余地があることも見えてきました。そのため2027年3月期も採算管理の高度化には優先的に取り組む方針としています。右側が2027年3月期、3月期以降の方向性ですが、採算管理の高度化に注力しつつ、シナジーの最大化に向けた準備も継続してまいります。2027年3月期のシナジー効果と利益成長の忍びは、採算管理を精査するための期間や新規拠点立ち上げに伴う一時的な費用増加もあることから、大きく利益の増加を計画しておりませんが、2028年3月期以降は倉庫キャパシティの拡大と佐川急便の顧客接点も活用した送客を強化することで、高度な採算管理に基づくトップラインの拡大を実現し、当初計画のベースで効果を創出していけると考、考えております。次のページへお進みください。左側は低温物流のシナジーに関する各施策の進捗状況の詳細ですので、適宜ご参照ください。右側は国内3PL事業の進捗と見通しとなります。2026年3月期は適正料金収受や新規案件獲得により、計画を上回って進捗しました。中期経営計画の中で表に記載の3点を目標としておりますが、売上規模、従業員あたり営業利益は概ね順調に伸長しています。倉庫契約坪数については収益性を重視し、戦略的な拠点集約も進めているため、概ね計画通りの進捗ですが、今後も必ずしも規模拡大のみにこだわるのではなく、利益率、利益成長に向けて戦略的に拠点展開を図ってまいります。2027年3月期は足元のコスト上昇を踏まえた適正料金収受を継続しつつ、付加価値の高い新規領域の開拓を進め、ロジスティクス事業の基盤強化を図ってまいります。次のページへお進みください。続いてグローバル物流事業です。まず2026年3月期と足元の外部環境についてですが、2026年3月期は米国の関税政策の影響により荷動きが鈍化、需給緩和を背景とした貨物レートの軟化が生じました。足元ではさらに中東情勢の不安定化が重なり、国際輸送市場は不透明感の強い事業環境となっています。そうした状況の中、2026年3月期はフォワーディングを担うEFLでは販売単価の伸び悩みにより、業績が想定を大きく下回り、セグメント全体で計画未達となりました。シナジー創出の取り組みについても、市場が軟調な中、発揮された効果は限定的な水準にとどまっております。中東情勢を受けたリスクと対応について、詳細を右側にまとめております。足元では代替輸送の手配や原油価格高騰に伴う販売単価への反映といった対策を講じ、対処しております。同時に市場環境の変化に左右され、左右されにくい事業構造に転換を図るべく対策を講じてまいります。こうした認識のもと、2027年3月期以降はフォワーディング事業の構造改革、シナジー創出の推進、セグメント統轄体制の強化の3点に重点的に取り組んでまいります。次のページへお進みください。まず1点目としてフォワーディング事業の構造改革を行います。このために経営執行体制の強化も行っております。この中で短期的な対応としてEFLのコスト構造改革に着手いたします。具体的には組織体制や人件費、活動費などの固定費を中心に削減を行います。合わせて中長期的な視点ではエクスポランカ社、エクスポランカ社のリソース、リソース配分の最適化を進め、フォワーディング事業の強化を実施し、経営効率化を図ります。さらにEFLとモリソン社の運営体制の共同化を進めてまいります。まずは共同営業、情報連携、営業部門の一本化、一体化、東アジア等のオペレーション効率化から着手してまいります。2点目はシナジー創出の推進です。モリソン社とEFLはそれぞれ異なる強みを有しており、共同でのプロケアメント活動を本格化させることで仕入原価の低減を進めます。また営業面でも案件情報の共有やパイプラインの連携を強化し、両社共同での営業活動を進めてまいります。これらの取り組みにより、2027年3月期中に約1,200万ドルのシナジー効果を創出することを目標としており、プロケアメントについてはすでに一定の効果は見えております。最後に3点目がセグメント統轄体制の強化です。グローバル物流セグメントとしてセグメント全体を俯瞰した経営管理、意思決定により利益創出力を強化していくため、SGホールディングス・グローバルの機能を拡充し、先の2点が着実に遂行されるようリードしていく体制を構築いたします。以上の3つのアクションを同時並行で進めることで、グローバル物流事業を外部環境の変化に左右、左右されにくく、持続的な成長が可能な事業構造へと転換してまいります。次のページへお進みください。こちらではトータルロジスティクスの高度化に向けた取り組みに関する進捗をご説明いたします。2026年3月期にモリソン社をグループ化したことでハイテク物流領域へ進出いたしました。モリソン社とEFLを含めた既存のSGホールディングスグループ各社との連携により、既存顧客の新たな地域でのシナジー創出につながっております。次のページへお進みください。最後にガバナンスの高度化についてです。当社では株主、投資家の皆様との継続的かつ建設的な対話を通じて、経営戦略、資本政策、開示、そしてガバナンスに関する課題認識のアップデートを図っております。2026年3月期は皆様からいただいたコメントを踏まえ、特に次の3点に注力いたしました。1つ目、1つ目は役員報酬制度の見直しです。基本報酬の評価にROEやTSRを追加し、企業価値向上への貢献度を直接的に反映するようにいたしました。2つ目は指名報酬諮問委員会の委員長に社外取締役に就任いただきました。より透明性のあるガバナンス体制に変更しております。3つ目は役員持株会制度の導入です。役員が自社株式を継続的に保有できる仕組みを構築し、役員自身が株主の皆様と同じ視点に立ち、中長期的な株価および企業価値の向上をより、より強く意識した意思決定を行う体制を整えました。このように株主、投資家との対話を起点として、役員報酬、委員会体制、インセンティブ設計といったガバナンスの中核部分も見直してまいりました。今後も形式的な対応にとどまらず、実効性のあるガバナンス高度化を通じて中長期的な企業価値、企業価値向上に取り組んでまいります。次のページへお進みください。中期経営計画の進捗として最後に資本効率、財務に関してご説明いたします。当社では長期ビジョンの最終年度である2031年3月期にROE 15%の目標、達成を目標としております。2026年3月期は財務レバレッジの活用、自己株式取得による自己資本の適正化、保有資産の検証なども実施したことで、ROEは期初の計画であった10.3%を上回り、10.5%に上昇いたしました。2027年3月期もROE向上に向け、EPSの向上や適正なバランスシートのコントロールに注力し、当期の目標としている11%を実現することで、着実に企業価値の向上を目指してまいります。15ページへお進みください。ここからは2026年3月期の業績についてご説明いたします。まず2026年3月期第4四半期の連結業績サマリーですが、第4四半期の営業収益は4,147億円、営業利益は176億円、増収増益となりました。計画比ではデリバリー事業において越境ECの伸長等により取扱個数が増加し、営業収益はやや上振れ、またグローバル物流事業で第4四半期にかけて航空、海上運賃がやや回復したことでエクスポランカ社は若干持ち直して着地したほか、概ね計画通りの着地となりました。前年同期比で見ますと、デリバリー事業では平均単価は約2%下落いたしましたが、取扱個数が約7%増加し、増益に貢献した点や、前期には第4四半期に下期を通じて人件費の追加計上があったため、その反動もあり増益となっています。グローバル物流はエクスポランカ社は取扱量が改善したものの、航空、海上運賃が前期を下回ったことなどにより減益となっております。第4四半期の結果を踏まえ、年間累計でも増収増益となりました。次のページへお進みください。次に年間累計での営業収益の増減分析です。2026年3月期の営業収益は前期の1兆4,792億円から1兆6,447億円へ1,655億円の増加となりました。デリバリー事業では宅配便により275億円の増収、TMSで129億円の増収となっております。ロジスティクス事業では低温物流、特に名糖運輸、ヒューテックノオリンの通期連結効果により大きく増収となっております。グローバル物流事業ではエクスポランカ社の減収影響はあったものの、モリソン社の連結効果により全体としては増収となっております。次のページへお進みください。続いて営業利益の増減分析です。営業利益は前期878億円から902億円へ24億円の増益となりました。デリバリー事業では取扱個数の増加によりコスト増をカバーし、17億円の増益。ロジスティクス事業は低温物流の連結効果と国内3PLの改善により20億円の増益となりました。グローバル物流事業ではエクスポランカ社の減益が大きく影響しております。モリソン社の利益はのれん等償却の影響で連結業績への影響は大きくありませんが、初年度からプラスの効果が発現しております。次のページへお進みください。2026年3月期のセグメント別業績はお示しの通りです。次のページへお進みください。デリバリー事業の取扱個数と平均単価の増減要因について補足説明いたします。まず左側取扱個数の増減分析です。第4四半期3ヶ月では前年同期比で全体で+7.9%となっております。内訳を見ると越境ECは前年同期比+67%と大きく伸長しており、そのほかでも国内ECや大口顧客を中心に堅調に推移しております。次に右側平均単価の増減分析です。第4四半期では単価引き上げ効果はあったものの、越境ECの増加等サイズミックスの影響により、前年差ではマイナスとなり649円となりました。下段の折れ線グラフは個あたりのコスト、取扱個数、平均単価の上期、下期の全、前年比推移を示しております。2026年3月期の下期は取扱個数の増加に伴い個あたりコストは前期比で下落しているものの、第3四半期の配送遅延等の影響もあり、個あたりコストの低減幅が平均単価の下落率を下回る結果となりました。こうした状況を踏まえ、2027年3月期は越境ECのオペ、オペレーション見直しによる効率化、並びに適正運賃収受の継続により全体のバランス改善に注力していく方針です。次のページへお進みください。連結キャッシュフロー計算書です。営業活動によるキャッシュフローは1,248億円となりました。本業からのキャッシュ創出力は、創出力は引き続き安定的に確保できております。一方、投資活動によるキャッシュフローは2,167億円のマイナスとなっております。主な要因はモリソン社の株式の取得を中心としたM&A関連投資が大きな要素です。その結果フリーキャッシュフローは919億円のマイナスとなりましたが、将来成長に向けた投資を優先した結果と捉えており、今後成長投資の効果をキャッシュフローの創出につなげてまいります。次のページへお進みください。次に連結貸借対照表です。2026年3月期の資産合計は第1四半期にモリソン社を新たに連結した影響で、資産、負債ともに大きく増加しております。モリソン社の株式取得に伴って有利子負債が増加し、自己資本比率は55.8%から44.4%へ低下いたしました。当社では自己資本比率は財務レバレッジと健全性を考慮した目線として40%程度を目、目処にコントロールすることとしております。2026年3月期末の水準は目線にあった水準にあると考えております。23ページへお進みください。2027年3月期の連結業績予想および配当予想です。まず連結業績予想ですが、営業収益は1兆7,400億円、営業利益は970億円、営業利益率は5.6%を見込んでおります。経常利益は950億円、親会社株主に帰属する当期純利益は600億円としております。ROEは11.0%と2026年3月期実績から0.5ポイントの改善を見込んでおります。次に配当予想です。1株当たり配当金は中間配当27円、期末配当27円、年間合計で1円増配の50、54円を予定しております。事業成長の成果を着実に還元するという観点で累進配当を配当方針としており、安定的な株主還元を継続してまいります。次のページへお進みください。2027年3月期上期の業績予想については、営業収益は8,460億円、営業利益は360億円を見込んでおり、前年同期比では増収減益を想定しております。減益の主な要因としては、デリバリー事業において越境ECの取扱個数増加による利益寄与はあるものの、賞与引当の按分、配分方法の見直しにより上期にコストが傾斜することを織り込んでおります。その結果営業利益率は4.3%と前年同期比では低下する想定です。これはあくまでコスト配分のタイミングによる影響であり、事業の収益性や通期業績予想には影響ありません。次のページへお進みください。セグメント別の業績予想についてです。デリバリー、ロジスティクス、グローバル物流については増収増益を計画しております。不動産事業については売却物件の差異により増収、減収減益、その他の事業に関しては大型トラック等の新車販売の減少により減収減益をそれぞれ見込んでおります。なお2026年2月開示の事、事業計画からグループ内費用配分の精査により、不動産とその他の事業の間で営業利益のセグメント内訳金額を5億円ずつ修正しております。連結の営業利益には影響ありません。次のページへお進みください。営業収益予想の増減分析です。2026年3月期の営業収益1兆6,447億円から2027年3月期は1兆7,400億円へ952億円の増収を見込んでおります。デリバリー事業では取扱個数の増加、平均単価の上昇による宅配便収益の拡大が中心です。ロジスティクス事業では低温物流および国内3PLの拡大を見込んでおります。グローバル物流事業ではエクスポランカ社の構造改革効果とモリソン社の通期連結効果、並びに業容拡大により増収を見込んでおります。次のページへお進みください。営業利益予想の増減分析です。営業利益は2026年3月期の902億円から2027年3月期は970億円へ67億円の増益を見込んでおります。デリバリー事業では取扱個数増加に加え、平均単価の改善を見込んでおり、58億円の増益を想定しております。ロジスティクス事業は引き続き適正料金収受と生産性向上により12億円の増益となる見込みです。グローバル物流事業についてはエクスポランカ社の構造改革とシナジー創出の効果により38億円の利益改善を見込んでおります。不動産事業の減益は主に売却物件の差異によるものです。次のページへお進みください。業績予想の前提条件については記載の通りです。前のページでご説明いたしました業績予想はこれらをもとに算出してございます。私からのご説明は以上となります。ご清聴ありがとうございました。 [End of audio - the recording concludes at this point with no further speech.]