Fujibo Holdings, Inc.
TTSE:3104Q2 FY2027 · Earnings Call TranscriptNovember 5, 2026
井上
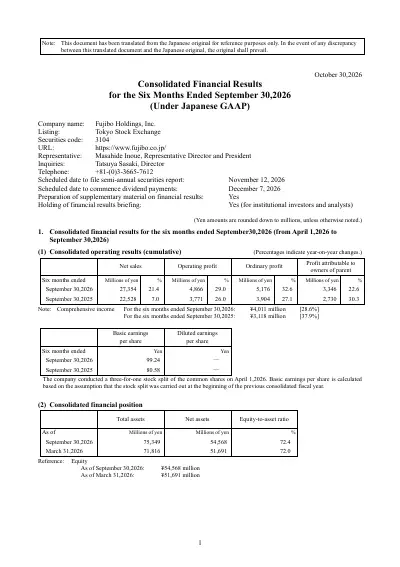
フジボウホールディングス株式会社 取締役社長の井上です。平素より当社の事業活動にご注目いただき、誠にありがとうございます。これより2027年3月期 第2四半期決算の概要についてご説明させていただきます。まず初めに、10月1日より商号と所属業種を変更いたしましたことをご報告させていただきます。当社は1896年の創業以来、繊維事業を中心に発展してきましたが、近年は生活衣料事業が縮小し、研磨材や化成品を中心とした事業ポートフォリオに転換してまいりました。こうした事業環境の変化に伴い、社名を漢字表記の「富士紡」からカタカナ表記の「フジボウ」へ変更し、業種分類も「繊維製品」から「ガラス・土石製品」へ、日経株式欄の表記も「窯業」へと変更となりました。それでは、2026年度上半期の決算ポイントを申し上げます。売上高は前年同期比21.4%増収の273億円、営業利益は29%増益の48億円となりました。事業の柱である研磨材事業は、生成AIの普及に伴う先端半導体向け需要の増加や、メモリー需要の回復を受け、好調に推移しました。また、化成品事業は電子材料市場の拡大や農薬市況の回復により、堅調に推移しました。一方、生活衣料事業は量販店の売り場縮小に加え、原材料価格の高騰もあり、厳しい環境が続いています。2026年度の配当については、中間42円、期末45円の年間87円を予定しております。当社は2026年4月1日付で普通株式1株につき3株の割合で株式分割を実施しており、今年度は前年実績より27円増配となっております。業績推移です。当社グループは2006年度から中期経営計画を策定・実行し、事業構造改革を進めてまいりました。今年度より新中期経営計画「進化2630」がスタートしておりますが、繊維市場が縮小する中、収益性の高い事業へ経営資源を集中するとともに、売上高から利益重視への転換を図ってまいりました。加えて、過剰在庫の削減やキャッシュフローを意識した経営を推進し、安定的に利益を生み出せる体制を構築しております。さらに、こうして創出した利益を新たな成長への投資に活用できる基盤の整備にも取り組んだ結果、今年度は事業構造改革を始めた2006年以来、売上高、営業利益、当期純利益の全てにおいて過去最高となる見込みです。それでは、決算の概要についてご説明いたします。売上高、営業利益はすでにご説明した通りです。経常利益は32.6%増益の51億7,600万円となりました。税金等調整前当期純利益は28.6%増益の49億2,000万円となりました。税金費用15億7,400万円を差し引いた結果、当期純利益は22.6%増益の33億4,600万円となりました。また、EBITDAは28.8%増加の68億7,600万円となりました。セグメント別の業績です。各事業別に詳細を申し上げます。まず、主力の研磨材事業ですが、売上高は前年同期比24億1,300万円増収の131億5,700万円、営業利益は7億3,600万円増益の36億5,500万円となりました。半導体デバイス用途CMPは、生成AIの普及に伴う最先端ロジック向け半導体の需要増加により受注が堅調に推移し、売上が31%増加しました。シリコンウエハー用途は、メモリー需要の回復などを背景に堅調に推移し、売上が19%増加しました。液晶ガラス用途は、中国政府による補助金政策の縮小に伴いパネル需要が落ち着き、売上が10%減少しました。ハードディスク用途は、データセンター向けの需要が継続し、売上が10%増加しました。また、四半期ごとに見ると、第2四半期の営業利益は第1四半期に比べて減少しております。これは中東情勢の影響により原料・エネルギー価格が上昇したことが主な要因です。現在、価格転嫁を進めることで営業利益水準の向上に努めております。次に、化成品事業ですが、売上高は前年同期比24億5,500万円増収の96億6,700万円、営業利益は2億8,900万円増益の10億1,600万円です。主力の機能性材料は、半導体を含む電子材料市場の拡大が継続していることに加え、在庫調整が続いていた農薬市況においても緩やかな回復傾向が見られ、受注が堅調に推移しました。また、4月より稼働を開始した柳井工場の第5プラントを含め、柳井、武生両工場の稼働は総じて高い水準を維持しました。中東情勢緊迫化の影響については、原料価格高騰の影響を受けましたが、価格転嫁を実施しました。次に、生活衣料事業ですが、売上高は前年同期比3億5,500万円減収の27億9,000万円、営業利益は1億1,600万円減益の1億700万円となりました。繊維素材は、人件費や原材料、エネルギー価格の高騰、円安の影響で厳しい経営環境が続いています。BVDを中心とした繊維製品は、量販店の売り場縮小や天候不順、消費者の買い控えの影響により低調に推移しました。さらに、海外向け販売も日中関係の悪化により受注が減少しています。そのような中、定番商品であるBVDの価格改定を行い、適正価格での販売に注力し、またAIを活用したWebマーケティングやEC販売の強化、ポップアップイベントの開催、新ブランド「グッドファー」の展開など、販売チャネルの拡大に努めています。最後に、その他の事業ですが、売上高は前年同期比3億1,200万円増収の17億3,900万円、営業利益は1億8,500万円増益の8,700万円となりました。化成品部門は、医療機器用途で受注が増加し、加えてデジタルカメラ用途においても国内生産の回帰とカメラ販売の増加を背景に好調に推移しました。金型部門では、自動車メーカーによるEVからハイブリッド車への開発計画見直しを受けて、受注が回復傾向にあります。また、ホットランナーについても精密コネクター案件の受注が増加し、好調に推移しました。営業利益の増減要因分析です。増益要因は、数量要因で24億9,300万円、販売価格要因で5億5,500万円となりました。減益要因は、原価要因で10億2,100万円、原材料・燃料価格要因で5億6,400万円、為替要因で3,700万円、経費要因で3億3,100万円となり、合計で10億9,400万円の増益となりました。続きまして、2026年度の業績予想です。2026年度の業績予想は、期初並びに第1四半期にお示ししました業績予想よりさらに上方修正を行い、売上高を前年同期比20.6%増収の554億円、営業利益を前年同期比28.9%増益の105億円、当期純利益を前年同期比28.3%増益の72億円へ修正いたします。また、EBITDAは前年同期比28.9%増加の147億800万円の予想です。セグメント別の業績予想です。研磨材事業では、売上高は前年同期比44億3,800万円増収の270億円、営業利益は16億6,400万円増益の80億円。化成品事業では、売上高は前年同期比43億8,600万円増収の185億円、営業利益は4億8,200万円増益の19億円。生活衣料事業では、売上高は前年同期比3億2,300万円減収の60億円、営業利益は1億3,800万円減益の3億円。その他の事業は、売上高は前年同期比9億6,900万円増収の39億円、営業利益は3億4,800万円増益の2億5,000万円の予想としました。続きまして、業績予想のポイントです。売上高、営業利益についてはすでにご説明した通りです。当社を取り巻く外部環境についてご説明いたします。現在、中東情勢の緊迫化により原料・エネルギー価格の高騰が続いており、当社にもその影響が顕在化しております。化成品事業では、この価格高騰への対応として価格転嫁を実施しました。一方、当社の主力事業である研磨材事業では、通期で約6億円の減益要因となる見込みです。しかし、下期より価格転嫁を実施することで、その影響を最小限に抑えるよう努めてまいります。続いて、各事業別の重点施策について詳細をご説明いたします。研磨材事業の重点施策と売上予測です。主力の研磨材事業では、AI利用拡大に伴うデータセンター投資の恩恵を受け、ロジックおよびメモリー分野が半導体市場を大きく牽引しており、今後も引き続き堅調な業績が見込まれます。当社では、先端半導体を中心とした既存分野の拡大に加え、ハードパッドの営業強化を含めた新規領域への参入を進めております。また、付加価値に応じた価格設定や生産性の向上、研究開発体制の強化、生産能力の増強にも取り組んでいます。また、研究開発体制の強化では、2027年春に台湾研究開発センターを開設します。事業用途別の売上予測です。主軸となる半導体デバイス用途CMPやウエハー用途では、先端半導体向けを中心に今後も売上が拡大すると予想しています。次にハードディスク用途です。技術革新によってデータセンターにおける大容量ストレージが求められております。ハードディスクはその需要を牽引すると見られ、また新たなプロセスに参入することで、今後も売上が継続的に伸びると予想しています。液晶ガラス用途については、中国政府による補助金政策の縮小に伴い、今後は一定の液晶パネル需要に落ち着くと予想しています。SiC用途については、SiCウエハー用途での在庫調整が一巡し、中国を中心としたEV需要も回復傾向にあることから、今後は緩やかに回復へと転じていくと予想しています。化成品事業の重点施策と売上予測です。化成品事業では、半導体を含む電子材料市場の拡大が継続し、機能性材料を中心に引き続き堅調な需要が見込まれます。今年度の重点施策として、4月より稼働を開始した柳井工場の新プラントの安定稼働を推進するとともに、柳井工場および武生工場の高稼働を維持してまいります。また、新製品への取り組みを強化し、事業のさらなる発展を目指してまいります。加えて、人件費を含むコスト増に対応するため、適正価格への見直しを図り、収益基盤の拡大にも努めてまいります。また、高稼働体制への対応として、各工場において人材確保にも注力してまいります。生活衣料事業の重点施策と売上予測です。生活衣料事業では、引き続き人件費やコスト高、円安の影響で厳しい状況が続きますが、主力であるインナーウェア販売においては量販店への依存を減らし、ダイレクトマーケティングの強化やネット専用商品の展開を通じてEC売上の拡大を図ります。また、AIを活用したWebマーケティングやEC販売の強化、ポップアップイベントの開催、新ブランド「グッドファー」の展開など、販売チャネルの拡大に努めています。一方、付加価値の高いアングル製品については、SNSや実店舗での販促強化、さらに海外販路の拡大にも取り組んでまいります。化成品部門と金型部門の重点施策と売上予測です。化成品部門では、今後も医療機器用部品の需要拡大が見込まれることから、新たに建設した新工場を活用し、新規受注拡大に取り組んでまいります。金型部門では、自動車用および事務機器用金型ともに厳しい状況が続いておりましたが、徐々に需要が回復傾向にあります。このタイミングで新規顧客の獲得や既存顧客へのアプローチを強化し、売上の確保に努めてまいります。また、引き続き化成品部門と金型部門の連携を強化し、シナジー効果の発揮を目指します。加えて、既存事業の新用途展開や既存事業以外の新規領域への取り組みもさらに強化してまいります。次に、今期を含めた今後3年間のキャッシュアロケーションのイメージをご説明いたします。研磨材事業および化成品事業を中心に稼ぐ力を着実に高め、キャッシュフローの拡大を図ってまいります。また、現在進めている設備投資350億円の対応として、投資有価証券や一部不動産の売却によるキャッシュの捻出に加え、現預金の取り崩しや資本コストの低減も考慮した有利子負債の活用を推進してまいります。株主還元については、今期より目標配当性向を40%へ引き上げております。また、2028年度終了後にはさらなる引き上げについても検討してまいります。設備投資と減価償却費の見込みです。設備投資は66億4,900万円となる見込みです。研磨材事業での台湾研究開発センターの建設、研究開発能力増強、省力化投資を中心に実施いたします。減価償却費は9億3,900万円増加の42億800万円の見込みです。資本コスト経営に関する当社の考えをご説明いたします。当社のPBRは2倍を超える水準となっております。一方、投資家の認知度や市場の評価においては、まだまだ改善の余地があると考えております。今後も成長投資の推進、情報開示の充実と投資家層の拡大、株主還元の強化、ROIC経営の推進に注力いたします。最後に、株主還元状況をお示しします。配当方針に基づき、2026年度の年間配当は前年実績より27円増配し、87円を予定しております。引き続き株主還元に関しましては経営の最重要事項と位置づけ、業績向上に全力で取り組んでまいります。以降のスライドは参考資料とさせていただきます。それぞれの詳細は後ほどご覧ください。以上が2027年3月期 第2四半期の決算説明となります。投資家およびステークホルダーの皆様におかれましては、当社フジボウグループに対してより一層のご理解とご支援をお願いいたします。ご清聴ありがとうございました。 ` followed by the response!
If there is nothing after ` The call concludes at that point with 「ご清聴ありがとうございました。」 ; there is no further speech on the recording through to the end of the audio file.