Daiwabo Holdings Co., Ltd.
TTSE:3107Q4 FY2026 · Earnings Call TranscriptMay 13, 2026
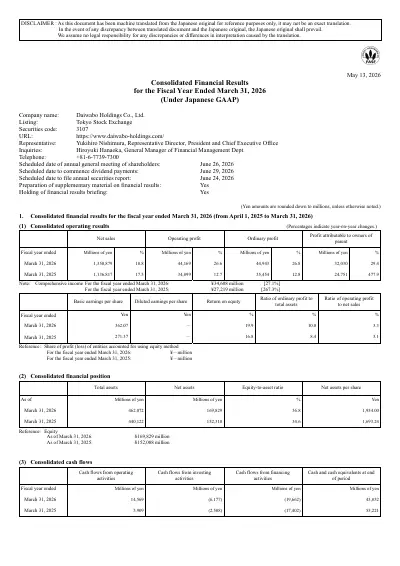
ダイワボーホールディングス社長の西村でございます本日はお忙しい中お集まりいただき誠にありがとうございますそれでは2026年3月期の決算についてご説明申し上げます本日のアジェンダはご覧の通りですまずは3月期決算についてご報告いたします現中期経営計画の基本方針の一つとして過去最高へのチャレンジを掲げましたが売上、利益ともに大幅に伸長し過去最高を達成いたしました経営基盤を強化しさらなる成長に向けて主要なKPIも順調に推移し各項目の詳細は後ほど説明いたしますセグメント別のハイライトですグループとしては特需に伴った運転資本の増加がありましたが資本効率に留意しながら引き続き株主還元策も実施しましたまた2030ビジョンの実現に向けて昨年11月に事業領域拡大の第一歩となる資本業務提携を締結いたしましたITインフラ流通事業では販売パートナーとの強固な協業体制を背景にWindows 10 EOSおよびギガスクール第2期に伴う全国的なPC需要を着実に獲得しましたまたいかずちを軸に展開するクラウドビジネスは新たな収益基盤として高成長を続けておりますコーポレート市場に加えコンシューマー市場も伸長し全市場で前期比を上回りました産業機械事業では主力の航空機器業界を中心に国内受注が回復し大幅に受注金額が増えました特に下期において昨年発生したランサムウェア被害の影響が残りつつも大型機の納品やサービス売り上げ増加に伴い増収増益を達成しております連結の売上高は1兆3,508億円前期比18.8%増となりました過去最高だった前期の1兆368億円をさらに上回り2期連続で過去最高の売上高を更新しました連結営業利益は441億円前期比26.6%増となりましたこれも5年前の350億円を大きく上回り過去最高の営業利益を更新しましたなお売上高営業利益率は前期の3.1%から3.3%に改善しております連結の実績をまとめたものです営業利益は449億円当期純利益は320億円となりましたEPSも前期を大幅に上回り362円となっておりますここで営業利益の推移についてご説明いたします売上高の増収により売上総利益が約150億円増加しております一方では販管費が合わせて約55億円増えてます内容を見るとベースアップによる人件費の増加が最も大きく好業績を受けた賞与の増加従業員が増えたことで給与や福利厚生費も増えております人件費以外ではPCなどの出荷量が増えたことによる物流関連費用で約13億円ITインフラ流通事業のオフィス移転に関連する増床費用が約10億円増えていますが販管費全体は計画通りでした以上の結果営業利益は前期を大幅に上回る441億円となりましたこちらは連結財政状態とキャッシュフローです総資産は主にギガスクールに関連する売上債権および在庫の増加によりプラス219億円売上債権は増えましたが期中の債権回収も進んだことで営業キャッシュフローはプラス86億円となりましたなお今年1月に稼働したDIS基幹システムのバージョンアップにより投資活動によるキャッシュフロー支出が増えておりますセグメント別業績はご覧の通りです両セグメントともに好調に推移し大幅な増収増益となりました特にITインフラ流通事業においては売上高、営業利益ともに過去最高を更新していますそれぞれの状況について詳しく説明いたしますまずはITインフラ流通事業です売上高は1兆3,364億円前期比18.9%増となりました営業利益は430億円前期比26. 4%の増加です売上拡大に伴う販管費の減少により営業利益率は前期の3%から3.2%に改善しておりますコーポレート向けの市場では下期にWindows 10 EOSに伴うPC更新需要が好調に推移しました下期に入るとギガスクール第2期の更新需要がピークを迎えましたコンシューマー向け市場はWindows更新需要に加え製品値上げによる駆け込み需要が見られ前期を上回る業績となりましたその結果通期のPC出荷台数は654万台と過去最高になり業績に大きく貢献しましたサーバーは前期が大型案件の影響で好調だったこともあり当期の出荷台数は減少となりましたクラウドビジネスに貢献するいかずちも順調に推移し前期比34.6%増加と高い伸びとなりましたこちらは直近3年間の第4四半期だけを比較したものですPC出荷台数においてはすでにWindows更新需要が顕在化していた前期から20.6%増加し144.3万台でしたいかずちについてもBCとの複合提案を促進したことで契約サービス件数契約ユーザー社数も順調に伸び取扱高も前期から23.9%増加しましたサーバーは前期の大型案件の反動で台数、金額ともに減少しました利益については いかずちについても、BCとの複合提案を促進したことで契約サービス件数、契約ユーザー社数も順調に伸び、取扱高も前期から23.
9%増加しました。サーバーは前期の大型案件の反動で台数、金額ともに減少しました。利益については四九に入り、メモリ価格高騰による仕入れ原価の上昇が発生し、主にサーバーで急な値上げによる販売価格への転化が十分に進まなかったことで営業利益率が前期四九からは減少しました。こちらは国内PC出荷台数における当社のマーケットシェアです。速報ベースとなりますが、同期のPCシェアは全体で36.5%、法人向けの市場においては46.8%と大幅に上昇しております。Windows 10 EOSでは企業向けを含め、観光庁、自治体向けでも多数の案件を獲得、またギガスクール案件による文教向け需要も着実に獲得したことで高い伸びを記録することができました。こちらは主要カテゴリー別の取扱高の実績です。PCの出荷額は28.8%増、タブレットはギガスクール向けの案件対応で96.9%の増加となりました。サーバーに関してはデータセンター向け等のITインフラ構築案件を順調に受注しましたが、前期の大型案件の影響により9.7%減となりました。周辺機器についてはストレージが前期の反動により減少しておりますが、ネットワークは3. 7%増となっております。好調なPCに伴いサービス&サポートとサプライも順調に伸ばすことができました。ソフトウェアではいかずち経由での取扱高が36.4、34.6%増と引き続き好調でソフトウェア全体の実績を押し上げています。エンドユーザー別の取扱高推移についてご説明します。ITインフラ流通事業は卸売りですが、エンドユーザー情報も取得しながら案件獲得に努めています。企業向けはWindows 10 EOSの需要を獲得し、2期連続で大幅に伸長しました。文教向けはギガスクール第2期の大きな需要を獲得したことで2026年3月期に大幅に増加しています。ご覧の通りコーポレート向け、コンシューマー向け、すべての市場向けで前期取扱高を上回りました。なお全体の構成比はコーポレート向けが93.1%、コンシューマーは6.9%となっております。DSオリジナルのサブスク管理ポータルであるいかずち経由での取扱高は545億円でした。目標だった520億円を上回り、前期比34.6%増と高い伸びとなりました。契約ユーザー社数や契約サービス件数も増加しており、ITインフラ流通事業の次の成長ドライバーとして収益基盤の確立に向けて着実に成長をしております。なお2027年3月期の目標は680億円を目指しております。次に産業機械事業の実績についてご説明します。工作機械部門では主力の航空機業界に加え、造船、エネルギー等国内市場が回復しており受注は59.
2%増となりました。自動機械部門の受注も増えており2027年3月期に弾みをつけています。昨年2月に発生したランサムウェア被害による影響が懸念されましたが、工作機械部門、自動機械部門ともに大型機の形状やオーバーホール、保守、メンテナンス等の収益性の高いサービスが貢献し増収増益となりました。なおランサムウェア被害については現在完全復旧しておりますが今後も情報セキュリティポリシーの徹底、新たに導入したセキュリティシステムの稼働浸透に注力してまいります。続きまして貸借対照表について補足します。総資産はWindows 10 EOSやギガスクール更新需要に伴う売上債権と商品在庫の増加により219億円増加しております。また在庫に関してはメモリ価格高騰に伴う値上げ前の購入を戦略的に実施したことにより132億円の増加です。純資産は利益剰余金が増えたことで175億円増加しました。なお自己株式は昨年11月に消却を行った結果ご覧のようになっております。次に損益計算書について補足します。売上総利益率については7%と前期と同程度となりました。四九のメモリ価格高騰による影響により想定よりも若干低い水準となりましたが販管費率が下がったことで通期の営業利益率は3.3%となり0.2ポイント改善しております。特別損益は繊維事業の関連株式を生産したことによる特別利益、また2024年3月に事業譲渡したダイワ紡績の残り15%株式の譲渡完了に伴う特別損失を計上し親会社株主に帰属する当期純利益が320億円となりました。決算説明については以上です。続きまして2027年3月期の業績予想です。売上高は1兆3890億円、営業利益は365億円を予想しております。特需による反動減の影響はありますが引き続きIT関連製品の投資は順調に推移すると見ており足元の製品単価上昇、販売価格への転化も織り込んでおります。なお産業機械事業は好調な受注状況により増収増益となる見通しです。この後営業利益の減少要因についてご説明いたします。先ほどご説明した通り主にBC出荷台数の減少により2027年3月期は減収 産業機械事業は好調な受注状況により増収増益となる見通しです。この後、営業利益の減少要因についてご説明いたします。先ほどご説明した通り、主にPC出荷台数の減少により2027年3月期は減収を予定しており、売上高の減少による営業利益のマイナス分は約113億円と見ております。一方、通期の売上総利益率は改善見込みのため営業利益押し上げ効果を約52億円と試算しています。販管費につきましては今期もベースアップを行うこと、また全体の人員も増えることから人件費で約20億円の増加を見込んでおります。人件費以外の販管費については約4億円減る計画で、これは営業利益にプラスになります。以上の結果、2027年3月期の営業利益は365億円を見込んでおります。2027年3月期の業績予想に影響を与える可能性がある事項について記載しております。特需の反動減についてはWindows更新需要分約90万台とギガスクールピーク後の反動により売上高の影響は約2,000億円を見込んでおります。メモリ価格高騰についてはPCの価格が4月以降20から30%上昇しており急激な価格上昇に伴う買い控えの影響が想定されるものの、価格上昇は短期的にプラスと見ています。なお、現時点でPCの供給面に影響はございません。一方サーバーですが特にGPU搭載機においてメモリ搭載の増加による大幅な価格上昇および納期遅延が一部で発生しておりこれはマイナス要因と見ています。中東情勢に伴う原油不足については間接的な影響が懸念されるものの不確定要素が多く現時点では業績予想からは除外しております。毎日ニュースで報道されるように日々さまざまな動きを見せておりますので今後の動向に注視してまいります。またAIモデルやAIエージェントの高度化によりSaaSの需要後退が懸念されておりますがこれは新規ビジネスの領域獲得のチャンスでもあると考えています。AI活動による活用による事業活動の効率化およびデータガバナンスとセキュリティへの投資が進むと見ています。以上を勘案し現時点での情報をもとに業績予想を策定しております。状況が変化した場合は適宜情報を修正してまいります。ITインフラ流通事業の事業戦略と2027年3月期の業績予想です2026年3月期の業績からは減収減益となりますがPC本体だけでなくネットワークやセキュリティ、ソフトウェアと合わせた複合提案、AIやクラウドビジネスといった成長領域への進化と持続的成長に向けて戦略的に取り組んでまいります。こちらはPC出荷台数のイメージです27年3月期の予想は企業向けのPCでWindows更新が終わり前期比で約90万台減少する見込みですギガスクールは前期の半分以下になると想定していますAI PCの市場浸透など底堅いIT関連製品の需要は継続すると想定しておりますがメモリ価格高騰に起因する商品の値上げが徐々に実施されている現状があります。現時点でPCの供給面で問題はありませんがメモリ価格の上昇は少なくとも1、2年続くとの情報もあるため引き続き状況を注視してまいります。PCに次ぐ成長ドライバーとして注力しているイカヅチの実績はご覧の通りです2027年3月期の目標は前期比24.6%増の680億円としています。サブスクビジネスを拡大しストックビジネスの地盤を確立していくためにはイカヅチを販売パートナーに利用していただくことが有効です取扱いベンダー数の増加に伴い年々利用件数も増加していることからこれをしっかり成長させていくことが重要課題と認識しております。続いて産業機械事業の事業戦略と2027年3月期の業績予想です足元で受注が大幅に回復していることから増収増益を予想しております。研究開発による高精度化、海外市場開拓のほかリードタイムが長い製品売上の収益構造を補強するため人員体制を整備しサービス売上も強化してまいります。続いて株主還元についてご説明いたします。1株あたりの配当金およびEPSの推移はご覧の通りです2026年3月期のEPSは362.07円と過去最高となりました配当については期末配当を5円増配し中間50円、期末55円の105円を予定しております自己株式取得は昨年12月までに約80億円実施しました最終利益が増加したことで配当成功29%、総還元成功53.8%と目標とする水準を若干下回りました2027年3月期は好調だった当期業績を受け中間配当55円、期末配当55円の通期110円の配当を予定しておりますまた自己株式取得は160億円を上限に実施する予定です。それでは中期経営計画の進捗状況についてご説明いたします。こちらは業績推移です。1年目と2年目は当初計画を大きく上回り基本方針としていた過去最高へのチャレンジをクリアしました2027年3月期の業績予想につきましても前回より上振れで予想しております。当社では企業価値創出のドライバーとしてROEを重視しています。こちらはROEの推移。 1年目と2年目は当初計画を大きく上回り基本方針としていた過去最高へのチャレンジをクリアしました2027年3月期の業績予想につきましても前回より上振れで予想しております当社では企業価値創出のドライバーとしてROEを重視していますこちらはROEの推移とその基本方針ですROEと将来性の指標であるPERを高めることで企業価値の向上に努めてまいりますこちらはもう一つの指標としているROICです目標としている12%以上という水準だけではなくROICスプレッドも重視しておりROICの向上と合わせて資本コストの低減にも取り組んでまいりますこちらは来年5月に発表予定の次期中期経営計画に向けた重点検討事項です資本市場との対話や当社を取り巻く事業環境の急速な変化を踏まえ以下の3点を次なる飛躍への最重要課題としていますまずは非連続な成長ストーリーの提示です次にエクイティストーリーや経営目標と整合する攻めの資本配分方針の策定ですこれは投下すべき資本の優先順位付けを含みますそして中長期的に資本コストを上回る持続的かつ強靭な収益基盤の構築ですそれぞれについて記載の検討事項を中心に次期中期経営計画の策定を進めてまいります今後のIR面談の中でもさまざまなご意見を頂戴できればと思いますここからは中長期ビジョンである2030ビジョンについて改めてご説明いたします当社が描くエクイティストーリーはIT分野を軸に新たな事業領域へ経営資源を投入しバリューチェーンのさらなる発展につながるグループ体制を構築するというものです2030年のあるべき姿としては社会に求められる事業モデルを創造するなくてはならない事業グループとなることディストリビューションをフドウのコアにIT市場全体をつなぐオールインワンソリューションカンパニーとなること定量目標として2030年度に連結営業利益500億円を目指しておりますこちらは2030年度に向けた当社の成長イメージですグラフの緑色が独自による上積み分となりますがこれまでもベースとなる水色部分を順調に拡大してまいりました国内企業によるIT投資需要は今後も継続する見通しでありこの需要の高まりを捉え新規領域への事業拡大やM&Aを含めた成長戦略の実行による業績積み上げにより確実に成長してまいります最後になりますが昨日発表しました当社の新商号についてご説明いたします今年6月26日に開催される定時株主総会で承認可決された後来年4月1日よりダイワボウホールディングス株式会社は結び手株式会社に商号変更しますこの社名にはパーパスでの謳っているバリューチェーンにおける価値をつなぎ合わせより大きな価値へと高め強固に連鎖させるまさに結び手でありたいという思いを込めましたつなぐことで仕組みを支え結びことで絆を強めるこの両面を備えた質の高いバリューチェーンを目指してまいりますまた子会社であるダイワボウ情報システム株式会社も来年4月1日よりDIS株式会社に商号変更をいたしますDは喜びあふれる delightful IはアイデアSはソリューションと私たちが大切にしている価値観とこれからの決意を込めたものです新社名でさらなる成長を目指す当社にぜひ期待していただきたいと思います説明は以上になりますありがとうございました