Fuji Pharma Co., Ltd.
Q4 FY2026 · Earnings Call TranscriptNovember 13, 2026
Operator
皆様、こんにちは。本日はお忙しい中、富士製薬工業株式会社の2026年9月期連結決算説明会にご参加いただきまして、ありがとうございます。ご説明は本日ホームページに掲載いたしました2026年9月期決算説明会資料を用いて行いますので、お手元にご用意いただくか、投影いたします資料をご覧いただければと思います。それでは出席者をご紹介します。代表取締役社長、森田周平。
森田周平
よろしくお願いします。
Operator
常務執行役員 経営企画部長、三ツ橋敦也。執行役員 財務部長、宇治浩。まずは森田より30分程度プレゼンテーションを実施させていただき、その後質疑応答に入らせていただきます。ご質問は音声とテキストにて受けたまわります。テキストでのご質問はZoomの画面下部にあるQ&Aをクリックし、質問を入力、送信することができます。会議中にお送りいただきました質問についてご回答いたしますので、あらかじめご了承をお願いします。それでは説明を開始いたします。
森田周平
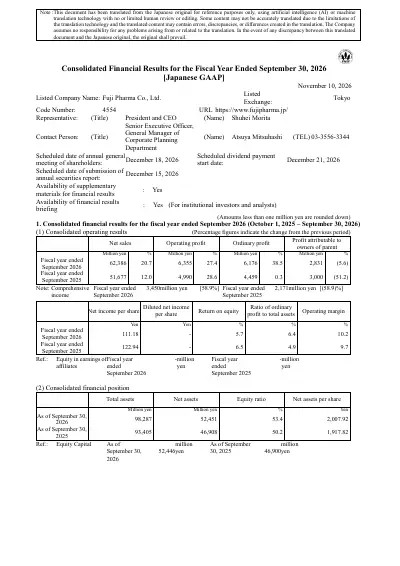
富士製薬工業の森田でございます。本日はお忙しい中、2026年9月期決算説明会にご参集賜りまして、誠にありがとうございます。それでは早速説明を始めさせていただきます。どうぞよろしくお願いいたします。まず初めにエグゼクティブサマリーでございます。売上、営業利益、純利益についてお示しをしております。まず売上、営業利益につきましては、20%を超える増収、増益となりました。一方で純利益は5.6%の減少となっております。売上につきまして、女性医療、バイオシミラーを中心に成長し、過去最高を記録いたしました。営業利益につきましては、研究開発費を含む一部販管費は前年同期比で増加いたしましたが、売上の増加により大幅な増となっております。純利益につきましては、投資有価証券の評価損を通期で20億円計上したことによりまして、マイナスとなりました。資本政策といたしましては、第2回新株予約権の行使の完了によりまして、33億円を調達させていただいております。配当につきましては、配当方針に則っておりまして、45.5円から52円を予想しております。こちらが本日のアジェンダでございます。まず26年9月期連結決算概要についてでございます。ご覧いただきますと、前年同期比におきましては、増減比では当期純利益を除きましては全て伸長しております。一方で本年2月5日に開示させていただきました修正予想と比較をいたしますと、売上高は伸びましたけれども、売上高総利益率の低下に伴う売上総利益が未達、一方で研究開発費の期ずれがあったことから営業利益以下は達成となっております。もう少し詳細にウォーターフォールでお示しをさせていただきます。売上高につきましては、前期の516億円からエフメノ、アリッサで50億円、ウステキヌマブ、アフリベルセプトで30億円、そしてその他のところで販売導出のライセンス収入、消化器の新薬でございますサルプレップ、血液がん領域のジェネリック品が増収し、20億円増収となっております。結果、623億円となっております。修正予想対比はご覧の通りでございます。続きまして営業利益でございます。前期の49億から販管費、R&D費を除く販管費、研究開発費は増加をいたしましたが、それを上回る売上総利益の増加によりまして、63億円と大幅に増益となっております。修正予想比といたしましては、研究開発費の期ずれにより大きく利益には増加、増加しましたが、一方で売上総利益のところが為替の影響等で5億円ほどマイナスになったことによりまして、トータルといたしましては2億円程度の計画を上回る形となりました。続きまして領域別の売上高でございます。女性医療につきましては22.4%、バイオシミラーにつきましては154.4%、CMOで7.6%ということで、現中期経営計画で掲げている三つの成長戦略全てにおいて成長をしております。特にバイオシミラーは顕著で、154.4%、50億円の大台を超えまして、いよいよ事業として拡大してまいりました。続きまして主力製品ごとの売上高となっております。エフメノ、アリッサが大幅に伸長した一方で、ウトロゲスタン、ファボワール、ラベルフィーユにおきましては競合品の参入等もあり、若干減少いたしました。緊急避妊薬に関しましては、OTC化によりまして販売単価の方が低下いたしましたけれども、一方で市場が拡大したことによりまして10%の増収となっております。バイオシミラーにつきましては、発売3年目を迎えますウステキヌマブがいよいよ拡大をしてまいったことと、アフリベルセプト、ゴリムマブ、デノスマブ、本年発売をさせていただいておりますが、特に本年初頭に発売をいたしましたアフリベルセプトが大きく貢献をしております。続きまして2027年9月期の連結決算業績予想についてご説明申し上げます。売上高、営業利益、純利益ともに2026年9月期に引き続きまして2桁成長を継続していく見込みとなっております。売上につきましては、女性医療では新薬アリッサ、発売3年目を迎えておりますけれども、まだ成長する見込みでございます。また、バイオシミラーも拡大を見込んでおります。営業利益につきましては、2027年9月期は研究開発投資を加速してまいりますけれども、主力製品の販売拡大、製品ミックスの改善によって2桁成長を見込んでおります。純利益につきましては、今期は投資有価証券の影響等織り込んでおりません、大幅な増益を見込んでおります。伴いまして配当につきましては、配当方針に則って58.5円を見込んでおります。こちらが業績予想の概要となっております。増減率のところをご覧いただきますと、売上も増加いたします。そして前期の下期若干悪化しました売上総利益率も改善していくことによって、売上総利益も増加いたします。研究開発費、ちょっと大きく出ます、これについては後ほど触れさせていただきますが、それを見込んでも営業利益以下全て伸長する計画となっております。そして1点、設備投資のところが大きな投資をしておりますけれども、こちらにつきましては基幹システム、あるいは富山工場のDX推進、さらには生産の効率化を高めるための富山工場の設備投資、これらを含めた増加となっております。ウォーターフォールでお示しをいたします。売上高につきましては、623億からアリッサ、そして同じ成分でタイで経口避妊薬として販売しておりますネクステリス、これらを中心に24億円、バイオシミラーではアフリベルセプト、ウステキヌマブ、ゴリムマブ、この3製品で約60億円増収を見込んでおります。一方でCMOにつきましては、一部の受託契約が終了する影響から減収を見込んでおります。トータルいたしまして691億円の売上を見込んでおります。営業利益につきましては、63億5000万から研究開発費、そして販管費、それぞれ増加をいたしますが、売上総利益の増加がそれを上回ることによりまして、74億2000万を見込んでおります。領域別でございます。引き続き女性医療は伸びてまいります。そしてバイオシミラーにつきましてはいよいよ100億円の大台に向けて進めていきたいということで、119.4%の増加を見込んでおります。CMOにつきましては減収の見込みとなっております。一方で現在富山工場で米国向けのCDMOのプロジェクトを推進しております。この中期経営計画期間中に富山工場で製造した製品の承認とFDAの製造としての承認取得をいたしまして、出荷を開始することを計画しております。続きまして主力製品の売上高の予想になります。アリッサは伸ばしてまいります。エフメノにつきましては現在競合品が出荷調整中でございますが、この出荷調整の解除が早々に起こるだろうということを織り込みまして若干の減収の計画としております。バイオシミラーにつきましては、アフリベルセプト、ウステキヌマブ、ゴリムマブが大きく伸長してまいります。その他におきましては血液領域のレナリドミド、ポマリドミド、ジェネリック品、それから消化器領域のサルプレップ先発品が伸長する見込みでございます。ここで2026年9月期と2027年9月期の上期と下期を分けたグラフをお示しさせていただきます。売上、濃いブルーのグラフを見ていただきますと、売上は上、下、上、下と順調に推移をしておりますが、営業利益が若干でこぼこしております。それにつきましてポイント1、2、3という形で記載をさせていただいております。本日はポイント2と3についてご説明申し上げます。ポイント2につきましては、まず26年9月期の上期、営業利益が44億円だったのに対して、この27年9月期の上期は約30億円ということで減収を見込んでおります。この理由につきましては、前期上期のR&D費、研究開発費が下期に大幅に期ずれしたことによりまして利益を押し上げております。またもう1点、不採算品再算定に伴う在庫評価損の戻り、これも一時的な利益の押し上げという形で前期26年9月期の上期の実績として上がっております。これが27年9月期では起こらないことから、一旦減収に見えているということになります。もう一つのポイントは、この27年9月期の上期の約30億に対比いたしまして、下期45億円近い営業利益になるというこの伸びにつきまして、何が要因となっているのかというところをご説明申し上げます。1点目はアリッサ、バイオシミラー、新製品、ジェネリックの売上が下期に成長が加速しますということで、売上ご覧いただきましても約30億円以上下期にかけて伸びていきます。これと相まって、R&D費、研究開発費を含む販管費が前期とは異なりまして上下一遍なしの予定をしております。そのことによりまして売上の増加、売上総利益の増加がそのまま営業利益に反映していくという形を現在予想をしております。続きまして財務について触れさせていただきます。前中計期間中は設備投資、研究開発投資、相当積極的に行いました。そのことによりまして前中計の最終年度であります2024年9月期のネットデットは約250億円となっておりまして、EBITDA倍率で3.42倍でございました。そこから2年間が経過いたしまして、現時点でのネットデットは約190億円、EBITDA倍率で1.8倍まで低下をしてきております。財務体質の改善が進んでおりますので、将来の投資余力は上昇していると考えております。配当でございます。株主還元方針に則りまして、26年9月期は52円、27年9月期は58.5円を予想しております。続きまして事業トピックスということで、女性医療、バイオシミラー、研究開発についてご説明申し上げます。まず女性医療でございます。下段に女性医療を取り巻く健康課題ということで、子宮内膜症から様々な疾患における推定の患者様の数ですとか、推定の無治療の患者様の数、あるいは検査や治療を受ける割合といったものを記載させていただいております。いずれにしても多岐にわたる疾患で様々な健康課題がございまして、皆様もご存じの通り経済産業省の方からは、女性の健康課題に伴う経済損失は年間で3.4兆円というふうに試算をされております。その中でも月経随伴症で6000億円ですとか、更年期に至っては1.9兆円というふうに試算されておりますので、これはもはや日本の社会課題というふうにも捉えて過言ではないと考えております。そういった中で富士製薬工業は女性医療に参入して50年余り、本当に強固な情報提供体制を確立し、製品数では国内ナンバーワンの40品目、それに伴いましてカバーしてる疾患領域も最も多いです。そして注射剤、錠剤問わず特殊な製造設備と高度な製造技術、そしてそれを支えていくライセンサーあるいはパートナーとの連携といったものを培ってまいりました。これが現時点での女性医療における当社の強みだと認識しております。本日はアリッサ、成分で申し上げますとE4、エステトロールプラスドロスピレノン、これについて触れさせていただきます。日本とASEANで拡大してまいります。まず国内におきましてはアリッサ配合錠、月経困難症治療薬でございますが、市場はどんどん拡大しておりまして、アリッサの薬価換算では国内市場は現在760億円と見ております。ASEANにおきましては、アリッサと同じ成分のお薬を経口避妊薬 Operator: 皆様、こんにちは。本日はお忙しい中、富士製薬工業株式会社の2026年9月期連結決算説明会にご参加いただきまして、ありがとうございます。ご説明は本日ホームページに掲載いたしました2026年9月期決算説明会資料を用いて行いますので、お手元にご用意いただくか、投影いたします資料をご覧いただければと思います。それでは出席者をご紹介します。代表取締役社長、森田周平。 よろしくお願いします。
Operator
常務執行役員 経営企画部長、三ツ橋敦也。執行役員 財務部長、宇治浩。まずは森田より30分程度プレゼンテーションを実施させていただき、その後質疑応答に入らせていただきます。ご質問は音声とテキストにて受けたまわります。テキストでのご質問はZoomの画面下部にあるQ&Aをクリックし、質問を入力、送信することができます。会議中にお送りいただきました質問についてご回答いたしますので、あらかじめご了承をお願いします。それでは説明を開始いたします。
森田周平
富士製薬工業の森田でございます。本日はお忙しい中、2026年9月期決算説明会にご参集賜りまして、誠にありがとうございます。それでは早速説明を始めさせていただきます。どうぞよろしくお願いいたします。まず初めにエグゼクティブサマリーでございます。売上、営業利益、純利益についてお示しをしております。まず売上、営業利益につきましては、20%を超える増収、増益となりました。一方で純利益は5.6%の減少となっております。売上につきまして、女性医療、バイオシミラーを中心に成長し、過去最高を記録いたしました。営業利益につきましては、研究開発費を含む一部販管費は前年同期比で増加いたしましたが、売上の増加により大幅な増となっております。純利益につきましては、投資有価証券の評価損を通期で20億円計上したことによりまして、マイナスとなりました。資本政策といたしましては、第2回新株予約権の行使の完了によりまして、33億円を調達させていただいております。配当につきましては、配当方針に則っておりまして、45.5円から52円を予想しております。こちらが本日のアジェンダでございます。まず26年9月期連結決算概要についてでございます。ご覧いただきますと、前年同期比におきましては、増減比では当期純利益を除きましては全て伸長しております。一方で本年2月5日に開示させていただきました修正予想と比較をいたしますと、売上高は伸びましたけれども、売上高総利益率の低下に伴う売上総利益が未達、一方で研究開発費の期ずれがあったことから営業利益以下は達成となっております。もう少し詳細にウォーターフォールでお示しをさせていただきます。売上高につきましては、前期の516億円からエフメノ、アリッサで50億円、ウステキヌマブ、アフリベルセプトで30億円、そしてその他のところで販売導出のライセンス収入、消化器の新薬でございますサルプレップ、血液がん領域のジェネリック品が増収し、20億円増収となっております。結果、623億円となっております。修正予想対比はご覧の通りでございます。続きまして営業利益でございます。前期の49億から販管費、R&D費を除く販管費、研究開発費は増加をいたしましたが、それを上回る売上総利益の増加によりまして、63億円と大幅に増益となっております。修正予想比といたしましては、研究開発費の期ずれにより大きく利益には増加、増加しましたが、一方で売上総利益のところが為替の影響等で5億円ほどマイナスになったことによりまして、トータルといたしましては2億円程度の計画を上回る形となりました。続きまして領域別の売上高でございます。女性医療につきましては22.4%、バイオシミラーにつきましては154.4%、CMOで7.6%ということで、現中期経営計画で掲げている三つの成長戦略全てにおいて成長をしております。特にバイオシミラーは顕著で、154.4%、50億円の大台を超えまして、いよいよ事業として拡大してまいりました。続きまして主力製品ごとの売上高となっております。エフメノ、アリッサが大幅に伸長した一方で、ウトロゲスタン、ファボワール、ラベルフィーユにおきましては競合品の参入等もあり、若干減少をいたしました。緊急避妊薬に関しましては、OTC化によりまして販売単価の方が低下いたしましたけれども、一方で市場が拡大したことによりまして10%の増収となっております。バイオシミラーにつきましては、発売3年目を迎えますウステキヌマブがいよいよ拡大をしてまいったことと、アフリベルセプト、ゴリムマブ、デノスマブ、本年発売をさせていただいておりますが、特に本年初頭に発売をいたしましたアフリベルセプトが大きく貢献をしております。続きまして2027年9月期の連結決算業績予想についてご説明申し上げます。売上高、営業利益、純利益ともに2026年9月期に引き続きまして2桁成長を継続していく見込みとなっております。売上につきましては、女性医療では新薬アリッサ、発売3年目を迎えておりますけれども、まだ成長する見込みでございます。また、バイオシミラーも拡大を見込んでおります。営業利益につきましては、2027年9月期は研究開発投資を加速してまいりますけれども、主力製品の販売拡大、製品ミックスの改善によって2桁成長を見込んでおります。純利益につきましては、今期は投資有価証券の影響等織り込んでおりません、大幅な増益を見込んでおります。伴いまして配当につきましては、配当方針に則って58.5円を見込んでおります。こちらが業績予想の概要となっております。増減率のところをご覧いただきますと、売上も増加いたします。そして前期の下期若干悪化しました売上総利益率も改善していくことによって、売上総利益も増加いたします。研究開発費、ちょっと大きく出ます、これについては後ほど触れさせていただきますが、それを見込んでも営業利益以下全て伸長する計画となっております。そして1点、設備投資のところが大きな投資をしておりますけれども、こちらにつきましては基幹システム、あるいは富山工場のDX推進、さらには生産の効率化を高めるための富山工場の設備投資、これらを含めた増加となっております。ウォーターフォールでお示しをいたします。売上高につきましては、623億からアリッサ、そして同じ成分でタイで経口避妊薬として販売しておりますネクステリス、これらを中心に24億円、バイオシミラーではアフリベルセプト、ウステキヌマブ、ゴリムマブ、この3製品で約60億円増収を見込んでおります。一方でCMOにつきましては、一部の受託契約が終了する影響から減収を見込んでおります。トータルいたしまして691億円の売上を見込んでおります。営業利益につきましては、63億5000万から研究開発費、そして販管費、それぞれ増加をいたしますが、売上総利益の増加がそれを上回ることによりまして、74億2000万を見込んでおります。領域別でございます。引き続き女性医療は伸びてまいります。そしてバイオシミラーにつきましてはいよいよ100億円の大台に向けて進めていきたいということで、119.4%の増加を見込んでおります。CMOにつきましては減収の見込みとなっております。一方で現在富山工場で米国向けのCDMOのプロジェクトを推進しております。この中期経営計画期間中に富山工場で製造した製品の承認とFDAの製造としての承認取得をいたしまして、出荷を開始することを計画しております。続きまして主力製品の売上高の予想になります。アリッサは伸ばしてまいります。エフメノにつきましては現在競合品が出荷調整中でございますが、この出荷調整の解除が早々に起こるだろうということを織り込みまして若干の減収の計画としております。バイオシミラーにつきましては、アフリベルセプト、ウステキヌマブ、ゴリムマブが大きく伸長してまいります。その他におきましては血液領域のレナリドミド、ポマリドミド、ジェネリック品、それから消化器領域のサルプレップ先発品が伸長する見込みでございます。ここで2026年9月期と2027年9月期の上期と下期を分けたグラフをお示しさせていただきます。売上、濃いブルーのグラフを見ていただきますと、売上は上、下、上、下と順調に推移をしておりますが、営業利益が若干でこぼこしております。それにつきましてポイント1、2、3という形で記載をさせていただいております。本日はポイント2と3についてご説明申し上げます。ポイント2につきましては、まず26年9月期の上期、営業利益が44億円だったのに対して、この27年9月期の上期は約30億円ということで減収を見込んでおります。この理由につきましては、前期上期のR&D費、研究開発費が下期に大幅に期ずれしたことによりまして利益を押し上げております。またもう1点、不採算品再算定に伴う在庫評価損の戻り、これも一時的な利益の押し上げという形で前期26年9月期の上期の実績として上がっております。これが27年9月期では起こらないことから、一旦減収に見えているということになります。もう一つのポイントは、この27年9月期の上期の約30億に対比いたしまして、下期45億円近い営業利益になるというこの伸びにつきまして、何が要因となっているのかというところをご説明申し上げます。1点目はアリッサ、バイオシミラー、新製品、ジェネリックの売上が下期に成長が加速しますということで、売上ご覧いただきましても約30億円以上下期にかけて伸びていきます。これと相まって、R&D費、研究開発費を含む販管費が前期とは異なりまして上下一変なしの予定をしております。そのことによりまして売上の増加、売上総利益の増加がそのまま営業利益に反映していくという形を現在予想をしております。続きまして財務について触れさせていただきます。前中計期間中は設備投資、研究開発投資、相当積極的に行いました。そのことによりまして前中計の最終年度であります2024年9月期のネットデットは約250億円となっておりまして、EBITDA倍率で3.42倍でございました。そこから2年間が経過いたしまして、現時点でのネットデットは約190億円、EBITDA倍率で1.8倍まで低下をしてきております。財務体質の改善が進んでおりますので、将来の投資余力は上昇していると考えております。配当でございます。株主還元方針に則りまして、26年9月期は52円、27年9月期は58.5円を予想しております。続きまして事業トピックスということで、女性医療、バイオシミラー、研究開発についてご説明申し上げます。まず女性医療でございます。下段に女性医療を取り巻く健康課題ということで、子宮内膜症から様々な疾患における推定の患者様の数ですとか、推定の無治療の患者様の数、あるいは検査や治療を受ける割合といったものを記載させていただいております。いずれにしても多岐にわたる疾患で様々な健康課題がございまして、皆様もご存じの通り経済産業省の方からは、女性の健康課題に伴う経済損失は年間で3.4兆円というふうに試算をされております。その中でも月経随伴症で6000億円ですとか、更年期に至っては1.9兆円というふうに試算されておりますので、これはもはや日本の社会課題というふうにも捉えて過言ではないと考えております。そういった中で富士製薬工業は女性医療に参入して50年余り、本当に強固な情報提供体制を確立し、製品数では国内ナンバーワンの40品目、それに伴いましてカバーしてる疾患領域も最も多いです。そして注射剤、錠剤問わず特殊な製造設備と高度な製造技術、そしてそれを支えていくライセンサーあるいはパートナーとの連携といったものを培ってまいりました。これが現時点での女性医療における当社の強みだと認識しております。本日はアリッサ、成分で申し上げますとE4、エステトロールプラスドロスピレノン、これについて触れさせていただきます。日本とASEANで拡大してまいります。まず国内におきましてはアリッサ配合錠、月経困難症治療薬でございますが、市場はどんどん拡大しておりまして、アリッサの薬価換算では国内市場は現在760億円と見ております。ASEANにおきましては、アリッサと同じ成分のお薬を経口避妊薬として販売をしておりますけれども、この経口避妊薬市場は300億円ということになりますので、このE4 DRSP製剤で富士製薬工業グループは1000億円を超える市場をターゲットに市場浸透、売上拡大を図ってまいります。国内におきましては唯一の天然型エストロゲンE4を含有する製剤ということで、その特殊性を販売パートナーでありますM3社と共同でこの2年にわたって順調に進めてまいりました。またM3の強みでもございます様々なデータが蓄積しておりますので、それを活用してマルチチャネル、オムニチャネルでしっかりと3年目も市場浸透を図ってまいります。ASEANにおきましてはすでにグループ会社のオリックがタイにおきまして経口避妊薬からスタートし、昨年11月には日本から適応を輸出する形で月経困難症の適応も追加して販売を拡大しております。そしていよいよその他のASEAN各国、フィリピン、ベトナム、インドネシア、マレーシアでは申請済みとなりました。シンガポールも申請準備中となっておりますので、300億円市場に向けて拡大を図ってまいりたいと考えております。続きまして、ちょっと具体的な医薬品ではございませんけれども、グローバルパートナーという観点から1枚ご説明を申し上げます。まず現在富士製薬工業のグローバルパートナーといたしまして、左手のブザンヘルスケア、こちらはモナコに本社を置く製薬企業で、女性医療および男性医療、性差医療における世界的なリーディングカンパニーでございます。こちらの会社からはすでにエフメノですとかウトロゲスタン、ル・エストロジェルという製品をライセンスインして販売をしておりますが、今後も新たなライセンスインに向けて具体的な協議をスタートさせていただいております。右手に目を移していただきますと、こちらはハンガリーに本社を置いている時価総額で1兆円規模の製薬会社でございます。そして全世界でも数少ない女性医療にコミットメントした大企業でございます。このゲデオン・リヒターからはアリッサ配合錠、タイのネクステリスをライセンスインしております。加えましてゲデオン・リヒター社とは研究開発における戦略的協業契約を締結しておりまして、両者の強みを生かして有望な新薬候補を探索、評価、獲得しようということで活動を推進しております。また当社からは人材を現地の創薬拠点、R&D拠点に派遣をいたしまして、開発の推進と人材育成にもつなげてまいりたいと考えております。具体的には四つの成分を記載させていただいておりますが、子宮内膜症あるいは不妊症のところでファーストインクラスの候補になりうるものの共同研究を現在進めておりまして、その中でもFMC2、いよいよ前臨床段階まで入ってきてるそんな進捗状況でございます。当社は日本、ASEAN、韓国での開発、製造、販売権を取得しております。そして医薬品の製造に、提供にとどまらずというところで、今でも日本国内では月経困難症ですとか避妊、あるいは更年期障害といったものの疾患認知、まだまだ遅れております。そういった意味では生活者、社会に向けてメディアや産官学民一体となったプロジェクトなども通じて疾患啓発を積極的に進めております。そして社会に訴えるからにはということで、これは社内の話にはなりますけれども、社内の女性が健康に働けるようにということで、更年期ですとか乳がん、子宮頸がん、あるいは月経困難症の治療費の補助を進めるだけではなく、当然一緒に働く男性社員もよく分かってなきゃいけないということで、男性社員も含めた勉強会、そして執行役員に至っては女性の健康検定を全員が受験し合格をするということで、まずは会社としてしっかり理解をして社会に広めていきたいと考えております。続きましてバイオシミラーでございます。ご存じの通りバイオシミラーは2023年に具体的な数値目標が政府目標として設置をされました。こういった後押しもありますし、実際医療現場に出てみますとやっぱり医薬品購入費を一定程度に抑えたい、あるいは患者様の方からやっぱり負担が大きいので患者負担を下げたいというそういった意向もありまして、どんどん普及の方は進んでおります。右側のグラフはまず青い棒グラフが国内の承認された成分数になります。7年前の12成分から足元では21成分とほぼ倍増いたしました。これらの成分の中で先行品からバイオシミラーが50%置き換わった成分の割合をグリーンの折れ線グラフで示しておりますが、7年前の20%弱から今は約半分の成分で50%以上がバイオシミラーに置き換わってると、そういう状況になっております。この状況は今後も継続していくと考えております。そういった中におきまして当社はすでに五つの成分を上梓させていただいておりまして、強みは最大の強みはやはり国内での勝ち筋でありますファースト上梓というところで、全ての成分でファースト上梓を実現しております。一方で直近で発売をいたしましたゴリムマブ、そしてデノスマブにつきましては現在出荷制限中となっております。出荷制限につきまして、ゴリムマブ、デノスマブの要因と対策について簡単にまとめております。端的に申し上げますと需要と供給のバランスということになります。需要につきましてはやはり想定を超える需要というものがございました。やはり需要予測を精緻化するということが必須だというふうに考えております。供給が不足してるところにつきましては二つ要因があると考えております。1点目はアルボテック社の方になりますけれども、生産キャパシティの拡大ということで、すでに海外の2社様とアルボテック社は契約を締結し、製造所2拠点の追加に向けて鋭意推進してもらっている最中です。もう1点は製品リードタイムの短縮ということで、やはり市場が急拡大した時に製品を求めても現在だと発注から納品までどうしても一定期間要してしまいますので、このリードタイム短縮というのも大きな対策の一つになります。この二つのことを解決するべく、現在当社とアルボテック社の方では富山工場をうまく活用していこうということで、来年から本格的に国内内製化に向けて検討を開始させていただく予定となっております。最後に研究開発について1枚のスライドでご説明をさせていただきます。こちらがパイプラインの一覧となっておりますが、まず一番左から新薬、ジェネリック、BSのカテゴリー、そして区分といたしましては国内と海外、そして開発コード一般名、想定の適応症、開発状況と、一番右側は現中計期間残すところ3年となりましたけれども、この3年の中で売上に貢献するのかしないのか、印をつけたところが貢献をするという意味になります。上から行きます。女性医療の新薬のところではこちらアリッサになりますけれども、アリッサの適応追加、今フェーズ3を実施中でございます。続きまして先ほど触れさせていただきましたFMC2、いよいよIND準備に入りました。そしてこちらは天然型プロゲステロンということで、エフメノ、ウトロゲスタンと同じ成分となりますけれども、すでに早産の適応で先進諸外国で承認が進み始めております。これを受けて国内の開発の準備を始めています。そしてこちらのFSN-014、これはアリッサに含まれておりますE4、エステトロール単剤の製品でございます。適応は更年期障害ですでにヨーロッパでは承認、アメリカでは申請中となっております。タイにおきまして輸入申請の準備を始めております。そして国内で言うアリッサ、この成分で先ほど触れさせていただきましたがフィリピン、ベトナム、インドネシア、マレーシア、こちらは避妊、月経困難症で申請中、シンガポールもいよいよ申請をしようという段階でございます。そして下段二つはジェネリック品でございますが、こちら非開示となりますが、1製品は申請中、開発中、これが現在の女性医療のパイプラインとなっております。バイオシミラーにつきましては申請中がまず2品目となります。このうちの1品目につきましてはアルボテック社以外の会社との連携による申請となっております。そしてもう2品目開発中となっており、これがバイオシミラーのパイプラインとなります。最後にその他、ポマリドミドということで、今日の肌説明の中でも血液領域のジェネリックが伸びてますというお話をさせていただきましたが、こちらは承認を取得して現在販売準備中となっております。この27年9月期、研究開発費を大幅に増加させていただきますけれども、このパイプラインにとどまらず、その他にも新薬のパイプラインを今期中に追加するべく鋭意全社として取り組んでる最中でございます。以上で本日のご説明を終わらせていただきたいと思いますが、顕著な女性医療と、それからバイオシミラーもいよいよ拡大してきたということで、前期比では大幅に伸びて691億円の売上を目がけます。そして当社にとっての高収益事業である女性医療バイオシミラーの比率はいよいよ6割に達していきます。これをしっかりと拡大させていくことで、中計最終年の売上800億円、そしてこの比率66%、そして営業利益12.5%に向けて着実に歩みを進めてまいりたいと考えておりますので、今後とも皆様からのご支援、ご理解のほどどうぞよろしくお願いいたします。私からのご説明は以上となります。ご清聴ありがとうございました。