OMRON Corporation
Q2 FY2027 · Earnings Call TranscriptNovember 10, 2026
Operator
ご参加の皆様、大変お待たせいたしました。ただいまよりオムロン株式会社2027年3月期第2四半期決算説明会を開催いたします。本日はプレゼンテーション資料に沿ってご説明いたします。資料はすでに弊社のホームページに掲載しておりますので、ダウンロードの上ご活用ください。また、決算短信やデータ集につきましても同様に掲載しておりますので、合わせてご活用ください。それでは、本日の出席者をご紹介いたします。代表取締役社長CEO、辻永順太でございます。
辻永順太
辻永です。よろしくお願いします。
Operator
執行役員 グローバル理財本部長、田茂井豊春でございます。
田茂井豊春
田茂井です。よろしくお願いします。
Operator
執行役員 グローバル戦略本部 経営戦略部長、鈴木康太郎でございます。
鈴木康太郎
鈴木です。よろしくお願いいたします。
Operator
本日の進行はIR部の倉内が務めます。よろしくお願いいたします。続きまして、本日の進行についてご案内いたします。初めに辻永よりプレゼンテーションを行い、その後質疑応答に移ります。質疑応答では初めに投資家、アナリストの皆様からご質問をお受けしたのち、報道機関の皆様からのご質問をお受けいたします。終了時刻は17時50分を予定しております。なお、本説明会は質疑応答を含めて弊社のホームページ上に掲載いたします。あらかじめご了承ください。それでは、プレゼンテーションに移ります。辻永さん、どうぞよろしくお願いいたします。
辻永順太
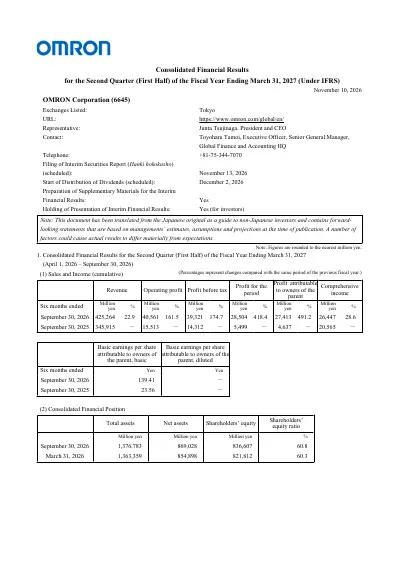
皆さん、こんにちは。CEOの辻永です。本日は大変お忙しいところ、弊社の2027年3月期第2四半期決算説明会にご参加いただき、誠にありがとうございます。本日も従来の説明会と同様、初めに決算の内容について説明した後、Q&Aセッションに入ります。時間の許す限り、できるだけ多くのご質問をお受けしたいと思います。どうぞよろしくお願いいたします。それでは、プレゼンテーション資料に沿って説明します。次のページをご覧ください。本日の発表内容は3点です。1点目は上期実績です。全社実績は大幅な増収増益となりました。売上拡大に加え、売上総利益率の改善が増益に寄与しました。売上高、売上総利益、売上総利益率は過去最高となりました。2点目は第2四半期の実績です。1Qに続き2Qも大幅な増収増益となりました。制御機器事業はAI関連需要の獲得に加え、顧客基盤の拡大が寄与し、大幅な増収増益を達成しました。ヘルスケア事業、データソリューション事業は堅調な事業環境に加え、営業やマーケティング施策が奏功し、大幅な増収増益となりました。社会システム事業は蓄電システム事業における競争激化の影響を受け、大幅な減収減益となりました。3点目は通期の業績見通しです。前回見通しから売上高、営業利益、当期純利益を上方修正いたします。売上高、売上総利益、売上総利益率は過去最高を更新する見通しです。特に制御機器事業では旺盛な投資需要の獲得に加え、新商品の拡販など自社施策を進めることで大幅な増収増益を見込んでいます。なお、中間配当は55円、年間配当予想は期初計画通りの110円とします。それでは、本編の説明に入ります。5ページをご覧ください。初めに26年度上期実績です。表の中央、網掛け部分をご覧ください。売上高は制御機器事業が全社を牽引し、前年比+22.9%の4,253億円となりました。営業利益は+162%の406億円となりました。売上拡大に伴う売上総利益の増加に加え、売上総利益率の改善も寄与しました。また、営業利益率も+5.1ポイントの9.5%と大幅に改善しました。当期純利益は営業利益の増加を主因に+491%の274億円となりました。ここからは直近3ヶ月の2Q期間にフォーカスして説明いたします。次のページをご覧ください。表の中央、網掛け部分をご覧ください。売上高は前年比+20%の2,154億円となりました。営業利益は売上拡大に伴う売上総利益の増加に加え、売上総利益率の改善も寄与し、+123%の217億円となりました。また、営業利益率も+4.7ポイントの10.1%と大幅に改善しました。当期純利益は168億円となりました。続いて、セグメント別の実績を説明いたします。まず制御機器事業です。AI関連の需要の獲得に加え、顧客基盤の拡大が寄与し、売上高は前年比+35.2%の1,290億円となりました。また、売上総利益率の改善が進んだ結果、営業利益は+166%の195億円と大幅な増益となりました。ヘルスケア事業です。大幅な増収増益を達成しました。血圧計事業では新商品の販売がグローバルで拡大し、中国市場でもシェア回復が着実に進展しました。さらに心電計や体温計などの事業も好調に推移しました。営業利益はこうした売上拡大に加え、関税還付による一時的な押し上げ効果もあり、+140%と大幅な増益となりました。社会システム事業です。鉄道事業やマネジメントサービス事業などが堅調に推移したものの、蓄電システム事業が低調に推移し、大幅な減収減益となりました。最後にデータソリューション事業です。JMDC社はヘルスビッグデータ事業において医療データの拡充や医療機関向けシステムの提供拡大により、インダストリー向け、医療提供者向けを中心に売上が拡大しました。データソリューション事業全体では売上高154億円、営業利益は12億円となり、増収増益を達成しました。次のページをご覧ください。こちらは営業利益を前年と比較したステップチャートです。左から順に説明いたします。まず売上増による売上総利益の増加です。制御機器事業を中心に売上が拡大したことで、全社で111億円の利益増となりました。次に売上総利益率の改善です。ミックスの改善に加え、価格適正化の効果が拡大し、部材価格上昇などの影響を吸収した結果、全体で60億円の利益増となりました。次に販管費、研究開発費の増加です。売上連動経費の増加に加え、期初計画通り注力事業への成長投資を実行したことから、全社で76億円の利益減となりました。実績に関するご報告は以上です。続いて通期見通しについて説明いたします。10ページをご覧ください。まず下期の事業環境認識です。総じて前回想定通りの事業環境を見込んでいます。制御機器事業をご覧ください。半導体業界を中心に設備投資は好調に推移する見通しです。後ほど詳細をご説明いたします。ヘルスケア事業です。血圧計市場はグローバルで堅調に推移すると見ています。また、中国では緩やかな市場回復を見込んでいます。社会システム事業です。総じて堅調な事業環境が継続する見通しです。一方、住宅向け再エネ市場では競合メーカーの価格攻勢により、前回想定通り厳しい競争環境が継続すると見ています。最後にデータソリューション事業です。前回想定通り、ヘルスビッグデータ事業を中心に堅調な事業環境が継続する見通しです。次に全社の業績見通しについてお伝えします。表の中央、網掛け部分をご覧ください。売上高9,200億円、売上総利益4,300億円、売上総利益率46.7%、営業利益880億円、当期純利益430億円です。前回見通しから売上高、営業利益、当期純利益を上方修正いたします。上期実績と下期の事業環境を踏まえ、売上高を見直すとともに、今期発生する一時費用などの影響を精査し、本見通しに反映いたしました。続いてセグメント別の見通しです。まず制御機器事業です。売上高、営業利益ともに上方修正いたします。今期末までの調達環境や生産状況を見極め、本見通しに反映しました。下期も旺盛なAI関連需要を着実に獲得するとともに、顧客基盤の拡大を進めてまいります。ヘルスケア事業です。売上高、営業利益ともに上方修正いたします。下期も新商品を順次投入する予定であり、販促強化を通じてさらなるシェア拡大を進めることで、前年比2桁の増収を見通しています。営業利益は増収効果に加え、商品ミックスの改善やコストダウンなどを進めることで大幅な増益を見通しています。社会システム事業、データソリューション事業については売上高、営業利益ともに前回見通しから変更はございません。社会システム事業においては新商品の投入などシェア拡大に向けた施策を推進し、通期見通しの達成を目指してまいります。次のページをご覧ください。こちらは営業利益について前回見通しと比較したステップチャートです。上方修正の主な要因を詳しく説明いたします。まず売上増による売上総利益の増加です。制御機器事業、ヘルスケア事業の売上拡大により、全社で108億円の利益増を見込んでいます。次に売上総利益率の改善です。全社で2億円の利益増を見込んでいます。下期にかけて部材価格上昇の影響が拡大しますが、追加のコストダウンや価格適正化など収益改善の取り組みを強化することで、その影響を吸収する見通しです。次に販管費、研究開発費の増加です。売上拡大に伴う経費や人件費の増加を主因に、全体で27億円の利益減を見込んでいます。次にその他費用の増加です。制御機器事業における事業基盤強化費用の見通しを精査し、11億円の利益減を見込んでいます。次に1月にクロージングを予定しているオランダOnLogic社の連結影響です。今期の営業利益への影響は、無形資産償却費などを含めると限定的となる見込みです。なお、来期以降は全社の利益成長に寄与する見通しです。最後にM&Aに伴う一時費用です。OnLogic社のM&Aに伴い、20億円の費用を見込んでいます。次のスライドから制御機器事業について詳しく説明いたします。まず下期の事業環境認識です。半導体業界をご覧ください。引き続きAI需要を背景に先端半導体の設備投資がグローバルで拡大すると見ています。また、中国ではAI需要に加え、国産化に向けた投資が拡大し、好調に推移する見込みです。AXIについてもデータセンター需要を背景に、引き続き設備投資が堅調に推移すると見ています。次にEV、二次電池業界です。EV向けの設備投資は総じて低調に推移する見込みです。また、二次電池はESS関連で中国の投資が一時的に落ち着くものの、日本、韓国では底堅く推移すると見ています。最後にその他業界です。欧州を除くグローバルで緩やかな回復を見込んでいます。次のページをご覧ください。受注水準の推移について説明いたします。スライド左側をご覧ください。1Qに発生した前倒し受注の影響を除く推移を点線で示しています。ご覧の通り、2Q期間においても力強い受注が継続しています。その背景には大きく2つの要因があります。1つは先端半導体やデータセンター関連を中心に、旺盛なAI関連需要を着実に獲得できていることです。もう1つは新商品の拡大や提案活動の強化が顧客基盤の拡大につながっていることです。こうした取り組みをさらに強化し、引き続き幅広い業界で需要獲得を進めてまいります。次のページをご覧ください。このスライドでは上期の成長を牽引した業界と商品について説明いたします。スライド左側をご覧ください。注力業界である半導体、二次電池業界で高い成長を実現しました。また、売上の約8割を占めるその他業界においても幅広いお客様の需要を捉え、+12%の成長となりました。スライド右側をご覧ください。商品別ではAXIがデータセンター需要の拡大を背景に、+185%と引き続き大幅に伸長しました。また、24年度以降継続的に投入してきた新商品もお客様から高い評価をいただき、着実に売上が拡大しています。次のページをご覧ください。こちらは制御機器事業の営業利益率について上期から下期への変化を示したステップチャートです。ご覧の通り、営業利益率は上期の15.3%から下期は11.4%に低下する見通しです。その変化要因について説明いたします。まず足元では部材価格上昇の影響が拡大していますが、価格適正化などの取り組みにより、その影響を吸収できる見込みです。下期の営業利益率低下の大部分は将来成長に向けた事業基盤の強化やOnLogic社の買収に伴う一時的な費用によるものです。これらの費用は営業利益率を3ポイント程度押し下げますが、一時的な費用の為、来期には解消いたします。また、営業、生産体制の強化に向けた人材獲得や開発投資など、成長に必要な投資は計画通り実行していきます。下期は一時費用の影響を受けるものの、収益改善の取り組みは着実に成果につながっており、事業の稼ぐ力そのものはしっかりと維持できています。引き続き収益性の改善と将来の成長に向けた取り組みを推進してまいります。本章の最後に株主還元について説明いたします。今年度の中間配当は55円に決定いたしました。年間配当予想は期初計画通り110円とします。株主還元方針に変わりはなく、配当は株主資本配当率3%程度を目安に安定的かつ継続的な還元に努めてまいります。以上、26年度通期見通しに関する説明でございます。最後に、来期以降の成長を見据えた取り組みと収益基盤の強化の進捗についてお伝えします。ここまでご説明した通り、今期は制御機器事業を中心に堅調な需要の獲得と自社施策により、力強い業績拡大を見込んでいます。売上は市場需要の拡大に加え、新商品の投入やカスタマーベースマップを基軸とした営業改革の成果により、高い成長を続けています。構造改革を通じて強化してきた事業基盤が顧客接点の拡大と需要獲得という成果として着実に実を結んでいます。さらに生産能力の拡張や部材調達力の強化を進めることで、来期以降の需要拡大を確実に取り込み、売上成長を一段と加速させる供給体制を構築します。そして、特にご注目いただきたいのは営業利益率の改善です。構造改革をはじめとする各施策の成果が売上総利益率の向上、固定費生産性の改善として現れ、収益力の底上げにつながっています。26年度の営業利益率は一時費用を除き15%を超える水準まで改善する見込みです。制御機器事業では30年度に営業利益率16%を目標としており、その達成も十分に視野に入ってきました。また、スライドには示しておりませんが、全社の営業利益率も26年度は一時費用を除き10%を超える水準を見込んでおり、収益力は着実に高まっています。一方で、現状の収益構造に満足しているわけではありません。特に全社の販管費率は依然として30%台にあり、収益性にはさらなる改善余地があると考えています。打つべき施策はすでに定め、実行に移しています。今後もその手を緩めることなく、30年度の全社営業利益率12%の達成を目指してまいります。以上で本日の発表を終了いたします。ご清聴ありがとうございました。
Operator
それでは、これより質疑応答に移ります。まずは投資家、アナリストの皆様からご質問をお受けしたいと思います。ご質問のある方は挙手ボタンを押してください。お電話で参加されている方はお手元の電話機のスターボタンと9番を押してください。ご質問いただく方は私から指名いたしますので、マイクミュートを解除の上ご発言ください。なお、多くの方にご質問いただきたく、お一人につきご質問は2問にとどめていただきますようお願いいたします。では、最初のご質問です。ゴールドマン・サックス証券の伊佐山様、聞こえていらっしゃいますでしょうか?
伊佐山
いつも大変お世話になっております。ゴールドマン・サックス証券、伊佐山でございます。聞こえておりますでしょうか?
Operator
聞こえております。よろしくお願いいたします。
伊佐山
ありがとうございます。大きく2つお伺いをさせていただきたいと思っております。業績非常に順調だという認識ではありますし、稼ぐ力良くなってるってのは素晴らしいんですけれども、やっぱりこのFAの需給サイクルがかなり早いので、ちょっと供給動向と受注動向についてですね、1つ目の質問とさせてください。辻永社長に示していただいた15ページのスライドの先行発注ならした時にこの形だよっていうのが、正直すごく気になっております。供給律速、御社の部材影響とか見てると、やっぱり強まってるのかなというふうに感じますし、ご承知の通り、アメリカに端を発するAI投資の持続性懸念みたいなものも起こってると思います。質問としては、受注動向については今どのように規律を保ってるのでしょうか?先行発注はこれから受けないようにしてるとか、納入できるものだけにしようとしてるというのか、今、受注動向はこのグラフで行くと、もう1回反転上昇するのか、落ちていってしまうのかっていうのをお伺いしたいです。そして、部材の供給律速に関しても、いろんなところで第1クォーターの時以上にそこかしこで聞こえるようになってますので、御社はどのように対応してらっしゃるのでしょうか?長い納期とか、なかなか入らなくても受注受ける、作るというコミットをしてらっしゃるのか、断ってらっしゃるのか。これはファーストクォーター、セカンドクォーター、中残はおそらくいっぱいあるだろうけれど、売上が伸びてないように見えるので、もしかしたらちょっと制約とか出てるのかなっていうふうに思って、こちらお伺いしたい次第です。受注動向についてと、あとその反対側にある生産動向ですね、こちらについてご教示いただけますと幸いです。よろしくお願いします。
辻永順太
はい、伊佐山さんご質問ありがとうございます。まず受注動向からお話しさせていただきます。受注に関しましては、引き続き非常に強い受注をいただいている状況が続いておりまして、おそらく今の読みですと27年度までこの傾向は続くのではないかというのが今の我々の見立てでございます。それとご質問の中にございました先行発注、仮需って言ったらいいんですかね。先行発注でも本当に必要な先行発注と仮需と分かれると思うんですけども、仮需はできるだけ抑えてほしいというコミュニケーションをとってますけども、実質に厳しくコントロールするのは非常に難しい状況であります。ですので、我々としましては市場、特に販売店さんですね、その在庫の量をモニターしながら仮需が増えていっているかどうかというもので、今の受注の強さというものを正確に見極めていきたいというふうに考えております。あと供給面に関しましても、決して簡単な状況ではないというのは、業界として標準認識としてあると思います。半導体を端に発してですね、非常に苦しんでおりましたけども、我々は先行的に確保し続けて、今日お示ししたガイダンスの売上が達成できるという自信は持っております。また逆にですね、27年度も継続してこういった状況が続くということが読めておりますので、先行した部材発注、部材確保に今動いてる状況で、決して言葉にしてるほど簡単なものではございませんけども、お客様の要求に応えられる供給体制を構築していきたいというふうに考えております。以上です。
伊佐山
辻永社長、ありがとうございます。御社の売上高を今抑えてる要因とかは、この部材供給律速とかであったりしますか?それとも単純に人手が足りないとかのお話なんでしょうか?すいません、繰り返しになりますけど、1Qと2Qでおそらく受注がすごく強いので、伸びてもいいのかなっていうのが、地域的な特徴があるというのは承知してますけれど、ほぼ横ばいだったので、もうちょっと伸びないかなっていうふうに思うところもありましたので。ファーストクォーターでちょっと前倒し的に一部の地域に入ったとか、そういうものがあるのも承知しております。その上で、もっと伸びたりしないものかなというふうに思っていましたので、こういうような聞き方をさせていただいております。
辻永順太
ありがとうございます。我々の見立てとしては、やはり今、世の中にある部材の供給キャパシティですね。これが現在の、FAだけではないんですけども、例えば半導体なんかを見ますと、他の業界も合わせてキャパシティがもうフルな状態になってるということですので、正直我々が潤沢に購入できるっていう状態ではないというのが今の現状です。その中でもお客様の要求に応えられる量を確保していくということで、精一杯動いてるのが今日お示ししたガイダンスになりますし、セカンドクォーターもそういった活動の中で生み出した売上とぜひご理解いただければと思います。
伊佐山
大変よくわかりました。ありがとうございます。すいません、2つ目の質問なんですけれど、今回その収益力基盤強化をですね、IABで下期に行おうというふうに改めて考えた理由と言いますか、これだけ需要がいいからっていうようなお話なのかもしれないですけれど、すいません、ちょっともしものと悪いシナリオばっかり申し上げて申し訳ないんですけれども、需要が減速してしまったらとか、そのAI投資がどうなるのかっていうような懸念もあったりとかする中で、結構コストが重くなることって怖いななんていうふうに思ってしまっているんですが、今回このタイミングで改めてっていうふうに決められた背景であるとか、あとすいません、リスクシナリオばかり申し上げて申し訳ないんですけれど、もし減速っていうのが見えてきた時にコストカットとか少しこう方向性を変える、アジリティはちゃんとありますでしょうか?ちゃんとプランB的なものは今どういうふうに考えてらっしゃるか、少し定性的ではありますが、ご教示いただけますと幸いです。
辻永順太
はい、ありがとうございます。制御機器事業における事業基盤の再編、これは今年度の当初から計画した数字でございます。ただ、このタイミング、下期のガイダンスをもう一度作成する時に再度精査しまして、プラスアルファで再編費用を積みましたということです。これはですね、業績が好調っていうよりもしっかりとした収益基盤を今我々が作っておく必要があるということを今一度議論しまして、今回のガイダンスに反映したということでございます。また、AI需要の減速云々の話ですけども、我々自身はいくつかオプションを持ってやっぱり進める必要があるなというふうに常々考えております。幸い現状はそういった弱含みのところ、もしくはそういった影響があるっていうビジネス側からの話は上がってきてませんけども、いろんなシナリオを想定しておく必要はあるというのは、もうこれ当然のことだと思いますので、その時のプランBは必ず持って取り組んでいく必要がありますし、プランBを発動しなくても収益基盤をしっかりとこのタイミングで整えておくというのが経営にとって最重要事項だというふうに考えております。以上です。
伊佐山
大変よくわかりました。私からは以上です。どうもありがとうございました。
Operator
それでは、次のご質問です。大和証券の逢坂様、聞こえていらっしゃいますでしょうか?
逢坂
お世話になっております。大和証券の逢坂です。私からは質問2点、お願いいたします。まず1点目が、2クォーターのちょっと一過性の要因についてお伺いさせてください。このIABで2クォーターでこの事業基盤強化っていうのはどれぐらい発生したのか、また、先ほどヘルスケアの方でアメリカのこの還付の影響があったということでしたので、このプラス影響がどれぐらいだったのかっていうのを改めて確認させてください。で、また、IABの基盤強化についてですね、元々55億ぐらいこの26年度ですね、発生する予定だったのが、これがどうですかね、100億円ぐらいかなり大きくなったようなイメージがありますので、ここのもう少しもし教えていただけるものがありましたら、教えていただきたいなと思ってます。この一過性の要因について、教えてください。お願いします。
田茂井豊春
はい、それでは田茂井の方から回答をさせていただきます。まずIABの事業基盤強化に対する一時的要因ということで、この2クォーターいくら計上したかということになりますと、これ上期累計になるんですけど13億円、これを計上しております。残りが下期ということで、なります。内容につきましては、今回ですねプログラムを決めて、その内容自体に変更はないというところで、より実行の中身を精査したということで今回の増加額ということになっておりますので、基本的には何かを追加ということではないということだけ申し添えておきます。あとですね、ヘルスケアの関税還付、これにつきましては上期において16億円、変動費の減ということで計上しております。以上、回答申し上げました。
逢坂
ありがとうございます。2クォーターが制御、
辻永順太
辻永からちょっと補足しますと、一時費用の100億の話もあったかと思うんですけど、IABの再編の費用とあとM&Aの費用も20億含まれておりますので、ぜひそういうご理解をいただければというふうに思います。
逢坂
ありがとうございます。2点目が中国の状況についてお伺いさせてください。ちょっと1クォーターから2クォーターにかけて売上高が403億から400億と、あまり増えなかった、受注かなり好調だと思うので、ここの背景ともしかするとちょっとこのバッテリーの今中国の投資の抑制っていう話も出てますので、こういったところがちょっと足元何か、悪さじゃないですけども、もう影響出てるのかどうか、ちょっとこの中長期の需要動向も含めて、この中国のところについて教えてください。よろしくお願いいたします。
辻永順太
はい、ありがとうございます。主に今お話しいただいたバッテリーの影響っていうのは受けてるのは事実ですし、我々としましては当初よりこの動向っていうのは見据えて予定を組んでおりましたので、特に大きなサプライズっていうわけではありません。受注動向に関しては、引き続きそれ以外のその他業界も含めて好調に推移しておりますので、下期のガイダンスを含め、特に中国のマーケット動向が大きく変化したということはございませんので、ご安心いただければというふうに思います。
逢坂
今回は26年度の利益率見通し示していただいたと思うんですけど、こういった、元々結構バッテリーが剥落してしまうと、こう利益率ってこう、どうですかね、ちょっとこう重たくなってくる、下がってくるようなイメージ持ってたんですけど、この27年に向けてはこう利益率、バッテリーがこう横ばいだったとしても、どういうような見通しを持っていらっしゃるのか、最後補足でお願いいたします。
辻永順太
一番最後にお話しした通りですね、IAB全体の、制御機器事業全体の利益率というのは確実に進化、強化されてきております。こういったバッテリーの、バッテリー業界の顧客ミックスですね、こういったものを踏まえても今非常に強い営業利益率を稼ぎ出しておりますので、27年度バッテリーの投資動向っていうのはこれから注視していかなければいけませんけども、我々の営業利益率はさらに拡大できるというふうに見積もっております。以上です。
逢坂
ありがとうございました。
Operator
それでは、次のご質問です。BofA証券の堀田様、聞こえていらっしゃいますでしょうか?
堀田
あ、はい、聞こえております。私の音声大丈夫でしょうか?
Operator
あ、はい、聞こえております。よろしくお願いいたします。
堀田
はい、ありがとうございます。ちょっと伊佐山さんの質問の続きって言いますか、やっぱ生産のところですね。で、ちょっとお伺いしたいのは、先ほどのお話では、どちらかと言うと、部品とかの供給のところが少しタイトで、例えば1Qから2Q、ちょっと売上がフラットみたいな印象だったんですけれども、逆にその御社の生産的にはまだそれなりの余裕があるのか、その来年度に向けてのどれだけ増産できるかも含めてですね、その御社の生産側を今どういうふうに考えればいいのかっていうところを教えていただけますか?
辻永順太
はい、堀田さんご質問ありがとうございます。調達面とですね生産面、どちらの課題が今大きいかというと、やっぱり調達面の方が我々にとっては大きいです。ただ、機種によってはですね、生産キャパを今の段階で増強した方がいいという機種もございますので、それは今回の見通しに踏まえまして、来年度の強い需要というものを獲得しに行こうというふうに考えております。以上です。
堀田
ありがとうございました。すると来年度に向けて、例えばその設備投資が大きくなるとかそういう話ってありますか?それとも、今の設備投資を例えば1直とか2直にして、もう少し回して生産量を増やすのか、そちらってどっちでしょうか?
辻永順太
それもですね、機種によってパターンございまして、直数を増やすというパターンもございますし、新たに設備投資をしてライン数を増やしていくという機種もございます。ただ、その設備投資による業績への影響というのはそんなに大きく影響しませんので、ぜひご安心いただければというふうに思っております。
堀田
はい、ありがとうございました。えっと、で、2問目がですね、ちょっとAXIのところですかね。1Qの時の資料を見てますと対前年比257%伸びてるに対して、上期の資料、スライド16ですかね、これ見てると185なので、ちょっと2Qだけ取ると、多分減速してるようにも見えますので、ちょっと改めてちょっとそのAXIの今のその需要環境っていうのが、その1Qから2Qどう変化してるのか、そしてちょっと下期来期に向けてどうお考えになってるのかっていうところを教えてください。
辻永順太
はい、ありがとうございます。AXIのご質問でよろしいですね?
堀田
はい。
辻永順太
受注、売上ともに非常に強い状態が続いてるのは間違いございません。前年比で比較しますと昨年度の1クォーターと2クォーター、これ比較しますとやっぱり2クォーターの方が昨年度は上がりかけてましたので、前年比になると若干今年度の1クォーターと2クォーター比較すると落ちたように見えますけども、実際には非常に強い状態が続いてると、いうふうにご理解いただければと思います。
堀田
なるほど。するとそのスライド14だと、去年の2Qってまだちょっとベースは受注低いかなと思ったんですけれども、AXIだけ限ってみれば、まあ少し高めにもうなってきてたっていうことですかね?最後にそこだけ確認させてください。
辻永順太
はい、その理解で正しいです。
堀田
はい、承知しました。どうもありがとうございました。私の方から以上です。
Operator
それでは、次のご質問です。シティグループ証券の井上様、聞こえていらっしゃいますでしょうか?
井上
あ、あの、お世話になってます。あの、シティ証券の井上です。聞こえますでしょうか?
Operator
聞こえております。よろしくお願いいたします。
井上
ありがとうございます。あの、私からもあの2問お願いいたします。あの、まずえっと1つ目がIABについて、このOnLogic社の連結に伴うちょっと影響を、あの、ちょっと前提を確認させていただきたいです。あの、1、3月期4Qだけでのこう連結の効果を今回織り込んだという理解でいいのかってところと、あとあの売上の金額、営業利益のところはあの13ページにあのだしていただいてますけれども、あの、もし売上の金額で通期の計画に織り込んだ部分があのあったら教えて頂けませんでしょうか?また、あの可能であればこの営業利益の連結影響0億円ってところの内訳、その実質の利益とその償却費を、償却費の分を分けていただければ、もし数字があればいただきたいというのが1問目になります。
辻永順太
井上さん、ありがとうございます。まず今年度の見通しに織り込んだのは1月から3月の分というご理解で正しいです。それとあと売上、営業利益ともにですね、まだ実際に我々連結しておりませんので、26年の見込み数字の分割した数字を今入れてるというふうにご理解いただければと思います。なお、具体的な営業利益、あと償却費の数字っていうのは非公開なので、この場では控えさせていただきたいというふうに思います。以上です。
Operator
井上さん、声が聞こえてないです。
井上
あ、すいません。大変失礼しました。私からのちょっと2問目をお伺いしたいです。あの、SSBにつきまして、あの、やはりそのセカンドクォーターの営業利益拝見すると、あの、かなりあの、弱いのかなっていうような印象を持つんですけれども、こう改めてこの通期の計画は、まあ営業利益195億円ってことであの据え置かれてますけれども、あのちょっと達成のハードルがちょっと高いようにも、あの、外からは見えるので、こう改めて下期でのこの挽回が可能なのかと、いう点と、まあその利益がちょっと出にくくなっているところの背景も改めて含めまして、その来期の見通しとして、ま、ここの、ま、利益の改善が可能なのかについてあの、お伺いできませんでしょうか?
鈴木康太郎
はい、ええと井上さんありがとうございます。鈴木からええと回答をさせていただきます。ええと、まずあの下期なんですけども、ええとまず上期の不振、ええ、少しええ競合との戦いで苦戦しているあのエネルギー蓄電システム事業ですね。ええと、まずこちらの方から簡単に説明をしますと、ええとまずこちらの方で、ええと、シェアの拡大というのを確実に取っていくというのがまず1点目になります。で、まあ特に今あの価格競争等で、ええと、かなり厳しい戦いを強いられていますが、ちょうど1月にですね、ええと今10月に発表しました通り新商品を、ええと、予定しております。で、ええと、そちらを起点に、ええ、その他短期的には価格対応もしつつ、ええと、チャネルの強化も進めながら、ええと、売上を、ええ、伸ばしていくというのがまず1点目になります。で、ええと、あともう1点は、ええと、蓄電システム事業以外の事業になります。で、特に、ええと、鉄道関連の、ええと、駅務の事業ですね。ええと、こちらあの今期、ええと、期初から、ええと、好調な業績が、ええと、続いております。で、ええと、こちら、ええ、これから3Q、ええと、4Qについてもですね、ええと、1Q、2Qと同様の2桁以上の、ええと、計画を組んでおります。で、ええと、こちらトータルで、ええ、特に、ええと、3Q、4Qこの下期ですね、ええ、この前回の見通し、ええ、前回の公表値を達成させると、ええ、こんな状況で今組み立てております。
井上
あ、ありがとうございます。可能であればその競争のところも、見通し含めてこう来期に向けてはいかがでしょうか?
鈴木康太郎
はい、ええと、来期に向けてもですね、あの特にあの先ほど説明したあの蓄電システムの、ええと、事業かと思います。で、蓄電システム事業特徴としてですね、ええと、補助金の、ええ、影響ですね、その補助金に左右されるかどうかの影響が非常に大きい、あの、ビジネスであります。で、ええと、まあそちらの方のですね、仕込みというのがもうすでにあの今期、ええ、この下期に始まるような状況になっておりまして、ええ、そちらの、仕込みというのをきっちりやり切るということ。で、またあの先ほど説明しましたあの新商品を投入予定しておりますので、ええ、そちらを軸に、ええ、そちらの補助金の方もですね、確実に取れるような仕込みというのを今すでに動いてアクションを取っておると、いう状況です。よってあの、まあ来期についてもですね、あ、この下期に、ええ、仕込みをすることによって、え、確実にシェアを高めていくと、いう形になります。で、あの市場そのものはですね、あのまだまだ、ええと、普及率の低い、あの、事業ですから、あの市場そのものは堅調に伸びてくと、こう言うのはあの前提として、ええと、認識をしております。
井上
あ、承知いたしました。私から以上です。ありがとうございました。
Operator
それでは、次のご質問です。マッコーリー・キャピタル証券の福原様、聞こえていらっしゃいますでしょうか?
福原
あ、もしもし、マッコーリー・キャピタル証券の福原です。いつもお世話になっております。
Operator
よろしくお願いいたします。
福原
ありがとうございます。私からまず1つ目の質問ですけれども、先ほどあの、このIAB事業の再編費用なんですけれども、これも確認なんですが、で当初確か55億という話だったかと思いますけれども、で今回こうM&A一時費用があの、20億ということで、でこれがまあ、60、70億かなっていう風な、ていう風にまあ、なっているんですけれども、まあ前回からまあ10億ほどまあ追加されたっていう風になっていますでしょうか?
辻永順太
はい、ご指摘の通りでして、今回のガイダンスの精査の中でですね、さらに金額を積みましたということでございます。ですからM&Aとその事業再編の費用を合わせて、トータル約100億円ということでご理解いただければと思います。
福原
分かりました。こういった再編費用なんですけれども、四半期ごとにいま増やされているような気がします。で、来期を見ていくときに、いま受注環境とか絶好調っていうのもあって、で来期、期初段階で12、3%とかですね、マージンを達成するような、予想なんですけれども、来期って利益率って本当は良くなっていくんですけれども、こういった再編の話って結局また来期のマイナス要因にはならないかというふうに心配しているんですが、いかがでしょうか?
辻永順太
はい、事業再編に関しましては今年度ですべて決着をつける予定で今進めております。ただ、我々としましてはですね、改革費用っていうものは継続的に発生はしていくというふうに見ておりますが、ここまで大規模な再編費用っていうものは発生しないという見込みですので、今年度で決着するというふうにご理解いただければと思います。以上です。
福原
分かりました。あの2つ目の質問ですけれども、今度あのヘルスケアのほうになります。先ほどいただきましたこの還付費用、還付のほうで16億ですかね。で、それをあの足し戻しますと、上期の利益率ってヘルスケアまあ多分10%もないかなというふうにまあ、あの計算しています。で、このヘルスケアのこの利益率の改善なんですけれども、まあ例えば中国でのシェアアップという話もまあ、出ているんですが、で、もし可能であればですね、このヘルスケアの、まあ下期は、下期はあの利益率は改善するんですけれども、なんかこうシェアアップを図ることによって、来期以降もですね、売上あと利益率って果たして回復、まああの、良くなるのかなというふうに、あの、気になっておりますので、ちょっとヘルスケアの収益改善のことについてお願いできますでしょうか?
鈴木康太郎
はい、ええと福原さんありがとうございます。鈴木から回答をさせていただきます。ええと、何点かあるんですけども、ええとまずあの、え、結論としては、ええと、収益改善を回復させていくような、ええと、計画を組んでおります。ええと、1つ目が新商品になります。ええと、新しい新商品の投入をですね、ま、この上期もやっておるんですが、特にこの下期ですね、ええと、さらに上期以上に新商品を投入する予定にしております。ええと、主に血圧計になりますが、ええと、大きく、ええと、一番売れ筋の売れ行きの良い普及価格帯のものと、さらにあの少し付加価値を乗せたような、付加価値、付加価値率が取れるような商品の投入も予定しておると、いうのがまず1点目になります。で、あともう1点はですね、あの松屋R&Dさんをグループ会社化をしております。で、まあ縫製を主に担っていただいている会社ですけども、まあそちらを連結に取り込むことで、ええと、まあこちらの付加価値が乗るという観点と、まあさらに一緒になることで、ええと、よりコストダウンというのを進めていく計画をすでに組んでおりますので、ええ、そちらの要因でも全体の収益力が高まっていくという形になります。まあなのであの、新商品によるシェアアップ、で、もちろん営業等の強化もございますが、プラス松屋R&Dさんの連結化によるコスト面でのさらなる付加価値増と、そういった形で収益力を高めていく計画としております。
福原
なるほど、分かりました。ありがとうございます。以上です。
Operator
それでは、次のご質問です。野村證券の前川様、聞こえていらっしゃいますでしょうか?
前川
はい、野村證券の前川でございます。ご説明どうもありがとうございます。あの、私からはあの確認で2点になるんですけど、まあ1つ目はあのOnLogic社のお話ですね。あの、まあ今回1、3月期は、ええと来期の見通しのところをあの、まあ按分して入れてらっしゃる、と。M&A費用のところは来期なくなるのでその分は、あの、まあ行ってこいの増益要因に来期なるのかなと思うんですけど、ま、この連結影響については、そういう意味では来期も基本的にはあんまりゼロっていう形で、あの、まあ少なくとも9ヶ月間ですかね、みといていいということなのか、この点あの、ちょっと確認させてください。お願いいたします。
田茂井豊春
はい、あの、まだあのこれからですね、あの精査をしていくPMIで精査をしていく云々ですけども、現時点の見立てで行きますと来期ですね、さらに売上上がるということで、あの見込んでおりますので、ええ、ま今期あの第4四半期でみるとほぼイーブンという形にはなるんですけども、来期は収益面でも、あのIABにとってはプラス面、これは出てくるんじゃないかなというふうにはみてます。ただ今からですね精査するということとまだあの来期の話ですので、具体的なイメージ感というのはちょっと差し控えさせていただきたいというふうに思ってます。
前川
はい、わかりました。ありがとうございます。あともう1つはですね、ヘルスケアに関して、これも確認含めてになるんですけど、新商品の投入はどちらかというとこの上期のところでも出てきてるということなので、ちょっと前倒しな、印象を持ってるんですけどそういうことで良いのか、今期から還付あれどということなんですけど、情報修正も還付以上にされてるなとは思いますので、ま、この数か月でこのヘルスケアが大きく状況が変わってきているのかどうかですね。それは市場要因というよりも御社の取り組みが奏功しているということなのか、ま、改めてちょっとヘルスケア確認になってしまって恐縮なんですけど、見方、背景教えていただけると幸いです。お願いいたします。
鈴木康太郎
はい、ええと鈴木から回答させていただきます。ええと、大きくあの我々の自社としてのあの取り組みによるものが大きいと、いう形になります。あの1つはまずあの先ほどあの商品についてあの説明をさせていただきましたが、こちらあの計画通り上期と下期に新商品を投入しますけども、上期は主には東南アジア地区、あとインドですね、そちらに投入することでシェアを拡大しているということと、この下期は主に中国になります。で、こちらでシェアの拡大というのを今確実に計画しているということです。であともう1つはですね、チャネル面の施策のほうで、ええと今オンラインの売上の比率が、ええと店舗の売上の比率よりも随分高まってきております。で、それに合わせてええと今リソースのシフトをですね、大きく大胆に今変化をさせております。で、そちらが奏功して今中国もですね、何とか復調の兆しが見えてきて、これから拡大する計画になっておると、そんな状況でございます。以上になります。
前川
はい、わかりました。どうもありがとうございます。
Operator
それでは、次のご質問です。みずほ証券の田中様、聞こえていらっしゃいますでしょうか?
田中
あ、はい。え、ご説明ありがとうございました。みずほ証券の田中です。じゃあ私も2点お願いします。ちょっと繰り返しになっちゃうんですけれども、1点目はま来年度に向けた一過性要因の剥落とかOnLogicの貢献について確認させてください。えっと、今期HCBの関税還付が16億あって、あと一方でIABの一時費用が100億ぐらいあるので、まネットするとま100億費用が減るのと還付16億なくなるので、まネットして80億ぐらいま増益要因になるという理解でいいのかっていうのを確認したいのと、あと、OnLogicの業績貢献は先日の買収の説明資料から見ると、ま年間売上400億で営業利益率20%ぐらいの会社でいらっしゃるので、今期は4Q3ヶ月売上100億ぐらいで営業利益20億で、PPA関連費用が20億で相殺。で、来期は売上400億で営業利益率20%のままだとPPA関連が年間80億ぐらいかかるので、利益ゼロになっちゃうんだけど、まオーガニックで増収増益する分だけこう利益がプラスで効くようなイメージを持っとけばいいのか。この来期に向けた一過性要因の剥落とOnLogicの貢献の確認を1点目にさせてください。
辻永順太
はい、ご質問ありがとうございます。まずですね、一時費用の話の考え方ですね。売上も売上総利益率も全く変わらない場合は今おっしゃっていただいた通りですけども、単純にプラスマイナスを考えると今ご指摘いただいた内容で間違いはありません。ただ我々はですね、先ほど私のコメントの中でも申し上げましたけども、現在のその販管比率等にですね、まだまだ満足してるわけではありませんので、継続してそこの圧縮、削減っていう取り組みは行ってきております。例えば本社コスト、これを削減するであったりとかITコストの見直しであったりとか、そういったものは継続してやっていっておりますし、構造改革の時に設けました固定費の規律の運営、これも厳しく継続してやっております。こういった諸々の施策の効果も来年度効いてまいりますので、そこがまあ当然プラスアルファになって現れてくるというふうにご理解いただければと思います。正式な数字はまあ来年度の発表の時までお待ちいただければなというふうに思います。それとOnLogic社に関しましてもまだ来年度の見通しをしてるわけではございませんので、正確な数字はお話しすることはできませんけども、基本的な考え方っていうのは今おっしゃっていただいた内容。ただ我々としては今の業績でですね、満足してるわけではなくて、さらなるOnLogic社独自の成長、それと我々とのシナジーっていうものを来年度は積み足していきますので、その辺のプラスアルファの効果は発生してくるというふうにご理解いただければというふうに思います。以上です。
田中
ありがとうございます。あと2点目が、IABの第3四半期以降の受注見通しなんですけれども、先ほど来年度まで足元の強い傾向が続くというお話でしたけれども、イメージ感としてはその今の高いレベルがそのまま高水準横ばいみたいな見通しなのか、もう一段水準がこう切り上がっていくようなイメージで見ているのか、どちらがこう近いのか。あと中身の変化ですね。この来年度末まで今のSP関連とかAXI中心の成長なのか、新商品とか顧客基盤強化の効果がより出てくるので、その他業界がより貢献が大きくなってくるイメージなのか、3Q以降の受注見通しについて教えてください。
辻永順太
まず今年度の受注見通しに関しましては、今のレベル、これが維持、もしくはプラスアルファで効いてくるというふうに見ております。来年度は先ほど中国のバッテリーの話なんかもございましたので、そういった投資案件ともう一度ですね精査した上で見通す必要があると思いますけども、全体的には今の勢いは維持できるのではないかというのが現在の見通しでございます。それとあと内訳の話ですけども、AI、データセンター関係、もしくはそのAIを起点といたしました半導体なんかの需要拡大っていうのはこの先どう動くかっていうのは注視していく必要がありますけども、我々としてはやっぱり自前でやってる施策ですね、新商品の投入、それとカスタマーベースマップを起点にした営業改革、これで確実に顧客基盤を拡大し、お客様からの信頼も獲得していきたいという思いを持ってますので、できればそちらの比率のほうを高めていくというのが意志として入れていきたい内容になります。以上です。
田中
あ、よくわかりました。ありがとうございました。
Operator
それでは、お時間となりましたので、以上をもちまして投資家、アナリストの方向けの質疑応答を終了させていただきます。本日はご参加いただき、誠にありがとうございました。説明会終了後、ご参加の皆様にはアンケートフォームを送信しますので、ぜひご協力をよろしくお願いいたします。なお、この後、報道機関の皆様との質疑応答を行います。報道機関の皆様はお残りください。投資家、アナリストの皆様も引き続きご視聴いただけます。投資家、アナリストの皆様向けの説明会はこれにて終了となります。誠にありがとうございました。
辻永順太
ありがとうございました。
田茂井豊春
ありがとうございました。
鈴木康太郎
ありがとうございました。