Suzuki Motor Corp.
Q2 FY2027 · Earnings Call TranscriptNovember 10, 2026
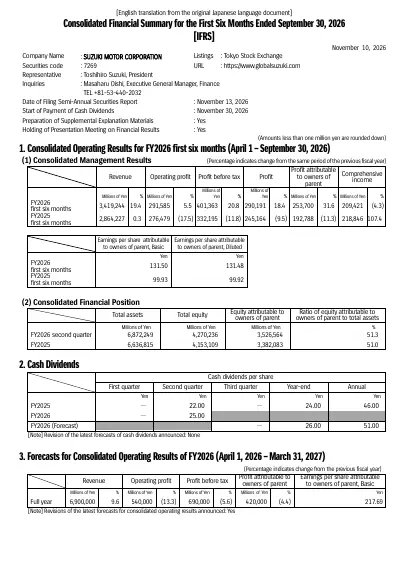
それでは、2027年3月期第2四半期決算のサマリーを説明させていただきます。当期は売上収益3兆4,192億円、営業利益2,916億円となり、増収増益となりました。引き続き、中東情勢悪化による原材料高騰の影響が拡大しておりますが、旺盛な需要を取り込んで、取り込んだことによるインドでの販売好調や構成変化の改善等、各拠点において稼ぐ力の向上を継続したことにより、売上収益は6期連続増収となり、かつ、過去最高を達成することができました。各利益項目も2期ぶりの増益を達成いたしました。通期予想につきましては、前回と変わらず、売上収益6兆9,000億円、営業利益5,400億円を見込んでおります。原材料価格の上昇などに対し、インドを中心とした販売台数の増加により営業利益を据え置きました。引き続きチームスズキで全体最適を追求し、環境変化に対し柔軟に連携して稼ぐ力を向上させていきます。配当につきましては、前回予想から据え置きとし、中間配当につきましては1株あたり25円といたしました。引き続きDOE 3%を目安とした累進配当の方針に基づき、安定的な株主還元を実施してまいります。次に経営上のトピック4点について説明をさせていただきます。まず新型eスカイについてです。10月6日にスズキ初の軽商用EV新型eスカイを発表いたしました。スズキの行動理念である「小・少・軽・短・美」を追求、軽量化・効率化を徹底することで、国内商用車EVナンバーワンの電費を実現いたしました。11月16日から販売を開始いたします。昨日までの約1ヶ月で4,036台の受注をいただき、順調な立ち上がりとなっております。発売前より販売店店頭でeスカイをご覧いただける機会を増やし、引き続き拡販に努めてまいります。次はCNG車市場の動向と当社の取り組みについてです。インド乗用車市場においてCNG車の販売台数は、22年3月期の約27万台から26年3月期の約101万台へと、4年間で約4倍に成長しました。CNG車の比率は9%から22%と急速に拡大しています。また、マルチ・スズキにおいても近年CNG車のラインナップを充実させており、CNG車の販売台数は約21万台から約71万台に、販売比率は16%から39%へと増加傾向にあります。CNG車市場におけるシェアは70%を超えている状況でございます。7月にはCNG対応モデルである新型ブレッツァを投入いたしました。左の画面が従来車両の荷室内へ配置したタンク、右の画像が新型ブレッツァの車体下部へ配置したタンクのイメージです。新型車では従来荷室内に配置されていたCNGタンクを車体下部へ配置するパッケージングにし、積載性能をアップ、実用性・利便性を向上させました。こうした取り組みを進め、CNG車の更なる普及拡大に努めてまいります。次はエネルギー領域の取り組みとしてのバイオガス事業およびCBGの環境効果についてです。弊社ではインフラモビリティの取り組みの一環として、エネルギー領域におけるバイオガス事業を展開しており、おります。スズキ100%子会社のSRDIを通してグジャラート州に9か所のバイオガスプラントを建設する計画です。先月、モディ首相ご臨席のもと、第4・第5プラントの定礎式を執り行うことができました。両プラントは2027年以降に稼働を開始の予定でございます。日印CBGイニシアティブに基づく1,000基のバイオガスプラント導入についても、今後取り組んでまいります。引き続きバイオガス事業を通してインドの農村に豊富に存在する資源を有効活用し、地域経済の発展に貢献していきます。また、9月にインドエネルギー資源研究所が燃料政策に関するレポートを発表し、CBGはライフサイクルでカーボンニュートラル、もしくはカーボンネガティブになり得ると評価しています。スズキはCNG車の販売を拡大しながら、同時に燃料となるCBGのインフラ整備も進めていきます。最後はインフラモビリティについてです。弊社では9月末に2026年版の統合報告書をウェブサイトにて公開し、その中で弊社の目指す姿としてのインフラモビリティと社会に対し提供する新たな価値を特集いたしました。既存事業で培った強みを活かし、前のページで説明したエネルギーとサービスモビリティの2つの領域で新事業を立ち上げます。サービスモビリティ領域では専用レーンでの小型電動車両の自動運転を目指すグライドウェイズ協業事業や、小型離着陸機による移動を提案するスカイドライブ協業事業を含む公共交通サービス、多目的電動車、電動台車ミトラの開発を含むワークモビリティの2軸から新たな価値を提供いたします。ミトラは11月30日、グライドウェイズ・スカイドライブは12月10日に事業説明会の開催を予定しております。事業領域の拡大に必要な知見や技術獲得、地域社会とのつながりを強めるため、スタートアップとの協業や地域との共存共栄に取り組んでまいります。続いて決算の詳細について石井より説明をさせていただきます。
石井
はい、それでは石井より今回の決算の実績をご説明いたします。売上収益は主にインドでの販売台数の増加により3兆4,192億円となりまして、前年同期比19%の増収で6期連続増収を達成いたしました。かつ、過去最高となりました。営業利益は原材料価、原材料高騰の影響を稼ぐ力の向上により吸収し、2,916億円となりまして、5.5%の増益となりました。金融資産の評価益等により税引前利益は4,014億円、中間利益は2,537億円と増益となりました。4輪車の販売は主にインド、パキスタン等での増加により世界販売合計では30万2,000台増加しました。2輪車の販売は主にインド、コロンビア等で増加し、世界販売合計では5万6,000台増加いたしました。四半期ごとの業績につきましてはご覧の通りです。売上収益は1兆7,135億円と、第2四半期としては過去最高となりました。営業利益は1,336億円と、前年並みとなりました。前年同期と比較した営業利益の増減要因はご覧の通りです。外部要因として為替影響で520億円の増益、原材料価格変動では主にインドでの原材料価格の上昇により1,510億円の減益となりました。外部要因を除く項目では、稼ぐ力の向上の成果として台数増により705億円、売上構成変化等により699億円、原価低減により238億円の増益となりました。持続的な成長および中期経営計画の達成に向け投資を拡大したことで、人的投資を中心とした固定費等で366億円の増加、減価償却費で153億円の増加となりました。研究開発費につきましては16億円の減少となりましたが、下期以降、計画通りに投資を進めてまいります。次にグローバルでの生産・販売の状況についてご説明いたします。4輪車の生産につきましては、新製造ラインが稼働を開始しましたインドで大幅に台数増やし、前年同期に対し世界全体で27万1,000台増加となる190万4,000台となりました。5月にカルコダ第2、7月にハンサルプール第4ラインが立ち上がり、インド全体の生産能力は合計50万台増加し、290万台となっております。販売台数は昨年のGST改定、インドのGSTの改定以来、旺盛な需要が続くインドや、販売好調なパキスタン等で台数を増やし、前年同期に対し30万2,000台上回る182万4,000台となりました。次に地域別の状況となります。まず日本の4輪販売実績についてご説明いたします。当期の販売におきましては軽自動車と登録車の合計販売台数は、上期では7期連続のシェア2位となりました。軽自動車ではスーパーキャリイ、登録車ではクロスビー、ジムニーノマド等の販売が好調に推移いたしました。インドの4輪販売の状況です。当期につきましては卸売販売台数は、前年同期がGST減税前の買い控えのため低かったことに加え、今期GSTの追い風の継続により110万台と、前年同期より35%増加しました。SUVセグメントに加え小型車でも大幅に台数を増やしました。輸出台数は前年同期比12%増となる23万3,000台となりました。商用車を含むCNG車が前年同期比44%増となる40万台と好調です。カルコダ第2ライン、ハンサルプール第4ラインも稼働開始し、生産台数を増やしております。続いて欧州とアジアの販売状況です。欧州では市場競争が激化する中、前年同期並みの販売実績となりました。パキスタンでは安定した経済状況を背景に全体市場が拡大しており、また外貨不足からの回復により生産部品の輸入も比較的安定していることから、当期の販売実績は5万4,000台と、前年同期に比べ26.7%の増加となりました。インドでは7月末より7人乗りのSUVのXL7を外観変更して投入いたしました。次にアフリカ、中東、中南米、大洋州の販売状況です。アフリカではアンゴラの販売が前年同期比21.8%増、シェアは75.1%と、引き続き1位で好調です。中南米では販売が堅調で、特にコロンビアでは通貨の安定により市場が伸長する中、フロンクス、スイフト等のハイブリッド車が市場に受け入れられ、販売台数を大幅に拡大しております。中東ではイラン情勢の影響を受け販売台数が減少しております。次に2輪車の販売状況についてご説明いたします。主にインドでの販売拡大に伴い、生産・販売とも前年同期を上回りました。また欧州でも市場回復を追い風に新商品投入によるラインナップ拡充を図ったことで、各国での好調な販売につながりました。トピックスとしましては、先週ミラノで開催された国際モーターサイクルショーであるEICMA 2026にて、新型GSX-10Rと新型SV-7Sを発表いたしました。GSX-10Rは2027年の夏頃、SV-7Sは2027年春頃より各国で順次販売を開始する予定です。また、7月に2輪車・ATVの世界累計生産台数が1億台を達成しました。1952年のパワーフリー号の発売以来、お客様に寄り添い、幅広いラインナップを取り揃え、全世界で販売を展開し、74年での達成になりました。内訳は2輪車が9,740万台、ATVが277万台となっております。事業別業績は補足資料に記載しております。2輪事業、マリン事業ともに増収増益となりました。通期業績の予想についてご説明いたします。営業利益は原材料価格の上昇等をインドを中心とした販売台数の増加でカバーすることを踏まえ、前回予想の5,400億円を据え置いております。税引前利益については、7月から9月期の金融資産の評価損を織り込み、前回予想から300億円下方修正となる6,900億円を見込んでおります。当期利益につきましては非支配持分に帰属する利益の減少などを見込みまして、前回予想の4,200億円を据え置いております。営業利益につきまして前回予想に対し据え置きとなった内訳をご説明いたします。台数影響で200億円、原価低減で100億円増加した一方で、主にインドでの原材料価格上昇分として300億円の減少を見込み、営業利益全体では前回予想の金額を据え置かせていただきました。引き続きチームスズキで全体最適を追求し、環境変化に対し柔軟に連携して稼ぐ力を向上させていきます。前期に対する営業利益の増減要因はご覧の通りとなります。4輪車の販売台数につきましては前回予想より世界全体で12万2,000台上方修正し、前期に対しては38万2,000台の増加となります。インドにおける旺盛な需要が主な要因です。今後も計画通りに生産能力を拡大し、需要を取り込んでまいります。それに伴い生産台数につきましても前回予想より世界全体で12万8,000台上方修正し、前期に対しては37万台の増加となります。2輪の販売台数につきましては、インド、コロンビアでの拡販等により世界全体では6万台の上方修正で、前期比では13万7,000台の増加となります。なお、生産台数につきましてはインドでの好調を受け世界全体では1万9,000台の上方修正で、前期比では1万8,000台の増加となります。以上で2027年3月期第2四半期決算の説明を終わります。この後のページには売上収益の内訳など補足資料を掲載しておりますので、合わせてご覧ください。ご清聴ありがとうございました。