SG Holdings Co., Ltd.
Q3 FY2026 · Earnings Call TranscriptFebruary 6, 2026
高垣
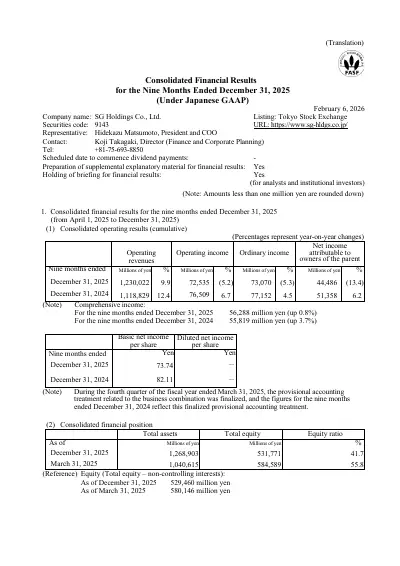
SGホールディングスの高垣でございます。本日は、当社グループの2026年3月期第3四半期決算説明会にご参加いただき、誠にありがとうございます。当期の実績および今後の見通しについてご説明させていただきます。それでは、資料の2ページ目をご覧ください。2026年3月期第3四半期の連結業績につきましては、営業収益は1兆2,300億円、前年比プラス1,111億円、109.9%。営業利益は725億円、前年比マイナス39億円、94.8%となりました。計画比では、営業収益はやや上振れ、営業利益は下振れとなっております。デリバリー事業では、11月後半から12月にかけて需要予測を上回る集荷荷物の集中があり、配送遅延が発生いたしました。ご迷惑をおかけすることとなり、誠に申し訳ございませんでした。配送遅延を解消するため集荷制限の実施、追加での人員、車両の手配を行ったことにより、コスト増加を招き、営業利益の押し下げ要因となりました。また、第3四半期の営業利益が前年を下回ったのは、主に前期と当期の四半期ごとの人員関連費用の計上時期の差異によるものです。続いて、グローバル物流事業では、ピークシーズンの第2四半期以降、米国関税の影響等により減少した需要の大幅な増加、回復は見られず、特に海上運賃が下落傾向で推移しました。こうした影響を受け、エクスポランカー社の業績が会社想定、前年比を大幅に上回っ、下回る結果となりました。なお、モリソン社については想定どおりの進捗であり、のれん償却を含めても連結利益に貢献しております。また、2025年8月に公表した上海蘭宝社の持分譲渡に伴う特別損失31億円を第3四半期に計上しております。次のページへお進みください。営業収益の増減要因についてです。まず、宅配便において取扱個数は、10億、10億2,700万個、前年比102.8%となりました。一方、平均単価は適正運賃収受を継続しているものの、越境ECの増加による小型荷物の割合増加の影響も受けて658円と前年を下回ったものの、宅配便全体では158億円の増収となりました。また、TMS売上高は前年比110.6%、99億円増加しました。次に、ロジスティクス事業では蘭宝社の連結除外の影響が30億円程度あり、その結果、国内3PL等は13億円の減少。名東、ヒューテックの新規連結効果で低温、低温領域は622億円増加となりました。グローバル物流事業では、エクスポランカー社は395億円の減少ですが、減収ですが、モリソン社の新規連結効果により684億円増加しました。不動産事業では、前期実施した大口での不動産売却の剥落により127億円減少となりました。その他の要因と合わせ、営業収益は前年同期の1兆1,188億円から1,111億円増加の1兆2,300億円となりました。次のページへお進みください。続いて、営業利益の増減要因です。まず、デリバリー事業は17億円の減益となりました。取扱個数が6月以降プラス転換し、第3四半期累計でも前年を上回ったことやTMSの増収により増益もありましたが、前期と当期の人員関連費用の計上時期の差異や配送遅延解消の対応により減益となっております。ロジスティクス事業については、名東ヒューテックの連結効果や既存国内3PLの増収により19億円増加いたしました。一方、グローバル物流事業ではエクスポランカー社の減収により営業利益が33億円減少しましたが、モリソン社はのれん償却費28億円を上回る営業利益33億円を計上しており、業績に貢献しております。不動産事業では、前期実施した大口での不動産売却による利益の剥落等により29億円の減少。全体で営業利益は前年同期の765億円から39億円減益の725億円となりました。次のページへお進みください。デリバリー事業の第3四半期の営業利益について補足説明いたします。第3四半期において、前年に対し約30億円の減益となっておりますが、このうち19億円は賞与水準、制度の差異等により発生したもので、当初より計画していたものです。残りの10億円は主に11月後半から12月かけて、12月にかけて発生した配送遅延への対応等の影響によるものです。配送遅延の要因は需要予測を大きく上回る物量が流入し、積替作業の遅れが連鎖したことで幹線輸送の混乱も招き、復旧に時間を要しました。また、利益の影響、利益への影響としては、この復旧のため集荷制限を実施したこと、人員、車両などの追加手配により計画外のコストが発生したことがあります。今後の対応策として、主要顧客との情報連携強化やAI等を活用した需要予測精度の向上、今後新たに稼働予定の新東京並びに関西中継センターによる処理能力増強、トレーラー、スワップボディ車の増便等による輸送効率化などを実施し、配送遅延を発生させない、そして成長基盤の強化へとつなげてまいります。また、右側に取り扱個数と平均単価の第3四半期の前年、前年増減要因を記載しておりますが、第2四半期までとお、同様の傾向となっております。次のページへお進みください。続いて、グローバル物流事業の現状と今後の方針について補足説明いたします。第3四半期は通常ピークシーズンに当たるものの、米国の関税影響により大きな需要の高まりがなく、特に海上運賃が下落、下落傾向で推移しました。このような中、エクスポランカー社の第3四半期の取扱量は航空は前年を上回る水準、海上も前年並みとなりました。一方で運賃については、海上、航空ともに厳しい状況にあり、こうした状況を踏まえコストコントロールも実施いたしましたが、大きく利益を落とすこととなりました。一方、モリソン社については運賃は軟調だったものの、イントラアジアの強化と半導体分野の安定需要の取り込みにより取扱量を確保し、計画どおりの利益水準となりました。今回のエクスポランカー社の業績悪化について、運賃相場の下落という外部的要因に加え、顧客インダストリーやトレードレーンの偏り、キャリアとの関係性、調達力およびコスト管、管理力の不足といった内部、内部的要因があります。これらはグローバル物流事業の成長戦略を策定する中で現状のフォワーディングビジネスの課題として認識したものであり、モリソン社のM&Aはこれを解消するための一手として実施したものでもあります。2031年3月期の目標達成に向けて課題の解消を早期化し、セグメントの中核であるフォワーディング事業の基盤強化を実現する必要があると再認識しております。こうした状況を踏まえた今後の方向性についてですが、グローバル戦略の基本方針は維持しながら取り組んでいきます。エクスポランカー社が一定の顧客接点を有している強みを踏まえ、モリソン社とともに顧客の販売物流領域を起点として消費国向けを中心としたフレートフォワーディングを軸に、サービス領域を、サービス領域を拡充いたします。加えて持続的成長を実現するため、外部環境の変化に耐えうるようフレートフォワーディングの基盤強化を早期化いたします。具体的にはエクスポランカー社のコスト構造改革、生産性向上とシナジーの加速、シナジー創出の加速に加え、ブランド統合の早期化を進めてまいります。特にシナジー創出に関しては、両者の持つ強みやリソースの共有、効率化と重複する領域、機能等の融合、効率化を早期に実現してまいります。次のページへお進みください。セグメント別の状況は記載のとおりです。次のページへお進みください。連結キャッシュフロー計算書はお示しのとおりです。投資活動によるキャッシュフローにはモリソン社の株式取得にかかる支出が含まれております。次のページへお進みください。連結貸借対照表でございます。6月末時点より貸借対照表にモリソン社を連結しており、資産、負債が増加しております。モリソン社の株式取得に伴って有利子負債が増加し、自己資本比率は41.7%となりました。第2四半期末時点と比較すると3.3%低下しておりますが、一時的な、季節要因による変動であり、期末時点では45%程度を想定しております。当社では引き続き自己資本比率は財務レバレッジと健全性を考慮した目線として40%程度を目途として運営してまいりたいと考えております。11ページへお進みください。通期業績予想の修正についてご説明いたします。第3四半期までの進捗と今後の見通しを踏まえ、2025年11月7日に公表した連結業績予想を修正いたしました。新しい連結業績予想は営業利益は従来予想から20億円引き下げ900億円、経常利益は10億円引き下げ890億円といたしました。営業収益はセグメントの内訳のみを修正し、総額は変更ありません。また、親会社株主に帰属する当期純利益については据え置いております。次のページへお進みください。主な修正内容についてご説明いたします。デリバリー事業は第3四半期累計業績や今後の見通しを踏まえ、取扱個数の前提を0.1億個引き上げ13.5億個とし、合わせて営業収益を上方修正いたしました。一方で第3四半期の配送、配送遅延等による諸経費の増加影響を踏まえ、営業利益は5億円引き下げました。グローバル物流事業はエクスポランカー社の第3四半期の業績下振れと今後の見通し等を反映し、営業収益、営業利益ともに下方修正いたしました。為替の前提は足元の状況を踏まえ、1ドル150円に見直しております。モリソン社の進捗は堅調なため、当初予想を維持しております。その他の事業については、システム関連の受託案件増加や費用減少等により業績が想定を上回ったことを踏まえ、営業利益を上方修正しております。次のページへお進みください。2月2日に開示した当社連結子会社における保税蔵置場の許可失効に関してご説明いたします。このたびはグループにおいて不祥事案を起こし、ご迷惑をおかけすることとなり、誠に申し訳ございません。2025年6月、当社100%子会社であるSGHグローバル・ジャパン、SGJの東京ロジスティクスセンター保税蔵置場で取り扱、取り扱った外国貨物、日々大量に取り扱いをしております越境ECに、越境ECの荷物の一部について、税関長の許可を受けることなく輸入、つまり国内への搬出をしたことが東京税関による調査で発覚いたしました。その後、2025年12月、当該行為が関税法の規定に抵触し、SGJおよび関与した従業員が通告処分を受けることとなりました。これにより保税蔵置場の許可が2026年1月31日までであった東京ロジスティクスセンター保税蔵置場の許可の更新ができず失効したものでございます。オペレーションの再設計、組織設計の見直し、人事制度の見直し、コンプライアンス教育の徹底、ガバナンス体制の強化など再発防止に取り組んでまいります。本件に関する事業および業績への影響についてですが、東京ロジスティクスセンターで行っていた業務は外部委託等を行うことにより、これまでと同様のサービス提供を継続してまいります。これに伴い外部委託コスト等は生じる、生じるものの、当期連結業績への影響は軽微であり、今回の業績予想修正の中には織り込み済、織り込み済みでございます。次のページへお進みください。ご説明した修正要因を反映したセグメント別業績予想がこちらでございます。営業収益はデリバリー事業を50億円引き上げ、グローバル物流事業を50億円引き下げ内訳を修正しておりますが、連結の1兆6,350億円には修正ございません。また、営業利益については不動産事業15億円、その他の事業5億円引き上げた一方、デリバリー事業5億円、グローバル物流事業を35億円引き下げ、連結では20億円引き下げの900億円としております。以降3ページは修正した予想と前年との比較と業績予想の前提条件に今回の修正を反映したものをお示し、お示ししておりますので、適宜ご参照、ご参照ください。ご説明は以上です。ご清聴ありがとうございました。 The audio recording ends at this point with "ご清聴ありがとうございました。"
; there is no further speech to transcribe.