Toyota Industries Corporation
OOTC:TYIDYQ3 FY2026 · Earnings Call TranscriptFebruary 3, 2026
ただいまから音声テストをいたします。音声テストをいたします。音声聞こえておりますでしょうか。 音声テストを行います。こちら音声明瞭に聞こえております。
はい、ありがとうございます。これで音声テストは終了いたします。 本日は株式会社トヨタ自動食器の2026年3月期第3四半期IR決算説明会にご参加いただきまして誠にありがとうございます。
それでは会議開始に先立ち会社側の出席者をご紹介させていただきます。 執行職で経理部担当の高橋でございます。
高橋です。よろしくお願いします。 経理部長の玉木でございます。
玉木です。よろしくお願いします。 経理部IR室室長の小林でございます。
小林です。よろしくお願いします。 先にご案内させていただきましたようにトヨタ自動食器ホームページのIRサイトに決算短信、決算説明資料の2種類を掲載しておりますのでご参照いただきますようお願い申し上げます。
本日の予定といたしましては決算説明資料の1ページ目および2ページ目をもとに説明させていただきその後質疑応答といたしたいと存じます。 なお本日の会議は録音されますのであらかじめご了承ください。
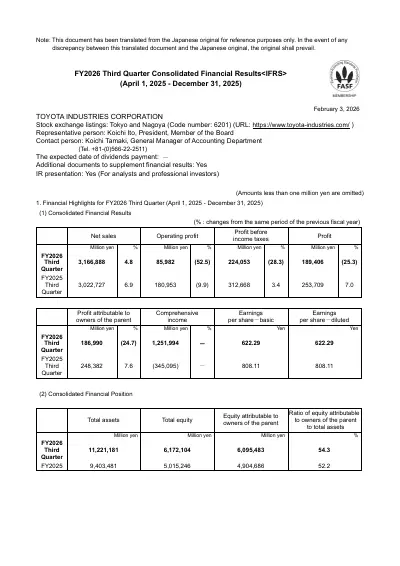
それでは高橋様どうぞよろしくお願いいたします。 はい高橋でございます。よろしくお願いいたします。それでは決算説明資料に沿ってご説明します。まず1業績にございます表の左側をご覧ください 当第3四半期は車両やコンプレッサー、産業車両の販売台数の減があったものの堅調な物流ソリューション事業や為替の円安効果もあり増収となりました。
一方利益につきましてはフォークリフト用エンジン認証問題に起因する米国集団訴訟の和解金や顧客対応費用並びに米国関税の影響により減益となりました。 売上高は昨年度期に比べ1,441億円増収の3,668億円となりました。営業利益につきましては利益率2.7%の859億円となり前期に比べ950億円の減益となりました。
増減要因の内訳につきましては資料右上の2営業利益の増減要因に記載しております。税引前利益は2,240億円純利益は1,869億円となりました。設備投資は1,420億円減価償却費は893億円でございます。 増減要因の内訳につきましては資料右上の2営業利益の増減要因に記載しております。税引前利益は2,240億円、純利益は1,869億円となりました。設備投資は1,420億円、減価償却費は893億円でございます。次に資産合計は11兆2,211億円、資本の合計は6兆1,721億円となっております。為替レートはUSドルが149円、ユーロは172円でした。続きまして資料の2ページ目の3セグメント情報の表の左側をご覧ください。自動車セグメントのうち車両はモデルチェンジに伴う切り替え準備による稼働停止があり、トヨタRAV4の販売台数は前年同期と比べ4万1,000台減少の21万3,000台。売上高につきましてはパーツ販売の増加などにより前年同期を9億円上回る789億円となりました。エンジンはディーゼルエンジンの販売は増加したものの、ガソリンエンジンの販売が減少し販売台数は1万台減少の75万台。売上高は機種構成差により前年同期を89億円上回る2,638億円となりました。カーエアコン用コンプレッサーは中国での当社主要顧客の台数減や欧州における欧州メーカーの販売不振により販売台数は84万6,000台減少の2,238万6,000台。売上高は前年同期を122億円下回る3,462億円となりました。電子機器ほかにつきましてはハイブリッド車の好調な販売を背景に車載電池やカーエレクトロニクス製品の販売が増加し、売上高は前年同期を110億円上回る1,784億円となりました。自動車セグメント全体では売上高は前年同期を85億円上回る8,674億円。営業利益は377億円減少の19億円となりました。次に産業車両です。フォークリフトの販売台数は国内向けの販売は増加したものの海外は北米の不透明な経済環境や欧州における中国メーカー台数増の影響により減少し、前年同期を3,000台下回る21万台となりました。一方、物流ソリューション事業の増加があり売上高は前年同期を1,371億円上回る2兆1,983億円となりました。営業利益につきましてはエンジン認証関連費用、米国関税の影響により558億円減少の794億円となりました。繊維機械は売上高は35億円減少の561億円、営業損失が7億円となりました。その他の売上高は449億円、営業利益は54億円でございます。次に資料の1ページ目1業績に戻りまして表の右側、右の方に今期の業績予想がございます。車両エンジンは足元での生産減を織り込み販売台数見通しを下方修正しております。物流ソリューション事業は堅調に推移する見通しであり売上高、営業利益、税引前利益は前回見通しを据え置いています。純利益につきましては第3四半期までの実績を踏まえ1,900億円に見直しております。為替レートにつきましてはUSドルは1ドル145円で変更はありません。ユーロにつきましては実勢為替レートが円安基調で推移していることを踏まえ第4四半期の前提を1ユーロ175円に変更しております。以上をもちまして決算の説明をさせていただきます。ありがとうございます。これより質疑応答を開始いたします。ご質問がありましたら挙手をお願いいたします。挙手方法はご利用環境で異なりますので事前にお渡ししております手順書で操作方法をご確認ください。また時間に限りもございますので大変恐縮ですがお一人様2問までとさせていただきます。最初のご質問がございます。BOFA証券坂巻様どうぞよろしくお願いいたします。すみません、坂巻です。お世話になっております。聞こえておりますでしょうか。はい、聞こえております。ありがとうございます。すみません、じゃあ2問ということなんですけれど。ちょっとですね、やっぱりごめんなさい。また決算のことをお伺いしなきゃとは思うんですけれど。どうしても株式市場での議論が今まさしく行われてます。昨日プレスリリースもいただいておりますので。もしよろしければですね、あるバイサイドの御社の株主の方が本源的な価値の試算というのをされているかと思います。で、彼ら sum of the parts でそれぞれの事業価値を算出して、これぐらい御社の事業の価値はあるんじゃないかというのを挙げられてるんですけれど。これもちろん第三者のアドバイザリーで御社が価格を出されてらっしゃるとは思うんですけれど。このアクティビストの方が発表されているこの御社の事業価値それぞれについて社内で何が違うというふうに議論されて、この18,800円の方が正しいと。先方のは間違ってるっていうような議論になられてるのか。もしそこがあればご紹介くださいというのが1点です。で、あともう1つは昨日のリリースのところで、これ賛同が得られなければやられないということなんですけれど。やられなかった場合のその後のどういうような事業、今回のを踏まえてですね。どういったような事業、今までの運営方針となんか変わってくるようなところとかがですね、あり得るのかどうか。多分今までの議論の中でバリューアップの仕方として、いろいろと今までにない株主様からの指摘とかもあったような気がしますので。御社の中でこれまでの議論を経て事業運営で変わってくるような要素があるのか、そこを確認させてください。以上です。はい、まず1点目でございますが。まず他の方のsum of the partsの価値が実際どういうふうでっていうのを、そこを詳細に何か見て我々のものと比較するということは行ってはおりません。ただ当社もそのsum of the partsの手法を用いながら、当社の事業価値、企業価値というものを、ご案内の通りですね、アドバイザーが算定をし、さらにはそれに対してフェアネスオピニオンを3者から取っているということで、我々としてはこれが適正な価値であるということで進めております。2点目の賛同が得られなかった場合と言いますか、成立しなかった場合というご質問だと思いますけれども。その後について何かこのタイミングで議論するということはございません。ただ当社といたしましては中長期的に見た当社の企業価値の向上、これに資する今回のディールであるということを特別委員だけではなくて取締役含めてですね、そう認識しておりますので成立に向けて株主の皆様にご理解をいただくべくご説明をさせていただいている、そういう状況でございます。はい、わかりました。じゃああれですね。先方はフォークリフト事業の価値が1.9兆円あるですとか、なんかいろいろと資料に載ってますけれど。ここに関して御社としてどうこうっていう議論。
特別委員だけではなくて、取締役含めてですね。そう認識しておりますので、成立に向けて株主の皆様にご理解をいただくべくご説明をさせていただいている。そういう状況でございます。 はい、わかりました。じゃああれですね。先方は国立事業の価値が1.9兆円あるですとか、なんかいろいろと資料に載ってますけれど、ここに関して御社としてどうこうっていう議論はされてはいないっていう感じですかね。
そうですね。個別のそういった比較等はしておりません。 わかりました。はい、ありがとうございます。
すいません、決算から外れて申し訳ございませんでした。 はい、ありがとうございます。
はい。 次の質問に参りたいと思います。みずほ証券、坂口様、どうぞよろしくお願いいたします。
みずほ証券の坂口です。いつもお世話になっております。玉です。 よろしくお願いします。
いくつあります。えっと大きく、自動車事業で大きく一つで分けて二つになるんですけれども、自動車事業の事業価値あるいはビジネス構造という観点で教えてください。まず車両に関してです。今回その台数と売上高っていうのがクォーターで見るとだいぶいびつになっていて、立ち上げのタイミングで台数が減るっていうのがわかるんですけど、売上高としては四半期の車両事業274億、四クォーター台数増えていくお見通しの中で売上高としては71億っていう差引きの計算になりますので、この背景をご説明いただきたいのと。あと自動車事業の三クォーターの営業損失48億円というのは基本この立ち上げ費用が主と思っていいのかというのが一点目です。二点目は超長期は別なんですけど、少し短期中期で見たときのこのコンプレッサー事業の考え方を改めて教えてください。ここしばらく電動コンプレッサーの販売台数見通しというのが減っていて、今回も前回比でいうと台数減らしていると思います。これバッテリーEV向けで減っているのか、特定顧客によるところが大きいのかですとか、その中身と、あとこのハイブリッドとかはたまたICEへの寄り戻しっていうのが足元起こっていることだと思うんですが、これが御社のコンプレッサー事業の向こう2、3年の台数ミックスだとか利益シェア等々にどういう影響を与える可能性があるのかという観点でご解説いただければと思います。以上です。 はい、坂口様、ご質問ありがとうございます。最初の自動車のところですけれども、第3クォーター若干いびつに見えるかもしれませんけれども、こちらは主にパーツとかの販売が好調だったというところが寄与しております。でコンプレッサー、あ、すみません。その前にですね、自動車事業で第3クォーター赤字というかマイナスの48億円というところのご質問ですね。こちらは自動車の方の立ち上げの費用、それに、例えばエンジンとかは堅調に推移したんですけども、やはりご指摘の通りコンプレッサーの方が台数的にも前期比で伸び悩んだというところをミックスしたところでの数値というふうになっております。でコンプレッサー事業の先行きというところなんですけども、これはちょっと難しい質問でなかなか的確に答えるのは難しいと思いますけれども。EV向けがどうこうとか、そういう特定の顧客というところよりも、やはり電動コンプレッサーのEVの方の顧客の方がICEの方にシフトして、シフトするというか戻ったというところがEVの申し訳ございません、電動のコンプレッサーの台数減の主な要因かと思います。で今後についてはですね、当社としては1200万台体制ということを1年2年前お知らせしていたわけなんですけれども、それに向けての準備もしてきたというところはあるんですが、なかなかそこに向けて一気に一足飛びに電動タイプが伸びていけるという状況ではなくなったのかもしれません。そこについてはおっしゃる通り今後のところの体制というのはまだ考えていかなければならない局面になっているのかもしれないと思っております。以上でよろしいでしょうか。
ありがとうございます。一点目の車両の売上高の見方はこれ第4クォーターが71億円というお見通しになると思います。台数は7万1千台になるので、今回モデルが変わったことによって御社の売上高の立ち方っていうのはガラッと変わる要素があったのかあるのか。もしそうだとすればその背景を教えてください。一部車両に限らず自動車事業は不当に利益を抑えられてるんじゃないかというような指摘もあるので。個人的にはそういうわけではないと思ってるんですけど。そうでいいのかっていう確認をしたいっていうのがこの車両もそうですし先ほどのコンプレッサーの見通しに関しても同じ背景でお聞きしてます。お願いします。 はい。車両についてはですね、不当に利益を抑えられているということは全くございません。ただちょっと申し訳ないんですけども第4クォーターのところについては見通しとしては若干抑えているということだと思います。でコンプレッサーの方についてですが、そちらは車両と同じご懸念を持たれているということでしょうか。
いや、あの、パワトレミックスが変わっていることの影響で利益がどうなるかっていう側面と、あと商流っていう話もあると思うので、御社としてきちっと付加価値を取れてるっていう理解でいいんですよねと。で電動コンプレッサーがより出ていく方が多分ミックスは良くなるはずで。それが従来想定からすると投資もかけてる中で多少電動コンプレッサーの販売数量のペースっていうのが増加幅が鈍いので、従来の想定からすると利益っていうのが多少弱く見えるだけで、何かこのビジネス上の収益性が抑えられてるってことはないですよねっていうことを確認したいっていうのが背景としてありますという趣旨です。 はい、それは全くご理解の通りで、当社の考えていた、想定していた電動コンプレッサーへのシフトというところのスピードが最近弱まってきているというところが最大の要因だとお考えいただいてよろしいかと思います。
はい、わかりました。ありがとうございます。 はい。次の質問に参りたいと思います。岡三証券、成瀬様、どうぞよろしくお願いいたします。
ありがとうございます。岡三証券の成瀬です。聞こえてますでしょうか。 はい、聞こえております。
はい、私、ちょっと真面目にというか、ちょっと業績細かいところで恐縮です。まず業績面なんですが、まずそもそもバチッとした3Q計画が御社は普通ないっていうのは存じ上げてますけれども、3Qが思ってたのに対してどういう仕上がりだったのかというのに加えて、4Q引き算すると150億ですかね。相当少ないので、これは何を見込まれてますか。で当期利益は多分もう計画に達しちゃったので上げたとは思いますけれども、計画に対してこの当期利益に関するところは何が変わってきてるんですかという、3Q出来上がりと4Q関係についてまず1点目お願いします。 はい、まず1点目からでよろしいでしょうか。はい。はい。3Qの累 1点目お願いします。
はい、まず1点目からでよろしいでしょうか。 はい。
はい。3Qの累計についてはですね、フォークリストやコンプレッサーの方で台数が減少したというところ。一方で、ディーゼルエンジンの方での台数増加、物流ソリューションの方の売り上げ若干の増加というところはありまして、全体としては増収増益、前年比増収ということになっております。で、利益の方については、ご存知のようにエンジン認証関連の費用をかなり計上したというところと、先ほどありましたようにフォークリスト、コンプレッサーの特に電動コンプレッサーの台数減。さらに人件費増、米国関税の影響などというところで利益の方は大幅に減少しております。で、こちらが想定していたところに比べてどうかというご質問だと理解しているんですけれども。ご承知のように第3クォーターで何らかの予定が目標があって、それに対してというようなことではなく、通期での見通ししか出していないというところはあるんですけれども。とりあえず目標に対してのインラインかなというふうには考えております。 まあ、元とすると従来からそうですけれども、特に4Q、関税が結構戻ってくるとか影響が小さくなるので、もう少し4Q利益出るだろうなと思うんですが。従来通りそうかもしれないけど、あまり計画は変えなかったっていうこういう理解でいつも通りという感じですかね、今回の計画。
申し訳ないです。いつも通りというのがなかなかちょっとなんとも言えないところなんですけれども。関税の影響についてはですね、従来こちらからお示しさせていただいてたのは500億円というものの影響がグロスで突然出てきたというところ。それを精査していって250億円ぐらいになるのではないかというふうに今のところ見ておりますというところです。で、それが第3クォーターで234億円というふうに実績として出ておりまして、これが第4クォーターに250億円ですので、第4クォーターになると影響がほとんどないというふうではなく、やはり翌期への持ち越しというものもありますので、そういうふうな影響も出てきているというふうに考えております。 はい、わかりました。まあ、わかったようなわかんないようなあれですけど。はい。で2つ目が物流ソリューションのところについて教えてください。だいぶ良くなってきていると思いますけど、2Qからですね。具体的にどういうところが良くなってきていて、継続性があるものなのかどうかということが2つ目で以上となります。
はい。物流ソリューションについてはですね、なかなか一つのクォーターで傾向というか実績が上向いたとか下向いたとかっていうところを測るのは難しいと思います。第1クォーターが売り上げ高としましたら1300、第2クォーターと第3クォーターで1800と。実績としてはかなり第1クォーターに比べては良いというふうに考えておりますけれども。こちらプロジェクトの進捗といいますか、計画の中では利益の上がらないところもあるということで、第4クォーターについては同じように第2、第3クォーターと同じようなペースでということは考えておりません。 これは、ごめんなさい。具体的に言うと、今その大規模な案件の進捗ってことだとは思いますけど、何系が良くなってきていて、これがなかなか継続性が必ずしもそうではないって思われているのは、どういったところが背景にありますか。
そうですね。一般的には空港と港湾物流というのは良くなってきているというのはあるんですけれども。その事業によってというよりも、やはり受注したタイミングとかそういうところも関わってきますので、一概に一つの分野が良くなったから一気に良くなるとか、一つが悪くなったから一気に悪くなるとか、そういうふうな予想もちょっと難しいところではあります。 ちょっと話長くて恐縮ですが。売り上げは上がってるけど利益はそこまででないっていうのが2Q、3Qなのか。継続性はどうかわかんないけど、2Q、3Qはしっかり利益も上がってるっていう形なのか。これはどんな感じなんですか。
はい。ある程度ですね、その利益率っていうか細かい分析のところはなかなか申し上げられないんですけれども。利益はある程度上がっているというふうに考えていただいていいと思うんですけれども。それが継続して毎期毎期安定して同じようなフォークリストの生産のようにですね、上がってくるというところではないというところで、第4クォーターは第2、第3クォーターのコピーになるというようなことも考えておりません。 わかりました。ありがとうございます。
ありがとうございます。 他にご質問はございませんでしょうか。ご質問がある場合は挙手をお願いいたします。他にご質問がないようですので、質疑応答セッションを終了させていただきます。これにて2026年3月期第3四半期IR決算説明会を終了いたします。なお今後さらにご質問等がございましたら、経理部IR室へお問い合わせいただきますようお願い申し上げます。本日は誠にありがとうございました。
ありがとうございました。