Seafire AB
SSTO:SEAFQ3 FY2026 · Earnings Call TranscriptNovember 6, 2026
Daniel Epenäng
Daniel Epenäng (VD): God förmiddag och välkomna till Sifires presentation av det tredje kvartalet 2026. Jag heter Daniel Epenäng och är VD och koncernchef för Sifire, och med mig idag har jag vår CFO Per Bodén.
Vår agenda idag: vi börjar med en övergripande bild av kvartalet, därefter går jag närmare in på utvecklingen i våra segment och nedslag i Borepannan och Splendor Plant. Per kommer sedan ta den finansiella genomgången innan jag avslutar med utsikter och våra prioriteringar framåt.
Och sedan öppnar vi även upp för en Q&A med era frågor. Om vi hoppar in i kvartalet i korthet så rubriken för det tredje kvartalet är att den underliggande verksamheten är stabil och Splendor bidrar, men resultatet är totalt sett något under våra förväntningar.
Och det är en blandad bild. Om vi börjar med tillväxten så har vi tillväxt i åtta av 13 dotterbolag som växer i kvartalet.
Och vi har ju, som tidigare kommunicerat, lämnat en del olönsamma affärer, framför allt i Nordbutiker som syns i det här kvartalet, men tidigare även i Borepannan. Och justerat för den verksamhet vi valt att avveckla har vi nu en underliggande organisk tillväxt det sjätte kvartalet i rad, vilket är glädjande.
Och marknadsaktiviteten underliggande, den förbättras försiktigt, men utvecklingen varierar fortfarande mellan bolag och kvartal och även månader. Vi tycker att den underliggande trenden är positiv, men det är inte på något sätt en rak linje, och det är väl ungefär det mönster vi har sett det senaste året.
Splendor Plant har nu varit en del av Sifire i fem månader och har fått en bra start i koncernen. Och Splendor bidrar i kvartalet både till omsättning och resultat.
Men organiskt var resultatutvecklingen något sämre än vad vi hade förväntat oss. Borepannan och Nordbutiker avviker negativt mot plan medan övriga bolag totalt sett utvecklas som förväntat.
Men det här såklart med både plus och minus som det ofta är i en bred portfölj som Sifires. Det positiva är att omställningarna i både Nordbutiker och Borepannan nu är helt operationellt genomförda.
Och vi har haft nio månader av projekt med mycket hårt arbete som varit ganska tungt för bolagen. Men projekten är nu klara och de får betraktas som framgångsrika bägge två.
Dock har vi inte fått den fulla finansiella effekten än. Och i Bore så handlar det om att vi har vissa kostnader kvar och vi har lite lägre produktivitet i Kalix nu i början, och vi har även vissa fördröjningar på materialkostnadssidan med prisjusteringar som präglar kvartalet.
Men långsiktigt så ligger vår plan fast. Och efter att ha gjort en genomgång nyligen så kan vi konstatera att vi bedömer att nettobesparingarna på fasta kostnader bedöms uppgå till minst 8 miljoner i årstakt.
Och vi har full effekt på det här från årsskiftet 2026/2027. Så när vi går in i 2027 så har vi en helt annan kostnadsmassa än vad vi haft innan.
I Nordbutiker har omstruktureringen tagit fokus från den dagliga affären det här året. Det är ett litet team som har fått jobba hårt med det.
Och samtidigt så var den avvecklade verksamheten faktiskt ganska stark Q3 förra året, och det präglar också kvartalet för den organiska resultatutvecklingen i Sifire. Och tittar vi på vår balansräkning så kan vi konstatera att även om vi hade en rörelsekapitaluppbyggnad i kvartalet så är vår skuldsättning på en bra nivå efter nyemissionen i våras och starka kassaflöden de senaste åren.
Och det gör att vi nu kan arbeta med förvärv, och där har vi en väldigt spännande pipeline. Jag kommer tillbaks till det alldeles strax.
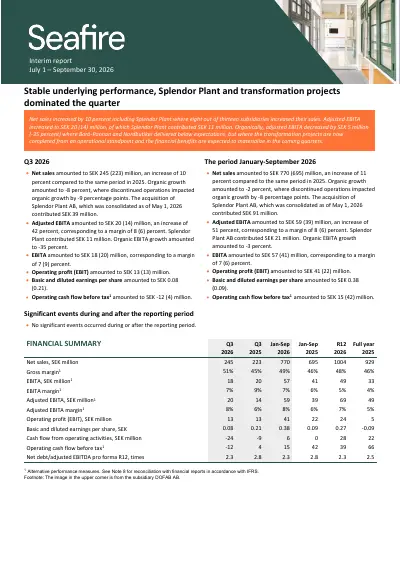
Om vi går vidare till de övergripande siffrorna på Q3 och pratar lite om de viktigaste drivarna så ökade omsättningen med 10% till 245 miljoner. Det drivs framför allt av Splendor Plant.
Den rapporterade organiska tillväxten, det vill säga helt enkelt år över år alla bolag, så har vi -8%, men justerar vi för de segment som vi har lämnat och det vi är kvar i idag, så har vi +2%. Och här hade vi tillväxt i sju av 12 av våra gamla dotterbolag, och inkluderar vi Splendor så är det åtta av 13.
Och för de första nio månaderna så skulle det ha varit nio av 13. Bruttomarginalen, någonting som vi fokuserat på under de senaste åren och gör fortsatt, den ökade i kvartalet till 51%.
Här har vi en positiv mixeffekt från Splendor Plant, och i övriga Sifire så är det sammantaget oförändrat. Men även här är bilden väldigt blandad underliggande.
Och vi arbetar ju aktivt med prissättning, men även förhandlingar med leverantörer. Och vi försöker möta de högre kostnader som vi har sett på bland annat vissa råmaterial, på energi och även frakter som har ökat det senaste året till följd av det vi ser i omvärlden.
Resultatmässigt så ökade justerad EBITDA till 20 miljoner från 14 föregående år, och Splendor bidrog med 11 miljoner. Och för Sifire exklusive Splendor så minskade justerad EBITDA till 9 miljoner från 14 förra året.
Och här är det ju framför allt, som jag sa, Borepannan och Nordbutiker som inte riktigt nådde upp till våra förväntningar, och jag kommer tillbaks med lite mer detaljer om det strax. Kassaflödet i kvartalet var -12 miljoner.
Ingen dramatik. Det speglar ett ökat rörelsekapital och investeringar som vi har gjort, framför allt i Bore där vi har fått igång anläggningen uppe i Kalix och gjort vissa maskininvesteringar.
Här ser vi även säsongseffekter och omställningen i Borepannan där vi har byggt mer lager, men även vissa taktiska inköp vi gjorde i några bolag under Q2 för att undvika leveransstörningar. Och här förväntar vi en förbättrad rörelsekapitalnivå och bättre kassaflöde kommande kvartal.
Nettoskulden vid kvartalsskiftet var 264 miljoner eller 2,5 gånger EBITDA. Och beaktat säsong tycker vi att det är en okej nivå även om vi inte är nöjda.
Det positiva här är att nuvarande skuldsättningsnivå ser vi ger utrymme för förvärv, särskilt beaktat det kassaflöde vi ser framåt. Och Per kommer gå in mer på mer detaljer kring den finansiella ställningen under sin sektion.
Om vi sedan dyker ner i segment och nyckelprojekt så börjar vi med Industrial Components. Och här ingår tills vidare Splendor, även om det kan låta ologiskt.
Tillsammans med Bara Mineraler utgör ju Splendor ungefär halva omsättningen i Industrial Components och kommer nog på sikt bilda ett eget segment inom grön infrastruktur med nu drygt 300 miljoner i omsättning och väldigt god lönsamhet. Och förvärvet av Splendor var en viktig bidragsgivare till omsättningen som för Industrial Components ökade till 178 miljoner.
Men segmentet växer också organiskt, +5% i kvartalet och 7% hittills i år. Justerad EBITDA blev 18 miljoner och 10% marginal.
Och där står Splendor för ökningen. Organiskt var EBITDA oförändrat.
Men bakom den totalbilden så varierar utvecklingen ganska mycket mellan bolag. Vi ser generellt ett förbättrat marknadsklimat och en god orderingång i många bolag.
Vi ser även, som jag nämnde, materialpriser som har ökat, och vi kompenserar oss för det, men det finns fördröjningar i både avtal och vår förmåga att agera. Dyker vi ner i lite mer bolagsspecifika kommentarer på segmentet så ser vi att Bara Mineraler har en mycket stark operationell utveckling både på bruttomarginaler och kostnadssidan i en ganska stabil marknad.
Borepannan hade en god försäljningstillväxt men resultatet, som sagt, under plan. Och här ligger utmaningen framför allt i kvarvarande kostnader och eftersläpande prisjusteringar snarare än efterfrågan.
Och jag ska dyka ner lite i det projektet alldeles strax. Det är också glädjande att se att Kemposandwich är tillbaks i tillväxt det här kvartalet också efter ett utmanande 2025.
Och sluter vi med att titta på Dofa/Åkerstedt som vi nämnde förra kvartalet specifikt så utvecklas de väldigt positivt underliggande, men här i det tredje kvartalet så har vi ett negativt delta mot fjolåret då det var en extremt stark utveckling förra året. Och på Industrial Components kan vi även nämna att resultatmässigt så påverkas det här segmentet av den sale and leaseback som vi gjorde för ett år sedan i Pemec där vi har belastats med en hyra, men vi fick ju en likvid vid fastighetsförsäljningen Q3 förra året.
Om vi sedan går vidare till Products så har vi ett svagare kvartal. Omsättningen var 68 miljoner och justerad EBITDA 7 miljoner, 10% EBITDA-marginal.
Bägge var lägre än förra året. Och här är nedgången till stor del kopplad till Nordbutikers omställning.
Segmenten Rull och Sportig är ju nu avvecklade och verksamheten är helt fokuserad på elcyklar och handikapphjälpmedel. Så vi har alltså gått från fyra segment till två och från två lager och logistikanläggningar till en.
Och underliggande så lyfter Nordbutiker bruttomarginalen och minskar kostnaderna, men man tappar lite för mycket omsättning i sin kärnaffär. Det är delvis marknadsdrivet, men också en fokusfråga där ett litet dedikerat team har fått lägga mycket kraft och energi på den här omställningen och flytten, och kanske inte haft samma fokus på den dagliga verksamheten som man har haft i ett normalläge.
Planen ligger fast. Vi har nu en lägre kostnadsbas, vi har mindre kapitalbindning och ett mycket tydligare fokus.
Och nu handlar det om att utveckla ett vassare Nordbutiker mot högre lönsamhet. Vi ska växa härifrån och nu är det fullt fokus på affären igen.
Och sedan nämner jag lite kort också om Solid Engineer så har man en stabil underliggande affär, men i kvartalet så påverkas resultatet av satsningar man gör på marknad och man har även lite färre globala affärer i kvartalet än vad man hade samma kvartal förra året. Och för OPO så är den långsiktiga utvecklingen väldigt god både hittills i år och på rullande 12 månader, men även här mötte man ett väldigt starkt kvartal som vi även skrev om Q3 förra året.
Så sammanfattningsvis för Products så ett ganska utmanande kvartal, men vi ser att vi bör kunna förbättra oss härifrån framåt. Om vi sedan dyker ner lite i Borepannan, dels för att vi har en avvikelse i kvartalet, men det är också ett av våra absolut viktigaste must-win battles för koncernen när vi gick in i det här året.
Om vi börjar med affären så är efterfrågan god och vi ser en positiv underliggande marknadsutveckling. Och fabrikskonsolideringen är nu genomförd, och Kalix har börjat producera i september.
Produktionen i Motala är helt avvecklad, även om vi har kvar ett litet lager en tid. Det här har varit ett stort projekt som jag skrivit om tidigare.
Vi har minskat från över 30 000 kvadratmeter till under 10 000 och gjort en stor förändring i bolaget. Vi har tagit stora steg nu när vi är på plats och stängt Motala och är igång i Kalix, men vi har ännu inte fått de fulla effekterna i resultatet.
Går vi igenom kalkylen så kan vi konstatera att brutto så har stängningen i Motala sänkt de fasta kostnaderna med 20 miljoner. Sedan har vi vissa kostnadsökningar i Kalix, men netto förväntas kostnadsbasen minska med minst 8 miljoner i årstakt, och det kommer vi se från starten av 2027.
Och i kvartalet kan vi konstatera att även om produktionen är startad så har vi ju en lägre produktivitet när vi startar upp. Vi har nya produkter, några nya leverantörer, nya medarbetare och nya produktionsavsnitt som vi inte haft i Kalix innan.
Och vi har även kvar vissa extrakostnader i kvartalet och kommer även ha i Q4, och lite svagare kostnadstäckning när vi har sålt produkter från lager. Vi har även sett ett stigande kopparpris under året, och som alla våra bolag jobbar vi ju med prisjusteringar för att kompensera, men genomslaget kommer med en eftersläpning och särskilt i år då vi har kämpat för fullt med att klara våra leveransåtaganden mot våra kunder.
Så vissa av de här effekterna kommer vi se finns kvar under det fjärde kvartalet, men vi går in i ett 2027 med ett väldigt mycket starkare Borepannan. Och det har också skett en stor förändring av teamet.
Vi har ju många nya personer i Bore som går mot ett Bore 2.0. Vi har i kvartalet välkomnat Maria Lindgren också som ny VD.
Maria är civilingenjör, har varit produktionschef innan och är nu permanent VD sedan september. Och det känns bra att projektet nu är helt slutfört och nu går vi in i en fas med att verkligen förbättra Bore och fokusera mer på produkter och kunder.
Så sammanfattningsvis: mycket jobb har gjorts i år, det har varit en stor insats och målet är en betydande resultatförbättring när vi går in i 2027. Om vi sedan går ner och pratar lite om Splendor Plant så får vi konstatera att Splendor har haft en bra start under de första fem månaderna i Sifire.
Splendor är ju aktiva i en stabil marknad och är en marknadsledare. Vi ser en positiv orderingång sedan förvärvet, och helårsutvecklingen följer vår plan.
För att förstå kvartalet och lära känna Splendor lite framåt så behöver man förstå säsong som präglar bolagets verksamhet. Och där ser vi att vi har stark försäljning under framför allt andra och fjärde kvartalet.
Det tredje kvartalet är ganska mycket semestermånader för våra kunder, så det handlar mycket om förädling och förberedelser inför kommande leveranser, där Q4 är ett väldigt starkt kvartal för anläggningskunder och vi gör en del förberedelser för det under Q3. Och vi har även försökt illustrera det här kassaflödet och det speglas ju också av säsongsmönstret.
Aktivitetsnivån påverkar där vi har försäljning, mycket försäljning i Q2 och Q4, och då har vi även starka kassaflöden. Vi har ett Q1 med svagt kassaflöde och ett Q3 som är neutralt, och det är det vi också sett i år.
Ett viktigt steg i Splendor är att vi har säkrat generationsskiftet. Ett var ju att bröderna Andersson sålde till Sifire.
Nästa var att vi skulle finna en ny ledare för bolaget. Vi har haft en bred och gedigen rekryteringsprocess med faktiskt mycket intresse med folk som spontant hört av sig och velat ta jobbet på Splendor.
Vi har landat i Ulf Molin som kommer tillträda i januari 2027. Ulf är en erfaren ledare, han har varit VD tidigare, jobbat mycket med affärsutveckling.
Han har både intresse och skolning in mot den gröna sektorn även om han spenderat stora delar av sin karriär i andra branscher. Och Nils Andersson kommer, som är VD och grundare, kommer fortsätta i en rådgivande roll och säkra en bra överlämning till Ulf som vi ser fram emot att välkomna i början av nästa år.
Och vi har även rekryterat en ny CFO som kommer på plats i början av 2027, och här ser vi en stor potential i att öka digitalisering och skapa ännu mer effektiva processer. Och som ni vet, vi har ju Bara Mineraler sedan tidigare.
Splendor och Bara Mineraler är aktiva mot samma marknad och vi ser potential på samarbeten framåt. Och grön infrastruktur som segment är ju en spännande marknad, och med två starka bolag och marknadsledare så ser vi möjligheter till förvärv här, och har flera spännande dialoger med möjliga förvärvskandidater av olika storlek.
Med det tänkte jag lämna över till Per som går igenom den finansiella utvecklingen och vår finansiella ställning.
Per Bodén
Tack Daniel. Vi inleder med några bilder där vi inkluderar lite längre trender utifrån rullande 12-månadersdata för att sätta det senaste kvartalet i ett perspektiv, och vi börjar med omsättning och rörelseresultat.
Det är ju glädjande att se nu att vi har en omsättning som passerade 1 miljard i Q3. Vi tangerade 1 miljard i Q4 2023, men är nu över den nivån och det är ju drivet av förvärvet av Splendor Plant.
Vidare uppgick justerad EBITDA till 69 miljoner kronor, vilket ska jämföras med 46 miljoner föregående år. Och där har vi nu ökat justerad EBITDA, sju kvartal i rad, och där är ju ökningen i Q2, Q3 drivet av Splendor Plant-förvärvet.
Vidare till rörelsekapitalutvecklingen då. Den här bilden visar rörelsekapitalutvecklingen exkluderande Splendor för att underlätta jämförbarheten då koncernen i övrigt har varit intakt under den här perioden.
Som Daniel tidigare noterade var kassaflödet svagare i kvartalet här nu i tre relaterat till rörelsekapitaluppbyggnad. Men tittar man på den här bilden så kan man ju se att vid en jämförelse mot föregående år är då rörelsekapitalet lägre både i absoluta tal och i procentuella tal.
Och jag kommer tillbaka till kommentarer rörande kassaflödet för kvartal till perioden lite senare. Målet är tydligt framåt, det vill säga fortsätta den här trenden vi har sett de senaste åren och jobba på ett klokt sätt med att minska kapitalbindningen i samtliga dotterbolag.
Vidare till nettoskuld och skuldsättningsgrad. Inledningsvis vill jag notera de skatteanstånd Sifire redovisar relaterat till de möjligheter som riksdagen beslutade om 2020 i samband med covid-19.
Totalt uppgick anstånden till knappt 90 miljoner när de var som högst för Sifire. Under 2026 har vi nu amorterat 28 miljoner, varav 12 miljoner i Q3, och de kvarvarande anstånden uppgående till 25 miljoner kommer att återbetalas i sin helhet under nästkommande år 2027, vilket känns bra.
Nettoskulden då inklusive dessa skatteanstånd uppgår då till 264 miljoner motsvarande 2,5 gånger justerad EBITDA, vilket ska jämföras med 3,5 för ett år sedan. Och det är ju drivet av tidigare redovisade positiva trender kring både då resultat och minskat rörelsekapital.
Exklusive skatteanstånden är skuldsättningsgraden 2,3 gånger EBITDA att jämföra med 2,8 för ett år sedan. Nyemissionen vi gjorde här i våras har ju sänkt skuldsättningen och tillsammans med det utökade banklånet som vi tog upp vid förvärvet skapat kapacitet för ytterligare förvärv, vilket är jätteviktigt framåt.
Likviditeten är också god i koncernen. Vi har banktillgodohavanden på 25 miljoner, vi har en checkräkningskredit som inte är nyttjad på 15 och outnyttjade revolverande krediter på 100 miljoner.
Vidare till balansräkningen där jag bara kort tänkte kommentera det stora som har hänt under detta år är ju förvärvet av Splendor. Och Splendor förvärvades ju för totalt 130 miljoner kronor om man då inkluderar möjliga tilläggsköpeskillingar.
Och det konsolideras från 1 maj i år. I balansräkningen avseende Splendor ingår ju stora realtillgångar i form av mark och byggnader på 50 miljoner.
Bolaget har ju ett stort varulager, 76 miljoner. Så givet det är ju själva goodwillen ganska liten relativt bolagets storlek och uppgår bara till 26 miljoner.
Avslutningsvis så på det finansiella avsnittet tänkte jag kommentera kassaflödet från ett operativt perspektiv. Som vi tidigare har sagt var det ju svagare i kvartalet.
Det uppgick till -12 miljoner jämfört med +4 miljoner föregående år. Kassaflödet påverkas i kvartalet både av högre rörelsekapital men även av högre investeringar, där det senare påverkar ungefär 5 miljoner jämfört med föregående år.
De ökade investeringarna relaterar då till Borepannans omställning men även till Splendor Plant, att de är en del av koncernen. Vad gäller rörelsekapitalet relaterar det primärt till säsongsmässig lageruppbyggnad i Splendor Plant, men även effekter som Daniel tidigare noterade kopplat till en taktisk lageruppbyggnad i ett par andra bolag, vilket över tid kommer att normaliseras.
För årets första nio månader är det operativa kassaflödet förskräckt 15 miljoner kronor att jämföra med 42 miljoner föregående år. Kassaflödet påverkas även i perioden både av högre rörelsekapital samt av högre investeringar, där det senare påverkat 10 miljoner.
Och precis som i kvartalet så är det Borepannans omställning och Splendor Plant som är drivarna bakom ökningen. Och vad gäller rörelsekapitalet relaterar det primärt till den taktiska lageruppbyggnaden, men även kassaflödeseffekter kopplat till de omstruktureringskostnader som togs i december 2025 samt också lägre förskott i ett av våra dotterbolag som har större förskott, Dofab.
Som vi noterar i rapporten så förväntar vi oss ett starkare kassaflöde i Q4. Och jag lämnar därmed åter till Daniel för avslutande kommentarer kring summering och utsikter.
Daniel Epenäng
Tack Per. Ska vi se om jag kan komma vidare här.
Så, summering och utsikter. Nej, men sammanfattningsvis så vi ser en positiv start för Splendor, vilket bidrar i Q3.
Och det är positivt att vi har ytterligare ett kvartal med underliggande omsättningstillväxt i vår kärnverksamhet. Vi är inte nöjda med den organiska vinsttillväxten i Q3, och omställningsprojekten förklarar ju mycket av detta, där det är positivt att de långsiktiga planerna är intakta och ger full effekt från 2027.
Det är även positivt att övriga dotterbolag totalt sett levererar enligt plan. Tittar vi för Q4 så ser vi stabila utsikter.
Vi ska inte förvänta oss att projekten levererar fullt ut än, men underliggande marknadsaktiviteten tycker vi är positiv, men som vi har sagt, fortsatt lite slagig mellan bolag och kvartal. Och vi går in i Q4 och på sikt in mot 2027 med tydliga prioriteringar för Sifire.
Vårt fokus är alltid vinsttillväxt och kassaflöde. Vi behöver viss hjälp från marknaden, men vi ska göra vårt jobb med inköp, med prissättning.
Vi ska säkerställa att vi får utväxling på våra fasta kostnader när vi får tillväxten med oss, och vi ska alltid jobba aktivt med vårt rörelsekapital. Och på så sätt driver vi vinsttillväxt och kassaflöde.
Våra stora projekt ska ju börja leverera finansiellt, och både Bore och Nordbutiker ska in i nästa fas med fokus på utveckling av affären, vilket ju är det vi egentligen vill hålla på med. Det här att bedriva omställningsprojekt är någonting som man måste göra ibland, men egentligen inte det vi vill hålla på med om vi ska vara helt ärliga.
Men där går vi in i en ny fas, vilket känns väldigt positivt, och projekten är framgångsrikt avslutade och nu går vi in i drift. Vi ska även säkra enkelhet och effektiva processer, och det gäller både i moderbolaget och i dotterbolagen.
Och här har AI en viktig roll för oss. Vi jobbar med det, vi försöker skapa forum för dotterbolagen att lära av varandra.
Och det tror vi har en väldigt viktig del i att frigöra tid för att arbeta mer med vår affär, med våra produkter och med våra kunder, och på sikt driva både tillväxt och vinst för gruppen. Och slutligen så är ju förvärv en väldigt viktig del av vår modell.
Och nu när vi har en balansräkning i bättre skick och tillgänglig likviditet så kan vi arbeta med det här på riktigt, vilket vi gör. Och här har vi en spännande pipeline av både mindre och större förvärvsmöjligheter, och alla de ligger på något sätt nära våra dotterbolag där vår ambition framåt är att bygga starka kluster med möjlighet för både kunskapsutbyten och kanske även synergier.
Och där tänkte vi stoppa och öppna upp för frågor. Så, då har vi en fråga från Max Bacco.
Varsågod, Max. Max, såvitt vi kan se så är du påslagen.
Max Bacco
Ska vi se, kan ni höra mig?
Daniel Epenäng
Nu hör vi dig, Max. Varsågod.
Max Bacco
Då så, då tar vi om frågan. Nej men du var inne på lite det här Daniel i slutet där, att 2026 har ju varit ett ganska speciellt år, ett omställningsår när ni genomfört en hel del specifika projekt, Borepannan och Nordbutiker då kanske framför allt, men även en hel del annat som har varit väldigt tidskonsumerande.
Så jag tänkte det vore intressant att höra lite mer, som sagt du var inne på det, men när vi går in i 2027 när nya koncernledningen kanske kommer ha lite mer tid till annat, hur kommer tidsallokering se ut? Vad kommer ni lägga fokus på?
Daniel Epenäng
Tack, Max. Nej men det är en bra fråga.
Jag tror att det här i år, som sagt, Borepannan har ju varit ett väldigt tidskrävande projekt och vi har ju haft teamet på plats, lagt mycket tid på det, och Per som vår COO har lagt väldigt mycket tid på det. Och när vi går in i normal drift igen så kan ju vi bättre allokera vår tid till fler bolag.
Och här tror jag att det handlar men dels att skruva upp tempot med förvärv och lägga mer tid på det. Och hoppas att vi ska kunna komma i mer framåtriktade diskussioner som sagt som handlar mer om produkt och kund och trimma affären.
Det gör vi hela tiden, men det är klart att sådana här projekt slukar mycket av vår tid. Vi är ju bara fyra personer på moderbolaget, så vi hoppas att vi kan ha tid över mycket annat som kanske har fått prioriteras ner det här året.
Och där ska man ju säga att även Splendor-förvärvet och nyemissionen kopplat till det har ju drivit en del av vår tid i Q1 sådär, så att vi hoppas att vi går in i ett mer av ett normalt år 2027.
Max Bacco
Låter bra. Och sedan en uppföljningsfråga lite på samma tema.
Återigen, det har ju skett mycket i organisationen här senaste året, i vissa fall kanske lite rotation på vilka som är VD i dotterbolagen. Du nämnde ju exempelvis Borepannan där, men annat också.
Kanske lite jobbiga beslut som har tagits med lite personalneddragningar och dylikt. Hur skulle ni bedöma eller vad skulle ni säga om energin och riktningen i de olika dotterbolagen?
Är de med mer på den här ambitionen ni har, så att säga? Känner ni det?
Daniel Epenäng
Nej men man får säga att för ett drygt år sedan så kom vi från en ganska lång, tuff period. Men det har ju många, även om det är lite slagigt fortsatt, men ser ju så att många bolag har ju ändå någon form av underliggande positiv trend.
Och någonstans det påverkar ju energin därute. Sedan är vi väldigt nöjda med de förändringar vi har gjort och de nya VD:ar vi har fått in.
Och de sätter ju tonen och riktningen. Och i en decentraliserad modell så är ju rätt ledarskap, rätt personer är enormt viktigt.
Och där är vi supersupernöjda med de som vi har tagit in och tycker att vi har ja men helt rätt team på plats i alla dotterbolag, även så att säga de som inte är nya. Så att tycker att det är bra energi därute.
Sedan har vi ju för att många av våra bolag och deras exponering har ju haft ja men marknadsmässigt tufft i flera år, så att förhoppningsvis kan vi få lite medvind från marknaden också. Det har vi sett begynnande tecken på, men förhoppningsvis så kan vi få lite mer sådant under nästa år.
Och det är ju alltid roligare att prata tillväxt än att prata kostnader. Sedan ska man komma ihåg och hålla i kostnaderna även när man växer.
Det är därför det här med att prata om den här operationella hävstången som vi har pratat om, som vi har haft en negativ påverkan när vi har tappat omsättning och volym, den måste vi säkerställa att vi har med oss i andra riktningen när volymerna kommer tillbaks. Så att viktigt också att hålla kostnaderna om vi börjar få positiv vind igen.
Max Bacco
Kanon, tack för det. Det var de två frågorna jag hade.
Jag återgår till kön. Tack.
Per Bodén
Då hade vi en fråga här som vi fick i chatten tänkte jag säga. Det är då en fråga kring Splendor och att det noteras att Splendor nu har gjort 21 miljoner i EBITDA 2026 jämfört med att vi har tidigare noterat att man hade en EBITDA på 25 miljoner vid förvärvstillfället.
Och frågan är då att vi noterar ju att Q2 och Q4 är de starkaste kvartalen, går det då mycket bättre än vad ni trott och hur stor förlust gör de vanligtvis i Q1, var frågan. Nej men vi kan konstatera då att vi year-to-date som sagt är på 21 miljoner EBITDA under vårt ägande, det vill säga maj till september.
Tittar vi på hela året då year-to-date, det vill säga januari till september som vi också har skrivit i rapporten, så uppgår resultatet till 11 miljoner. Det innebär ju att under januari till april gör ju bolaget en förlust på 10 miljoner.
Och då ska man ju ta med sig att april är ju en bättre månad än januari till mars försäljningsmässigt, så att kvartal ett är ju ett tufft kvartal. Sedan hade ju bolaget också i år en tuff start på året, så att det är ju något vi också präglar i rapporten att precis som i alla bolag finns det ju säsongsmässiga effekter även i Splendor där det kan skilja mellan det ena och andra året.
Men det är väl en notering att -10 year-to-date under januari till april och därmed något högre under januari till mars då. Sedan hade vi också en fråga också relaterat till Splendor, hur såg försäljningsutvecklingen ut under Q3?
Och då kan man konstatera att vi sedan Sifire förvärvade Splendor har vi haft en tillväxt på 7% där Q3 har varit något lägre än vad vi har i snitt under maj till september, men vi är på +7%. EBITDA-utvecklingen var också en fråga där.
Den är svår att kommentera då Splendor historiskt har varit entreprenörsägt och därmed inte gjort den typen av bokslut som vi nu gör med bolaget, det vill säga månadsbokslut och kvartalsbokslut i samma utsträckning.
Daniel Epenäng
Så där kommer vi få en bättre jämförelseperiod nästa år.
Per Bodén
Ja, exakt. Sedan var det en fråga här kring Pexymek.
Daniel Epenäng
Ja, byte av huvudkund i Pexymek. Nej men så att Pexymek har ju några lite större och en del mindre kunder, och där har vi haft ett långt partnerskap med en kund där vi nu har gått med en annan sedan början av det här året.
Och på sikt så kommer den infasningen att förhoppningsvis normaliseras, men det vi ser nu är att egentligen den kund vi hade tidigare har kvar en del av de volymerna som vi hoppas ska flytta över till den nya, och där har vi varit tvungna att egentligen välja mellan de två. Så att...
Per Bodén
Så det påverkar ju året mycket då tillsammans med det som Daniel sa tidigare också, att Pexymek sålde fastigheten och därmed har en hyra. Det var ju den fastigheten som vi kommunicerade kring under Q3 föregående år.
Daniel Epenäng
Ska vi se. Ja, intressant och en relevant fråga, vilka är våra must-wins för 2027?
Vi kommer alltid ha som must-win att driva organisk vinsttillväxt och kassaflöde. Det ska vi alltid ha varje år.
I tillägg till det så nästa år så ska vi verkligen se till så att vi får ut effekterna i både Borepannan och Nordbutiker. I år var år för projekt, nästa år är år för resultat.
Sedan tror jag i tillägg till det så är det ju självklart hoppas vi att vi ska ha gjort några spännande förvärv. Men det är viktigt att vi ska köpa rätt bolag till rätt pris i rätt process, så att det kommer vi inte tumma på.
Men att vi ska försöka göra rätt förvärv till rätt pris 2027, det måste vara en must-win för oss. Fick också en fråga: är det någon särskild sektor som sticka ut just nu när ni tittar på förvärv?
Vi har ju sagt det att vi är ju ganska breda idag, och vi har ett antal väldigt fina bolag i bra skick med starka ledningar i spännande marknader. Vi börjar och gräva runt dem, det har vi sagt.
Kring specifika bolag så du har ju nämnt tidigare, men det är klart att den gröna sektorn med både Splendor och Bara som nu har nått en kritisk massa och vi har två marknadsledare, där har vi en hel del spännande möjligheter som vi tittar på. Men det är inte bara där, utan jag skulle säga att det är väl runt ja, det är fyra ytterligare dotterbolag där vi har möjliga tilläggsförvärvskandidater eller systerbolags förvärvskandidater som vi tittar på, så att tycker ni ska förvänta att framöver förvärven vi kommer göra kommer ha gemensamma nämnare med hur delar av Sifires portfölj ser ut idag.
Men jag vill inte peka ut något särskilt bolag annat än det gröna som vi har pratat om innan. Vi såg inga mer frågor här.
Om det är någon som vill räcka upp handen eller ställa en fråga i chatten går det bra. Annars tänker jag att vi tackar för idag och önskar en fortsatt bra fredag.
Per Bodén
Tack så mycket.
Daniel Epenäng
Tack.