Arla Plast AB
SSTO:ARPLQ3 FY2026 · Earnings Call TranscriptNovember 6, 2026
Christian Krichau
Men med det sagt så hälsar jag välkomna till Arla Plast delårsrapport för kvartal tre 2026. Dagens presentatörer är jag själv då, Christian Krichau, och min kollega Henrik Lingborg, våran CFO.
Som vanligt så går vi igenom presentationen och sen finns det möjlighet att emot slutet ställa eventuella frågor. Ja, lite höjdpunkter från kvartalet.
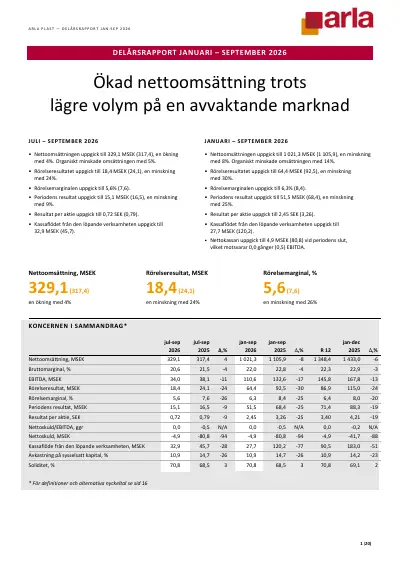
Vi har en ökad nettoomsättning, en ökning med 4%, organisk minskning med 5%. Det är framför allt de högre råmaterialpriserna och förvärvet av Ickalon Oy samt en gynnsam kund- och produktmix som bidrog positivt.
Vi hade lägre försäljningsvolymer och den fortsatta ompositioneringen inom segment West and South påverkade då negativt till nettoomsättningen. Tittar man till bruttomarginalen: något lägre än jämförelsekvartalet och framför allt då lägre volymer och högre råmaterialpriser påverkar negativt då i form av ökad konkurrens.
Tittar man på generellt så hade vi en gynnsam kund- och produktmix som bidrog positivt. Lägre rörelseresultat kommer framför allt från driftstörningar vid sammanslagning av våra enheter i Finland och även omfördelning av produktion mellan våra segment.
Också lägre volym och högre råmaterialpriser då därav ökad konkurrens påverkade resultatet, men samtidigt då så hade vi en gynnsam kund- och produktmix inom vissa grupper. Ser man till kassaflödet så har vi vänt det till positivt från den löpande verksamheten.
Vi har jobbat med att optimera våra lager för att balansera då lagernivåerna, om man säger mätt i volym ton då, mot de högre råmaterialpriserna. Och vi gick då ut kvartalet med nettokassa igen och vi summerar som en väldigt stark finansiell ställning för fortsatt utveckling.
Tittar man koncernen, nettoomsättning och resultat. Nettoomsättning för kvartalet, som sagt, en ökning med 4%, organisk minskning med 5% och rullande 12 en minskning med 6%.
Det positiva på sidan: högre råmaterialpriser då som ökar nettoomsättningen, förvärvet påverkar positivt, men då hålls emot av lägre försäljningsvolymer och framför allt ompositionering av kundportföljen inom segment South and West då. Ser man till rörelsemarginalen: kvartalet 5,6%, rullande 12 6,4%.
Produktionsstörningar, omfördela produktionen, lägre försäljningsvolymen och då de volatila råmaterialpriserna skapar en viss osäkerhet och även påverkar våra marginaler. Och vi hade jämförelsestörande poster då föregående år motsvarande 0,6 miljoner SEK.
Då släpper jag in dig, Henrik, för att ta lite segment.
Henrik Lingborg
Tack, Christian, och god förmiddag allihopa. Ja, vi börjar med segmentet North Europe, där vi ser att nettoomsättningen har ökat med 44% i kvartalet och rullande 12 en ökning med 12%.
De högre råmaterialpriserna och den tillkommande omsättningen genom förvärvet av Ickalon har påverkat positivt och den lägre försäljningsvolymen har dämpat nettoomsättningen något. Rörelsemarginalen för kvartalet är 6,6% och rullande 12 4,3%.
Det här har påverkats av produktionsstörningar som följd av sammanslagningen av produktionsenheter, lite lägre försäljningsvolym och de volatila råmaterialpriserna påverkar också. Då går vi vidare till segmentet East Europe.
Här ser vi i kvartalet en minskning med 8% av nettoomsättningen och rullande 12 en minskning med 6%. Det här är en följd av lägre försäljningsvolym och en omfördelning av produktion mellan våra segment.
Och även här påverkar ju de högre råmaterialpriserna positivt. Rörelsemarginalen är 6% i kvartalet och 11,1% rullande 12.
Och det här påverkas av den lägre försäljningsvolymen och den här omfördelningen av produktion mellan våra segment. Och även här påverkar ju de volatila råmaterialpriserna.
Jag vill avsluta med vårt sista segment, West and South Europe. Här ser vi kvartalets nettoomsättning har minskat med 13% och rullande 12 minskat med 15%.
Minskningen speglar vår fortsatta ompositionering av kundportföljen och den lägre försäljningsvolymen som blir en konsekvens därav. De högre råmaterialpriserna och en förbättrad kundmix har påverkat också positivt.
Rörelsemarginalen för kvartalet är 2,6% och rullande 12 3,9%. Det här är en följd av minskade försäljningsvolymen och motverkas något av förbättrad kund- och produktmix.
Och de volatila råmaterialpriserna har även här påverkat. Så med detta så ber jag få lämna över till Christian som ska prata om nettoomsättningen per marknad och produktområden för koncernen.
Christian Krichau
Tack, Henrik. Ja, som vanligt så visar vi då de här länderna som vi har operativa enheter i, så det är Sverige, Tyskland, Tjeckien, Spanien och Finland och sen buntar vi ihop övriga Europa och samtidigt då övriga världen.
Om man tittar generellt då, börjar med Sverige, det är ju en något lägre efterfrågan, men vi har också högre materialpriser då, vilket håller emot då efterfrågan och skjuter upp nettoomsättningen. Tittar man Tyskland, Tyskland är en ganska svag marknad just nu, en lägre efterfrågan inom vissa kundgrupperingar framför allt, och då även högre råmaterialpriser som påverkar positivt på nettoomsättningen.
Tittar man på Tjeckien, även där en lägre efterfrågan framför allt inom bygg kan man summera det som, och högre råmaterialpriser då motverkar. Stabil efterfrågan fortsatt inom vissa industriella projekt.
Ser man på Spanien, generellt en svagare efterfrågan i Spanien, men högre råmaterialpriser som motverkar delvis kan man säga. Finland, tillkommande omsättning från förvärvet av Ickalon Oy.
Och sen övriga Europa då, generellt lägre efterfrågan, ompositionering av kundportföljen på det segmentet och sen så högre råmaterialpriser som motverkar då positiv riktning. Övriga världen: vi ser en ökad efterfrågan igen och det är bra, så vi ökar volymen, högre råmaterialpriser som påverkar positivt och samtidigt då en gynnsam kund- och produktmix.
Tittar man per produktområde så TPC så har vi en något lägre efterfrågan, men högre råmaterialpriser och en gynnsam produktmix inom då vårat TPC-område påverkar positivt. Så det är ett bra tillskott.
Ser man på OPC:n, alltså plan polykarbonat, en ökad efterfrågan generellt inom industriella projekt och även högre råmaterialpriset påverkar positivt på nettoomsättningen. MWPC, alltså multiwall, en lägre efterfrågan på marknaden och framför allt då svagt inom byggindustrin.
Och tittar man på BS som framför allt går inom industriella och fordonsapplikationer så ser vi ökad aktivitet från vissa kundgrupper inom fordonsindustrin och även högre råmaterialpriser som påverkar då positivt på nettoomsättningen. Tittar man på PETG så är det generellt lägre efterfrågan och en fortsatt ompositionering.
Och ser man på akrylen: lägre volymer och fortsatt ompositionering då för PMMA. Koncernens kassaflöde och balansräkning: ja, vi har ju ett positivt kassaflöde från den löpande verksamheten trots det lägre rörelseresultatet, så det är ju mycket jobb här med att optimera våra lager nu mätt i volymsätt kopplat till de högre råmaterialpriserna.
Och vi har en fortsatt stark finansiell ställning, vi har en nettokassa trots högre råmaterialpriser, vi har en låg nettoskuld i förhållande till EBITDA, den är på noll, och sen har vi då en enormt stark soliditet på 70,8%. Så vi har ju styrkan, lite marknaden emot oss just nu, men finansiellt så kan vi fortsätta att utveckla koncernen.
Så det är väldigt positivt. Lite sammanfattning och utsikter: ja, som sagt, under kvartalet såg vi en ökad nettoomsättning om 4%, högre råmaterialpriser och förvärvet av Ickalon Oy som bidrog till detta, en gynnsam kund- och produktmix, men vi ser också lägre försäljningsvolymer generellt på marknaden, något dämpad, och sen då ompositioneringen som vi har fortsatt inom segmentet West and South Europe.
Det har varit fokus på kassaflöde, bruttomarginal. Bruttomarginalen 20,6%, något lägre än jämförelsekvartalet, men tittar man då på de lägre volymerna vi har och volatila råmaterialpriserna som har påverkat negativt här, även då driftstörningarna vid sammanslagning och omfördelad produktion, alltså det sker en underabsorption inom vissa produktionsenheter just nu.
Gynnsam kund- och produktmix som är positivt och lagerverksamheten där har vi jobbat hårt för att optimera som sagt våra lager, så det är vi stolta över det här kvartalet. Tittar man på Ickalon Oy, som vi förvärvade under slutet av 2025, omstruktureringsprogrammet fortsätter.
En av enheterna är stängda, vi har nu fått ihop verksamheten till en så nu pågår arbetet med att organisera oss rent fysiskt och arbetsmässigt då operationellt i verksamheten. Så det är fokus på lönsamheten och en långsiktig konkurrenskraft där snarare än kortsiktig.
Men glädjande nog då en något ökad efterfrågan från industriella kundgrupper, vissa av dem, och även från våra högoptiska produkter då, vilket vi ser på exportmarknaderna utanför Europa. Så att vi har en bra kundportfölj, den är bred, även produktportföljen är bred och vi har en stark finansiell ställning då och en nettokassa, så att vi har en bra väg att gå framåt och ta oss igenom kommande kvartal här och vidare in i 2027.
Ja, det var en sammanfattning av det. Om ni har några frågor så är det bara att öppna mikrofonen och ställa den rakt ut.
Ja, Kenneth.
Kenneth
Ja, god morgon. Du skriver att det är en kapacitetsneddragning eller anpassning av PC-produktionen i Europa, och det är väl för att få upp priserna då, kan jag tänka mig.
Hur är det med kinesiska råvaror? Kommer det in i Europa, i så fall hur ligger de till prismässigt?
Och köper ni överhuvudtaget kinesiskt?
Christian Krichau
Tack Kenneth för frågan. Om man börjar från europeiska anpassningen Det började med att en av de största aktörerna bytte ägare här tidigt under året och de försöker nu optimera sin verksamhet.
Har inte skett nånting än, det är bara kommunicerat. Och så har vi väl kanske den största då aktören Covestro som har aviserat att de ska stänga då en stor del av sin kapacitet i Europa och det, som din slutsats var, är vår antagande också att det driver då priserna upp då.
Och tittar man på priserna från Asien och specifikt Kina så har ju prisbilden även där rört sig uppåt. Den är inte lägre än vad den är i Europa, något nämnvärt.
Vi har testat, kvalitén från vårt perspektiv det är varierande, funkar bra till standardprodukter, men om man tittar på den högoptiska marknaden så är det nånting som vi undviker att använda den produkten i. Men vi håller starkt fortsatt fast vid, vi tror på Europa och hålla våran sourcing till Europa.
Det var vår ambition. Hoppas det var ett svar på din fråga, Kenneth.
Kenneth
[unclear] Ja.
Christian Krichau
Ja, då har vi Åkerblom. Välkommen in.
Anders Åkerblom
Ja, tack snälla. God förmiddag.
Jag heter Anders Åkerblom, jobbar på Nordea som aktieanalytiker. Vi har ingen bevakning på, men jag tänkte att jag ville ställa en fråga Och tack som sagt för presentationen, men jag har funderat lite på efter upploppen i Frankrike, nu vet jag att ni inte har särskilt mycket exponering dit, men är ändå nyfiken på om ni ser någon effekt på efterfrågan på då transparent polykarbonat för skydds- och säkerhetsglasning, vare sig inom skyltfönster, entréer, offentliga byggnader efter de här upploppen vi har sett i Europa.
Är det något man har märkt i orderingången? Eller i dialog med kunderna för den delen?
Christian Krichau
Ja, precis ja. Tack, extremt bra fråga.
Om man tittar på våra högoptiska produkter som går på exporten det är ju precis i den här applikationen som man har gjort där man lamin Christian Krichau: Men med det sagt så hälsar jag välkomna till Arla Plast delårsrapport för kvartal tre 2026. Dagens presentatörer är jag själv då, Christian Krichau, och min kollega Henrik Lingborg, våran CFO.
Som vanligt så går vi igenom presentationen och sen finns det möjlighet att emot slutet ställa eventuella frågor. Ja, lite höjdpunkter från kvartalet.
Vi har en ökad nettoomsättning, en ökning med 4%, organisk minskning med 5%. Det är framför allt de högre råmaterialpriserna och förvärvet av Ickalon Oy samt en gynnsam kund- och produktmix som bidrog positivt.
Vi hade lägre försäljningsvolymer och den fortsatta ompositioneringen inom segment West and South påverkade då negativt till nettoomsättningen. Tittar man till bruttomarginalen: något lägre än jämförelsekvartalet och framför allt då lägre volymer och högre råmaterialpriser påverkar negativt då i form av ökad konkurrens.
Tittar man på generellt så hade vi en gynnsam kund- och produktmix som bidrog positivt. Lägre rörelseresultat kommer framför allt från driftstörningar vid sammanslagning av våra enheter i Finland och även omfördelning av produktion mellan våra segment.
Också lägre volym och högre råmaterialpriser då därav ökad konkurrens påverkade resultatet, men samtidigt då så hade vi en gynnsam kund- och produktmix inom vissa grupper. Ser man till kassaflödet så har vi vänt det till positivt från den löpande verksamheten.
Vi har jobbat med att optimera våra lager för att balansera då lagernivåerna, om man säger mätt i volym ton då, mot de högre råmaterialpriserna. Och vi gick då ut kvartalet med nettokassa igen och vi summerar som en väldigt stark finansiell ställning för fortsatt utveckling.
Tittar man koncernen, nettoomsättning och resultat. Nettoomsättning för kvartalet, som sagt, en ökning med 4%, organisk minskning med 5% och rullande 12 en minskning med 6%.
Det positiva på sidan: högre råmaterialpriser då som ökar nettoomsättningen, förvärvet påverkar positivt, men då hålls emot av lägre försäljningsvolymer och framför allt ompositionering av kundportföljen inom segment South and West då. Ser man till rörelsemarginalen: kvartalet 5,6%, rullande 12 6,4%.
Produktionsstörningar, omfördela produktionen, lägre försäljningsvolymen och då de volatila råmaterialpriserna skapar en viss osäkerhet och även påverkar våra marginaler. Och vi hade jämförelsestörande poster då föregående år motsvarande 0,6 miljoner SEK.
Då släpper jag in dig, Henrik, för att ta lite segment.
Henrik Lingborg
Tack, Christian, och god förmiddag allihopa. Ja, vi börjar med segmentet North Europe, där vi ser att nettoomsättningen har ökat med 44% i kvartalet och rullande 12 en ökning med 12%.
De högre råmaterialpriserna och den tillkommande omsättningen genom förvärvet av Ickalon har påverkat positivt och den lägre försäljningsvolymen har dämpat nettoomsättningen något. Rörelsemarginalen för kvartalet är 6,6% och rullande 12 4,3%.
Det här har påverkats av produktionsstörningar som följd av sammanslagningen av produktionsenheter, lite lägre försäljningsvolym och de volatila råmaterialpriserna påverkar också. Då går vi vidare till segmentet East Europe.
Här ser vi i kvartalet en minskning med 8% av nettoomsättningen och rullande 12 en minskning med 6%. Det här är en följd av lägre försäljningsvolym och en omfördelning av produktion mellan våra segment.
Och även här påverkar ju de högre råmaterialpriserna positivt. Rörelsemarginalen är 6% i kvartalet och 11,1% rullande 12.
Och det här påverkas av den lägre försäljningsvolymen och den här omfördelningen av produktion mellan våra segment. Och även här påverkar ju de volatila råmaterialpriserna.
Jag vill avsluta med vårt sista segment, West and South Europe. Här ser vi kvartalets nettoomsättning har minskat med 13% och rullande 12 minskat med 15%.
Minskningen speglar vår fortsatta ompositionering av kundportföljen och den lägre försäljningsvolymen som blir en konsekvens därav. De högre råmaterialpriserna och en förbättrad kundmix har påverkat också positivt.
Rörelsemarginalen för kvartalet är 2,6% och rullande 12 3,9%. Det här är en följd av minskade försäljningsvolymen och motverkas något av förbättrad kund- och produktmix.
Och de volatila råmaterialpriserna har även här påverkat. Så med detta så ber jag få lämna över till Christian som ska prata om nettoomsättningen per marknad och produktområden för koncernen.
Christian Krichau
Tack, Henrik. Ja, som vanligt så visar vi då de här länderna som vi har operativa enheter i, så det är Sverige, Tyskland, Tjeckien, Spanien och Finland och sen buntar vi ihop övriga Europa och samtidigt då övriga världen.
Om man tittar generellt då, börjar med Sverige, det är ju en något lägre efterfrågan, men vi har också högre materialpriser då, vilket håller emot då efterfrågan och skjuter upp nettoomsättningen. Tittar man Tyskland, Tyskland är en ganska svag marknad just nu, en lägre efterfrågan inom vissa kundgrupperingar framför allt, och då även högre råmaterialpriser som påverkar positivt på nettoomsättningen.
Tittar man på Tjeckien, även där en lägre efterfrågan framför allt inom bygg kan man summera det som, och högre råmaterialpriser då motverkar. Stabil efterfrågan fortsatt inom vissa industriella projekt.
Ser man på Spanien, generellt en svagare efterfrågan i Spanien, men högre råmaterialpriser som motverkar delvis kan man säga. Finland, tillkommande omsättning från förvärvet av Ickalon Oy.
Och sen övriga Europa då, generellt lägre efterfrågan, ompositionering av kundportföljen på det segmentet och sen så högre råmaterialpriser som motverkar då positiv riktning. Övriga världen: vi ser en ökad efterfrågan igen och det är bra, så vi ökar volymen, högre råmaterialpriser som påverkar positivt och samtidigt då en gynnsam kund- och produktmix.
Tittar man per produktområde så TPC så har vi en något lägre efterfrågan, men högre råmaterialpriser och en gynnsam produktmix inom då vårat TPC-område påverkar positivt. Så det är ett bra tillskott.
Ser man på OPC:n, alltså plan polykarbonat, en ökad efterfrågan generellt inom industriella projekt och även högre råmaterialpriset påverkar positivt på nettoomsättningen. MWPC, alltså multiwall, en lägre efterfrågan på marknaden och framför allt då svagt inom byggindustrin.
Och tittar man på BS som framför allt går inom industriella och fordonsapplikationer så ser vi ökad aktivitet från vissa kundgrupper inom fordonsindustrin och även högre råmaterialpriser som påverkar då positivt på nettoomsättningen. Tittar man på PETG så är det generellt lägre efterfrågan och en fortsatt ompositionering.
Och ser man på akrylen: lägre volymer och fortsatt ompositionering då för PMMA. Koncernens kassaflöde och balansräkning: ja, vi har ju ett positivt kassaflöde från den löpande verksamheten trots det lägre rörelseresultatet, så det är ju mycket jobb här med att optimera våra lager nu mätt i volymsätt kopplat till de högre råmaterialpriserna.
Och vi har en fortsatt stark finansiell ställning, vi har en nettokassa trots högre råmaterialpriser, vi har en låg nettoskuld i förhållande till EBITDA, den är på noll, och sen har vi då en enormt stark soliditet på 70,8%. Så vi har ju styrkan, lite marknaden emot oss just nu, men finansiellt så kan vi fortsätta att utveckla koncernen.
Så det är väldigt positivt. Lite sammanfattning och utsikter: ja, som sagt, under kvartalet såg vi en ökad nettoomsättning om 4%, högre råmaterialpriser och förvärvet av Ickalon Oy som bidrog till detta, en gynnsam kund- och produktmix, men vi ser också lägre försäljningsvolymer generellt på marknaden, något dämpad, och sen då ompositioneringen som vi har fortsatt inom segmentet West and South Europe.
Det har varit fokus på kassaflöde, bruttomarginal. Bruttomarginalen 20,6%, något lägre än jämförelsekvartalet, men tittar man då på de lägre volymerna vi har och volatila råmaterialpriserna som har påverkat negativt här, även då driftstörningarna vid sammanslagning och omfördelad produktion, alltså det sker en underabsorption inom vissa produktionsenheter just nu.
Gynnsam kund- och produktmix som är positivt och lagerverksamheten där har vi jobbat hårt för att optimera som sagt våra lager, så det är vi stolta över det här kvartalet. Tittar man på Ickalon Oy, som vi förvärvade under slutet av 2025, omstruktureringsprogrammet fortsätter.
En av enheterna är stängda, vi har nu fått ihop verksamheten till en så nu pågår arbetet med att organisera oss rent fysiskt och arbetsmässigt då operationellt i verksamheten. Så det är fokus på lönsamheten och en långsiktig konkurrenskraft där snarare än kortsiktig.
Men glädjande nog då en något ökad efterfrågan från industriella kundgrupper, vissa av dem, och även från våra högoptiska produkter då, vilket vi ser på exportmarknaderna utanför Europa. Så att vi har en bra kundportfölj, den är bred, även produktportföljen är bred och vi har en stark finansiell ställning då och en nettokassa, så att vi har en bra väg att gå framåt och ta oss igenom kommande kvartal här och vidare in i 2027.
Ja, det var en sammanfattning av det. Om ni har några frågor så är det bara att öppna mikrofonen och ställa den rakt ut.
Ja, Kenneth.
Kenneth
Ja, god morgon. Du skriver att det är en kapacitetsneddragning eller anpassning av PC-produktionen i Europa, och det är väl för att få upp priserna då, kan jag tänka mig.
Hur är det med kinesiska råvaror? Kommer det in i Europa, i så fall hur ligger de till prismässigt?
Och köper ni överhuvudtaget kinesiskt?
Christian Krichau
Tack Kenneth för frågan. Det började med att en av de största aktörerna bytte ägare här tidigt under året och de försöker nu optimera sin verksamhet.
Har inte skett nånting än, det är bara kommunicerat. Och så har vi väl kanske den största då aktören Covestro som har aviserat att de ska stänga då en stor del av sin kapacitet i Europa och det, som din slutsats var, är vår antagande också att det driver då priserna upp då.
Och tittar man på priserna från Asien och specifikt Kina så har ju prisbilden även där rört sig uppåt. Den är inte lägre än vad den är i Europa, något nämnvärt.
Vi har testat, kvalitén från vårt perspektiv det är varierande, funkar bra till standardprodukter, men om man tittar på den högoptiska marknaden så är det nånting som vi undviker att använda den produkten i. Men vi håller starkt fortsatt fast vid, vi tror på Europa och hålla våran sourcing till Europa.
Det var vår ambition. Hoppas det var ett svar på din fråga, Kenneth.
Kenneth
[unclear] Ja.
Christian Krichau
Ja, då har vi Åkerblom. Välkommen in.
Anders Åkerblom
Ja, tack snälla. God förmiddag.
Jag heter Anders Åkerblom, jobbar på Nordea som aktieanalytiker. Vi har ingen bevakning på, men jag tänkte att jag ville ställa en fråga.
Och tack som sagt för presentationen, men jag har funderat lite på efter upploppen i Frankrike, nu vet jag att ni inte har särskilt mycket exponering dit, men är ändå nyfiken på om ni ser någon effekt på efterfrågan på då transparent polykarbonat för skydds- och säkerhetsglasning, vare sig inom skyltfönster, entréer, offentliga byggnader efter de här upploppen vi har sett i Europa. Är det något man har märkt i orderingången?
Eller i dialog med kunderna för den delen?
Christian Krichau
Ja, precis ja. Tack, extremt bra fråga.
Alltså om man tittar på våra högoptiska produkter som går på exporten det är ju precis i den här applikationen som man har gjort där man laminerar polykarbonatskivor tillsammans med glas då för att få en slags säker yta. Några nämnvärda svängningar i efterfrågan eller kundgrupperingarna har vi inte sett.
Det man ska ta med sig är ju att det är ju en ganska låg volym än så länge när det är kopplat till de här produkterna. Volymmässigt är det lågt, men värdet är högt, så att det blir inga större svängningar om man ser till marknadsvolymen och ute på marknaden så att säga.
Så vi har inte nämnt någon större svängning, nej. Nej.
Anders Åkerblom
Okej, intressant. Tack.
Men om man bara tar ett steg tillbaka för nån som är lite mer generalist och är som sagt inte har jättebra koll på specifikt, men om man ska tänka så här på nåt års sikt eller två eller tre, vad är förväntansbild sett till Kan man tänka sig att försäkringsbolag kanske kommer börja mandatera det här, och ha krav på inbrotts- och vandaliseringsklassad glasning? Eller ska man inte dra några större växlar på det där egentligen?
Christian Krichau
Nämen men alltså återigen, jätte jättebra fråga. Och jag blickar då över Atlanten igen och där ser man ju Det här det började ju där för flera år sedan redan och det där har vi ju en stark tillväxt med våra produkter på grund av den kvalitén som vi har, den optiska kvalitén, att man kan se tydligt genom skivorna oavsett vinkel och här är vi en av de få i världen ska jag säga som möjliggör det här på tjockare skivor så att säga som är motståndskraftiga.
Jag skulle säga att jag tänker att det kommer ske en ökning, jag tänker att det kommer föreskrivas. Vi har såklart installationer kanske i vad ska man säga, butiker som säljer smycken och andra högavärdessaker där man plockar in såna här rutor och sätter in, men på bred front har det inte kommit än, men absolut föreskrivningar kan man dra slutsatsen att det borde ske eftersom det har gått på så bred front ute i Mellan- och Sydeuropa.
Mm.
Anders Åkerblom
Jätte jättespännande. Om jag får ställa en sista fråga kopplat till det här innan jag ska vara tyst, men hur ser kapacitet ut för att hantera en eventuell volymökning inom det här och det hade varit intressant att höra lite hur ni ser på konkurrenslandskapet där.
Vilka konkurrerar man främst med? Och hur ligger ni relativt sett dem i pris?
Christian Krichau
Också en väldigt, väldigt bra fråga ställd, tack. Tittar man generellt då på kapacitet så skulle jag väl säga så här då, nu drar jag lite större växlar och pratar hela den petrokemiska industrin i Europa och världen ligger man ju nånstans på om vi börjar uppströms då på 60% ungefär utnyttjad.
Det är därför vi ser de här stängningarna som kommer av producenterna av råmaterial så att säga. Och går man ett steg nedåt då ner till oss som sysslar med skivextrudering så skulle jag nog säga att vi ligger också nånstans runt 60 65% beroende på då Nu generaliserar jag enormt mycket för vi har olika kvalitet på våra maskiner och då så lika då kvalitet på våra produkter.
Men om man kopplar då till just den här nischade applikationen där man har ett krav på högoptisk och en låg störning när man tittar igenom rutan så att säga så har vi en god kapacitet att kunna växla upp om behovet skulle komma. Så det är framför allt den svenska fabriken vi gör det här i och här har vi god kapacitet för att växla upp.
Mm.
Anders Åkerblom
Okej, jätte jättebra svar. Jag tackar så hjärtligt för det.
Ta hand om, ha det fint.
Christian Krichau
Tack själv. Tack.
Henrik Lingborg
Tack.
Christian Krichau
Om inga ytterligare frågor så tackar Henrik och jag för att ni deltog och ringde in och önskar en fortsatt trevlig fredag och helg när den börjar. Tackar vi för.
Henrik Lingborg
Tack så mycket.
Christian Krichau
Tack.
Tack tack, hejdå.
Christian Krichau
Hejdå.