Avensia AB
Q3 FY2026 · Earnings Call TranscriptOctober 28, 2026
Operator
Hej och varmt välkomna till dagens sändning med Avensia som kommer presentera sin rapport för det tredje kvartalet 2026. Med oss idag har vi VD Robin Gustafsson.
I slutet av sändningen kommer det hållas en frågestund, så om du vill ställa en fråga går det bra att göra via formuläret som du hittar till höger om sändningen. Med det sagt så lämnar jag över ordet till dig, Robin.
Robin Gustafsson
Tack så mycket, Filip, och välkomna alla. Idag tänker jag presentera vår kvartalsrapport för tredje kvartalet, som Filip sa, och kommer i vanlig ordning att diskutera den finansiella rapporten, göra en liten marknadsuppdatering.
Tänker också ge en operativ rapport, hur går det för vår verksamhet i termer av nyckeltal, och sen lämna då som sagt utrymme för frågor. Tittar vi på kvartalet som har varit så är det ett ganska välkommet trendbrott.
Vi har haft fem kvartal i rad med fallande omsättning. Nu har vi omsättningstillväxt det här kvartalet.
Det är inte jämnt fördelat. Vi ser att Commerce, vårt största affärsområde, fortsätter att dippa, något mindre än tidigare kvartal, men man får kisa lite för att se skillnaden.
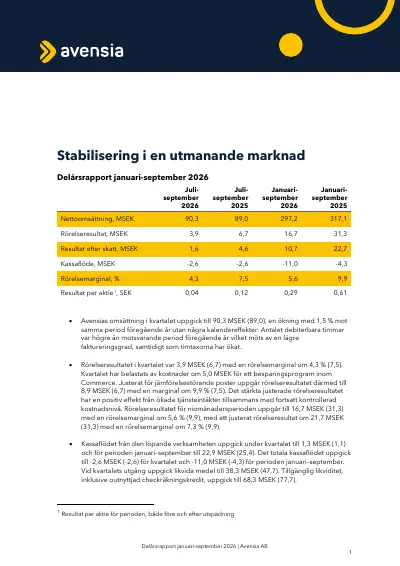
Så -6% kontra -8% tidigare, det är lite starkt att kalla det för ett stort trendbrott. Men omsättningen på Commerce föll från 76,7 till 71,9 miljoner.
Information Management, vårt mindre affärsområde, däremot har ju en helt annan utveckling än vad vi sett sen vi började rapportera det som ett separat dotterbolag. Och omsättningen växte det här kvartalet med 48% till 18,4 miljoner från 12,4 ett år tidigare.
Jag vill understryka lite grann att det är fortfarande en utmanande marknad, så det här är egentligen mer en frukt av speciella satsningar och lyckosamma satsningar vi gjort i koncernen. Vi har lyckats bredda vårt erbjudande med supply chain inom IM, och det har gett ett enormt avtryck helt enkelt, så stort så att det har synts på helheten också.
Samtidigt har vi då hållit rörelseresultatet vid liv. Nej, men vi har ökat det justerat, men det har minskat rapporterat.
Jag ska förklara varför. Rörelseresultatet har fallit från 6,7 miljoner för ett år sedan till 3,9 miljoner detta året, och rörelsemarginalen därmed från 7,5 till 4,3%.
På Commerce ser vi att marginalen har fallit ganska kraftigt. Vi hade en god marginal för ett år sen på 14,8% och är nu nere på 4,5%, ganska nära koncernen med andra ord, medan IM har vänt från ett negativt resultat till en positiv rörelsemarginal på 13,3%, som ju är nästan i klass med vad Commerce presterade förra året.
Om båda delarna ligger över tre över de här 4,3 procenten, hur hänger det ihop? Jo, vi har ju en holdingdel också, ett centralt bolag där bland annat jag då arbetar, som kostar lite grann.
Så att därför har rörelsemarginalen på totalen landat på 4,3%. Semesterkvartalet innebär ju ett svagare kassaflöde och ett svagare resultat för alla konsultbolag.
IM har en lite större andel personal i Filippinerna och har därmed lite mindre semestervariation än vad Commerce har. Och det är en delförklaring till uppgången, men framförallt är det supply chain-området då som har vuxit från noll till från ganska nära noll till nånting ganska substantiellt över kort tid under det här kvartalet.
Och det är nånting vi även pressmeddelat till marknaden och även kommenterat lite grann i våra månadsrapporter, de här trading updates som vi släpper varje månad. Om vi tittar på rörelsekostnader, jag pratade om justerat rörelseresultat på förra sliden.
Jo, den stora skillnaden då är ju att vi har avgångsvederlag på 5 miljoner kronor i Commerce det här året, eller i detta året. Det hade vi inte föregående år, och därför, justerar man för det avgångsvederlaget och lägger tillbaka det i rörelsemarginalen så har vi ju en tillväxt på rörelsemarginalsidan.
Och i övrigt har vi haft relativt oförändrade kostnader. Vi är, om man tittar noga i siffrorna, så är man två är vi 2% färre medarbetare.
Det är oförändrat jämfört med föregående kvartal, men det är Commerce som har minskat och IM som har ökat med fem medarbetare upp på den ena sidan och fem medarbetare ner på andra sidan. Detta är inte jämnt fördelat över kvartalet, utan det här är ju medelantalet medarbetare under kvartalet.
Så IM har faktiskt ökat med närmare 15 personer mot slutet av kvartalet, som då naturligtvis som ett snitt över tre månader blir fem. Så att det är ganska viktigt att tänka på det också.
Så vi kommer egentligen ut med fler medarbetare än vad de här siffrorna indikerar och naturligtvis en högre potentiell intjäning. Tittar vi på nettoomsättningen 12 månader, så som jag sa nyss så har ju omsättningen fallit fem kvartal i rad, men det här är faktiskt ett litet trendbrott.
Man får återigen kisa lite grann, men man ser faktiskt att den gula stapeln där på omsättningen stiger. Och på rörelseresultatet visar vi ju det rapporterade rörelseresultatet, och det har fortsatt falla.
Men som sagt, om vi återlägger de kostnaderna så ser vi faktiskt en liten vändning upp där också. Och det vi ser på de här avgångsvederlagen, vi pratar om 5 miljoner i kostnader nu, det kommer att ge 13 miljoner i besparingar för framtida år då, eller på årsbasis, 13 miljoner på årsbasis.
Och det är nånting som kommer att börja inträffa naturligtvis i Q4. Avgångsvederlagen togs i Q3, effekterna kommer börja inträffa i Q4 så att och sen rullande naturligtvis över tid.
Så att det är en ganska viktig effekt och vi hoppas på en omedelbar effekt där naturligtvis, som ska påverka vår kostnadsbild positivt. Samtidigt så tycker vi att vi hämmar inte vår intäktsmöjligheter med detta, utan vi har anpassat personalen på Commerce-sidan och på IM-sidan efter efterfrågan ser ut.
Vi har haft någon förflyttning mellan bolagen också. Det kan också vara en relevant fråga, att vi försöker naturligtvis att omplacera personal i den största mån vi kan om vi ser möjligheter i ett område och utmaningar i ett annat.
Men det är ofta det behövs specialister i de här områdena. Det är inte helt enkelt att vandra från det ena till det andra.
Och i synnerhet i en så här snabb uppbyggnadsfas så kan supply chain inte riktigt vara en skola för nya medarbetare, utan vi måste ta in folk som är seniora och redan varma i kläderna. Men vi tänker i alla fall i de banorna.
Tittar vi på kostnadssidan så inköpta varor och tjänster ungefär slätt. Övriga externa kostnader något upp, lite inom felmarginalen.
Vi har handlat lite datorer. Det är sånt som varierar lite från kvartal till kvartal.
Som sagt, medarbetarna ner i snitt, men faktiskt upp mot slutet av perioden. Och personalkostnaderna upp, men den skillnaden mellan för detta året och föregående år är huvudsakligen då de här avgångsvederlagen.
Och avskrivningar är nere på 4,1 miljoner och kommer väl ligga däromkring i framtiden. Tittar man på den finansiella ställningen så har vi minskade materiella tillgångar.
46,6 miljoner det är nyttjanderätts för att eller 46,6 miljoner av de här 49 miljonerna i materiella tillgångar är nyttjanderättstillgångar, främst lokaler. Och vi kommer inte ha några nya lokalbehov inom överskådlig tid brukar jag repetera, och det betyder ju implicit att vi har egentligen för mycket lokaler.
Vi skulle behöva se över dem, men vi sitter också i väldigt långa avtal och på väldigt trevliga lägen, men det är nånting vi alltid överväger på nåt sätt, hur kan vi arbeta med den kostnaden? Vi har också minskande långfristiga skulder.
Alla de här långfristiga skulderna, vi har inga räntebärande skulder, men alla de här skulderna avser nyttjanderätter, så 35,3 miljoner till fullo då är för nyttjanderätter. Så generellt sett så är vi ett bolag som opererar med nettokassa och har också en checkkredit som ger oss en tillgänglig likviditet som överstiger vår kassa.
Om vi tittar lite grann på en marknadsuppdatering så har Svensk Handels e-handelsindikator varit negativ under Q3. Och det är ingen lätt situation.
Jag pratar ofta om ovisst marknadsläge, om osäkerhet på marknaden och så vidare. Men om man försöker sätta sig in i handlarnas skor, vad är det de lever i, så lånade jag med stolthet vissa citat här från Svensk Handel, där vi hoppas och tror att det ska gå bra.
Det visade sig att det inte blev riktigt lika bra, men det finns ingen anledning att oroa sig. Helåret går det fortfarande positivt, men det var inte riktigt bra den här månaden.
Mycket talar för ett starkt avslut. Exakt vad som talar för ett starkt avslut måste ju en handlare då, eller vem det nu är som läser den här informationen, själv komma fram till.
Så det är ju det här våra kunder sitter med: Var är marknaden på väg? Vi ser makrosignaler, men månad för månad så ser vi snarare brus än trend.
Så tittar man på e-handelns utveckling i Sverige de senaste 12 månaderna så är det ju upp och ner och rena bruset mer eller mindre. Om man kisar lite så kan man ana att det faktiskt på totalen är på väg uppåt lite grann.
Samtidigt så är det här inte inflationsjusterat, och trenden de senaste månaderna är inte positiv. Så våra kunder de sitter med investeringsbeslut, de sitter med budgettider, och det slutar ofta med att, "Nja, men det här systemet får nog haka i ett år till."
Det får klara sig. Vi investerar i det här, men det där får stå stilla.
Och nånstans på vägen kommer ju konjunkturen vända, nånstans på vägen kommer alla de här besluten att wait and see komma tillbaka och göra handlarna påminda om att de behöver investera. Så att jag föreställer mig en ketchupflaska-effekt nånstans, men var och när, det vet jag lika lite som alla andra.
Så därför fortsätter vi med en dåres envishet att prata om ovisst marknadsläge och osäker marknad, etc. Så att jag ber om ursäkt om detta är ett ganska tjatigt tema i våra rapporter, men det är så det ser ut helt enkelt.
En liten effekt för konsumenthandlarna är ju att det har faktiskt blivit lite dämpad konkurrens från Kina, Temu och Shein, på grund av den här tullavgiften som infördes i år med €3 tull på mindre varuhandel. Men om man tittar på Avensias kundkollektiv så är det ganska få som egentligen konkurrerar med just de här två.
Så att och med Kina överhuvudtaget, direktimport från Kina, så att det är inget som har gjort ett jättestort slag i vår kundbas. När jag pratar om detta så pratar jag väldigt mycket om konsumenthandel, och naturligtvis har vi mycket B2B-handel också.
Och Avensias B2B-handel ligger ofta med lite eftersläpning. Mycket av B2B-handeln som vi riktar oss mot är grossister och den typen av handlare som faktiskt ligger i andra ledet bakom konsumenthandeln.
Vi har inte så mycket av den klassiska svenska exportindustrin. Vi har inte skog och järn och den typen av kunder generellt, så att därmed så blir vi direkt eller indirekt ganska påverkade av hur handeln går.
Naturligtvis med de breddningarna vi har i vårt sortiment då, med supply chain och annat, gör ju att vi adresserar fler utmaningar hos vår kundbas. Så det innebär ju att naturligtvis att vi försöker hålla oss mer relevanta under alla konjunkturcykler, där omsättningsdrivaren, e-handelskanalen, ofta är en uppflanksinvestering.
När det går bra så investerar man där. När det går lite sämre så vill man spara på mer effektivt supply chain, lägre kapitalbindning, optimera lagerstatus, etc.
Så att vi försöker agera på ett sätt så att vi är relevanta över konjunkturcyklerna hos den kundbas som vi har. Om vi tittar på den operativa utvecklingen så har de debiterbara timmarna jämfört med Q2 då, föregående kvartal, gått ner, och det är helt naturlig effekt av att det är semesterkvartal.
Men faktum är att de har gått upp jämfört med för ett år sen, och det kan ju låta lite förvånande när medelantalet medarbetare har gått ner. Så har timmarna gått upp, och det beror på några effekter.
Det beror dels på att vi har en ökad andel debiterbar personal, så av de medarbetarna som avgått så är det färre som är debiterbara än som har haft ledande ställningar. Vi har också haft något högre närvaro det här året än förra året.
Om gapet mellan tillväxten i timmar och minskningen i personal kanske är någon 5 procentenheter eller nåt sånt där, så har den ökade andelen debiterbar personal ger 1 procentenhets positiv effekt, något högre närvaro ger 1 procents positiv högre effekt, och fler debiterbara som anslöt i slutet av månaden kan verka lite obskyrt, men vi växte faktiskt i slutet av kvartalet. Och september är ju en månad när alla är inne och gasar, så att säga, medan juli, en månad där vi då sjönk i antal medarbetare, där har folk ändå semester och det blir inte samma avtryck i timmarna.
Lite lång förklaring, men vi har alltså högre antal timmar trots färre medarbetare. Vi har svagare beläggning faktiskt än föregående år, och det är väl lite grann att beläggningen i IM har inte riktigt slagit igenom ännu fullt ut och Commerce genomför också besparingsprogrammet för att parera detta och för att öka sin egen beläggning på det området.
Men faktum kvarstår att både jämfört med föregående kvartal och förra året så ligger vi något lägre i beläggningsgrad. Timtaxorna är dock upp jämfört med föregående år och flat mot föregående kvartal.
Och sen som sagt, som jag har nämnt nu några gånger, så har ju andelen debiterande personal stigit ganska kraftigt. Vi gjorde ju en del ändringar i IM kring årsskiftet och ändrade den personalstyrkan där, och då gjorde vi en hel del ändringar som påverkade ledande och supporttjänster, som gjorde att andelen ökande debiterande personal kunde öka.
Så om man summerar kvartalet för Avensia, om vi tar lite headlines här, så ökad försäljning faktiskt. Vi ser ett trendbrott efter fem kvartal av minskning, vilket är glädjande, och det här är då på totalen.
Vi har ett semesterkvartal såklart, måste ju alla som följer konsultbolag vara medvetna om, men det påverkar ju både omsättning och kassaflöde under kvartalet. Vi har genomfört ett sparprogram där kostnaderna syntes detta kvartalet, men där effekterna kommer komma kommande kvartal.
Och vi smäller till med en rejäl tillväxt i IM, där satsningen inom supply chain gett ett väldigt stort avtryck. Men faktum är att även tidigare kärnverksamheter inom IM, PIM och MDM, växer.
Och produktinformationssystem och master data management-system är ju väldigt mycket kärnsystem när man ska exportera data till externa källor, som till exempel ChatGPT och andra. Så att det är system där om man ligger efter där så finns det ett investeringsbehov hos våra kunder, och det märker vi.
Det finns hos våra kunder så en positiv trend lite grann på alla cylindrar i IM plötsligt efter något år av ganska tuff tillvaro. Och det var vad jag tänkte säga.
Jag vet att du har lite frågor till mig, Filip.
Operator
Yes, tack så mycket för presentationen, Robin. Och med det sagt så öppnar vi upp för frågestunden.
Som tidigare sagt, om du vill ställa en fråga så går det bra att göra via formuläret som du hittar till höger om sändningen. Vi drar igång då med era månadsrapporter som under kvartalet har generellt signalerat en svag utveckling när det gäller beläggning och pris, med undantag för september och IM.
Trots detta uppnår ni den högsta justerade EBIT-marginalen sen Q1 2025. Vad förklarar den starka lönsamheten?
Robin Gustafsson
Ja, men lite grann så kommer vi ur kvartalet väldigt starkt, och september är ju en bra månad konsultmässigt. Det är mycket närvaro, så att om juli är en halvmånad och augusti en tvåtredjedels månad, så är september en full månad.
Och det innebär ju att alla positiva effekter som kom i slutet av ett sånt här Q3 får ge en extra skjuts. Beläggningsgraden har ju faktiskt sjunkit något, som jag även kommenterade här nyss, och medan däremot andra parametrar har förbättrats, och på totalen har faktiskt timtaxorna gått upp, även om vi i vissa månadsrapporter har pekat på det motsatta.
Så ibland kan det vara lite svårt att läsa månadsrapporterna, och i synnerhet under ett semesterkvartal där vissa månader väger mycket tyngre än andra. Så att jag skulle säga att en september-effekt är detta.
Vi kommer ut ur kvartalet väldigt starkt när det räknas, och vi inledde kvartalet lite svagare när det inte betyder så mycket heller på grund av semestrarna.
Operator
Yes. Om vi går vidare då: Anser du att nuvarande marginal- och intäktsnivå i IM är uthållig?
Robin Gustafsson
Jag får svara lite politiskt va. Vi har ett finansiellt mål på 10% rörelsemarginal på koncernen kortsiktigt, och då ska det ju bära lite overhead-kostnader eller holding-kostnader.
Och vi har ett långsiktigt mål på 15% på koncernen. Så det är klart att IM ska kunna generera 13% över tid.
Är de där redan nu? Det är ju en prognosfråga som jag inte vill eller får lämna, så att men det är ju vår målsättning över tid, absolut.
Operator
Yes. Ser du några positiva effekter av kostnadsbesparingarna på justerad EBIT redan nu i detta kvartal?
Robin Gustafsson
Nej, det skulle jag säga, det är noll. Jag ska inte svära att det är 0,0, men det är väldigt nära noll i alla fall i Q3.
I och med att det skedde här i skiftena mellan kvartalen så kommer ju effekterna komma in ganska tungt i Q4, i stort sett helt fullt ut i Q4, och sen fortsätta i Q1, etc., men inte i Q3.
Operator
Yes. Bedömer du att de genomförda kostnadsbesparingarna är tillräckliga för att nå en EBIT-marginal på minst 10% på rullande 12 månader även i nuvarande marknadsläge?
Robin Gustafsson
I och med våra finansiella mål så är det ju naturligtvis det vi arbetar mot och det vi siktar på. Men sen om det kommer att landa där, det är ju en prognosfråga, det vågar jag inte svara på.
Men självklart är det dit vi strävar.
Operator
Och hur fördelar sig engångskostnaderna på 5 miljoner kronor mellan personalkostnader och övriga externa kostnader?
Robin Gustafsson
100% personal.
Operator
Yes. Lite på annat tema: Vad driver utvecklingen inom IM?
Handlar det främst om nya kunder eller om att befintliga Commerce-kunder börjar efterfråga IM:s tjänster?
Robin Gustafsson
Kan vi lägga ut texten här lite. Under många år så har ju IM egentligen växt upp som en sideshow till Commerce.
Det är ju därifrån det affärsområdet kom. Man supportade Commerce, och de flesta kunderna kom från Commerce-sidan.
Men faktum är med supply chain så kommer kunderna till IM först. Så det är en dörröppnare till nya kunder som därefter Commerce faktiskt är intresserade av, så det är också en synergi vi hoppas kunna utveckla över tid, det har vi definitivt inte hunnit ännu, men det är nånting jag vill att vi ska över tid.
Så att man arbetar ungefär samma kundsegment båda två, men nu är Commerce en dörröppnare med sin spets och IM en dörröppnare med supply chain. Så förhoppningsvis leder det här till fler kunddialoger, fler möjligheter för båda dotterbolagen över tid.
Jag tror det var svar på frågan.
Operator
Ja. Vid Redeye-eventet uttryckte ni att det var svårt att bedöma hur AI kommer att påverka verksamheten framöver.
Har bilden klarnat sedan dess, och kan du kommentera isåfall?
Robin Gustafsson
Jag tror faktiskt till och med nämnde nånting om pågående AI-projekt, agentiska projekt, och jag tror jag nämnde också att de skulle vara nu ungefär. Jag kan säga att vi har kommit en bit på väg.
Fullt agentiska projekt har vi inte lyckats med ännu, tekniken är inte riktigt där. Jag upplever nog att vi är där, att vi har mognaden och viljan att köra, men jag tycker tekniken lever inte fullt upp till hypen, och det behövs lite mer handpåläggning än vad man kanske skulle kunna tro om man bara läser om AI i diverse marknadsmaterial.
Så att det är på väg, men det är inte riktigt där ännu. Men vi måste vara beredda.
Vi har en AI-baseline som vi kräver av våra projekt och av våra medarbetare, att denna nivån ska vi ligga på minst för att öka vår effektivitet. Och den baselinen uppdaterar vi löpande.
Nu är det här vi ska vara. Och det går fort, men jag hade kanske trott att vi skulle vara ännu mer färdiga.
Om man läser mycket på LinkedIn så ser det ut som att folk har hela utvecklingsavdelningar som bara rullar autonomt, men i alla fall inte i lite mer komplicerade case. Det kan jag säga, det funkar inte riktigt än.
Men det är på väg.
Operator
Yes. Och så avslutningsvis: Hur mycket av utvecklingen inom Commerce förklaras av det generella marknadsläget respektive förändringar i kundernas efterfrågan, och ser du några strukturella förändringar i vad kunderna efterfrågar?
Robin Gustafsson
Ja, vi ser ju att det är egentligen samma sak kan jag tycka. Kundernas efterfrågan är ju på nåt sätt marknadsläget, så jag kan inte riktigt svara på frågan.
Men om man säger kundernas investeringar på totalen över hela fältet, i all digitalisering, är ju på väg eller har varit och verkar vara på väg ner fortfarande lite. De kanske stabiliserar sig, de kanske närmar sig nollan i omsättning, men vi ser inte någon som verkligen flyger och gör en fantastisk kvartalsrapport av de jag har tittat på hittills.
Så att marknaden är kanske på väg att stabilisera sig, men det har man ju trott länge så att säga. Och sen kommer det kanske någon ny downturn och det hittas på nånting i öst eller i väst.
Jag tror att Commerce nedgång speglar marknaden och därmed kundernas efterfrågan. Ja, och jag tror att vi ser ganska mycket ljusglimtar på IM-sidan, men det är kanske mer för att vi steppar in i en annan marknad eller en marknad vi tidigare inte varit aktiva i.
Så att jag vet inte om det svarar på frågan riktigt, och jag kan inte riktigt ge superstarka svar. Jag tycker inte att jag ser många med-VD:ar som gärna säger att, "Ja, men nu är det en ljuspunkt där," men det sa de också för sex kvartal sen.
Och jag tycker inte riktigt trovärdigheten finns där, att det verkligen är klart. Så jag vill gärna se det lite mer i siffrorna innan jag vågar säga att nu har det verkligen vänt.
Operator
Yes, då hade vi en fråga till: Hur ser möjligheterna ut för att föra vidare AI-relaterade token-kostnader till kunderna i era projekt, och hur betydande är dessa kostnader för verksamhet i dagsläget?
Robin Gustafsson
De är ganska små. Alltså det är som en anställd kanske, två.
Det är den storleksordningen, så att det är ingen jättedel av vår kostnadsbild. Men det är klart att det är nåt som har kommit från ingenting, så att det är klart att det påverkar marginalen om det fortsätter den.
Och på de mest mogna kunderna, de som kräver mest, där för vi faktiskt kostnaderna vidare redan. Så det finns en vilja.
Det är mer de kunderna som är i lite mer utforskande läge och inte riktigt vet vilken nytta det kan ge och så vidare, de som är lite mer omogna, där kan det vara lite tuffare. Men då får man ju se det som en införsäljningskostnad, och när man väl bevisat värdet så jag tror faktiskt inte det kommer vara några större problem att föra vidare kostnaderna.
Sen är det ju så måste man också bygga upp trovärdigheten att man inte bränner tokens i onödan, att man inte som konsult då är väldigt ineffektiv i sitt token-användande. Så det är också en förtroendefråga.
Om man jämför lite grann med hur cloud var när det kom, då var det också väldigt obskyrt för kunderna vad kommer det att kosta? Hur vet jag det?
Då var det ju slutkundernas konsumtion och sånt som avgjorde hur mycket det skulle kosta. Då fick man ju på nåt sätt, då tog man en leap of faith: "Ja, men vi betalar, så får vi se vad det blir."
När det gäller tokens så är det lite klurigare, eftersom att man får ta en leap of faith inte bara på kunderna och så vidare, man tar också en leap of faith på den konsulten man använder, om de bygger dem nånting effektivt eller nånting ineffektivt. Men än så länge så har vi haft det förtroendet hos de mest mogna kunderna, och därmed har vi kunnat ta betalt.
Så att jag är hoppfull. Jag tror att det kommer kunna föras över ganska eller väldigt väl.
Operator
Okej, det var dagens sista fråga, så med det så avrundar vi dagens sändning. Vi passar på och riktar ett stort tack till Robin för presentationen, samt alla andra som tittat och ställt frågor under dagens sändning.
Jag önskar alla en fortsatt trevlig dag.
Robin Gustafsson
Tack, Filip, och hej då.